



Lãi suất nhà ở xã hội "leo thang": Gánh nặng nợ vay cho người nghèo
Người dân thấp thỏm lo lắng
Những ngày qua, chị Ngọc Lan (Hà Nội) như "ngồi trên đống lửa" sau khi ngân hàng thông báo tăng lãi suất cho vay lên 6,6% từ ngày 1/8, dẫn đến khoản tiền phải trả hàng năm tăng thêm đáng kể, khoảng 10 triệu đồng.
"Trước đây, tôi tin rằng, lãi suất cho vay mua nhà ở xã hội là cố định. Do đó, thông báo bất ngờ về đợt tăng lãi suất từ 4,8% lên 6,6% khiến tôi bất ngờ và hoang mang. Trong khi thu nhập của vợ chồng tôi chỉ ở mức 20 triệu đồng mỗi tháng, việc chi trả học phí, ăn uống và sinh hoạt của hai con đã trở nên khó khăn. Giờ đây, khoản lãi vay tăng thêm càng khiến ngân sách gia đình tôi thêm căng thẳng", chị Lan bày tỏ.
Trong bối cảnh lãi suất huy động động tăng, nhiều ngân hàng rục rịch tăng lãi suất cho vay mua nhà từ cố định đến thả nổi.
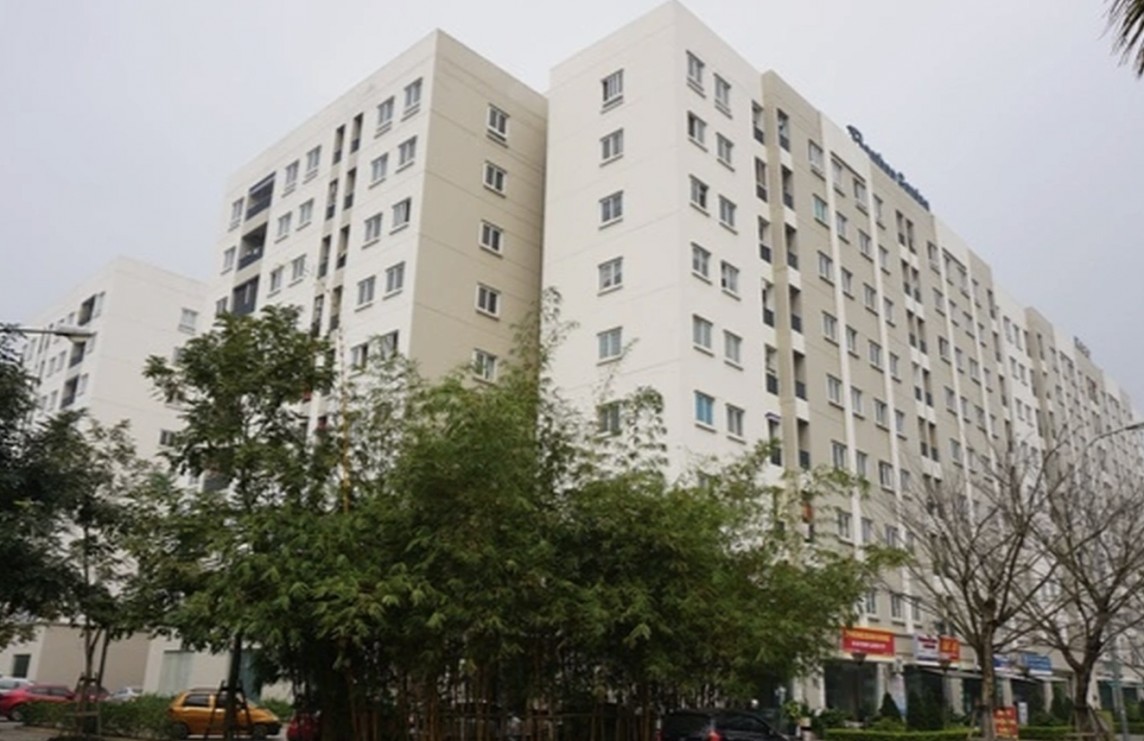 |
Lãi suất cho vay nhà ở xã hội đột ngột tăng "sốc". Ảnh VTV |
Trong công văn vừa gửi ngân hàng chính sách xã hội các tỉnh thành, Ngân hàng Chính sách xã hội nêu rõ, theo Nghị định 100/2024/NĐ-CP quy định chi tiết một số điều của Luật Nhà ở về phát triển và quản lý nhà ở xã hội có hiệu lực thi hành từ ngày 1/8, thay thế Nghị định số 100/2015/NĐ-CP, các khoản vay đã ký hợp đồng tín dụng với Ngân hàng Chính sách xã hội để mua, thuê mua nhà ở xã hội, xây dựng mới hoặc cải tạo, sửa chữa nhà để ở trước ngày 1/8 thì áp dụng mức lãi suất cho vay bằng lãi suất cho vay hộ nghèo do Thủ tướng quy định trong từng thời kỳ. Hiện nay, mức lãi suất này là 6,6%/năm.
Tính toán với lãi vay 6,6%/năm, nếu hộ gia đình mua một căn hộ 50m2 với giá khoảng 1 tỷ đồng, nếu vay 800 triệu đồng sẽ phải trả lãi vay khoảng 52,8 triệu đồng/năm. Tổng chi phí chi trả tiền lãi và gốc từ 6,8 - 7,8 triệu đồng/tháng, trong thời gian dài từ 15 - 20 năm.
Các chuyên gia cho rằng, Ngân hàng Chính sách xã hội được thành lập để thực hiện chính sách tín dụng ưu đãi đối với người nghèo và các đối tượng chính sách khác; hoạt động của Ngân hàng Chính sách xã hội không vì mục đích lợi nhuận.
Chuyên gia nói gì?
Đánh giá về động thái này, chuyên gia kinh tế PGS.TS Đinh Trọng Thịnh (Học viện Tài chính) cho rằng, quy định lãi suất cho vay ưu đãi của Ngân hàng Chính sách xã hội do Thủ tướng Chính phủ quyết định cho từng thời kỳ.
Nhằm đảm bảo nguồn vốn cho vay, tại Nghị định số 100 ngày 20/10/2015 của Chính phủ về phát triển và quản lý nhà ở xã hội, Chính phủ quy định Ngân hàng Chính sách xã hội được ngân sách nhà nước cấp 100% nguồn vốn phục vụ hoạt động cho vay để đầu tư xây dựng nhà ở xã hội và cấp 50% nguồn vốn cùng với phí quản lý và phần chênh lệch lãi suất của 50% nguồn vốn còn lại mà ngân hàng này tự huy động phục vụ hoạt động cho vay để mua, thuê, thuê mua nhà ở xã hội.
Nghị định này cũng quy định các ngân hàng thương mại do nhà nước chỉ định được ngân sách nhà nước cấp bù lãi suất và được vay lại nguồn vốn vay ODA và vốn vay ưu đãi nước ngoài để cho các đối tượng tham gia đầu tư xây dựng nhà ở xã hội và các đối tượng được hưởng chính sách hỗ trợ nhà ở xã hội vay ưu đãi.
Do vậy, có thể Ngân hàng Chính sách xã hội cân đối lại nguồn vốn và thấy cần thiết phải tăng. Chưa kể ngân hàng này cũng phải đi huy động vốn trên thị trường rồi cho vay ra. Mà lãi suất huy động trên thị trường hiện nay cũng đã tăng đáng kể. Nếu lãi suất cho vay quá thấp thì ngân sách sẽ phải cấp bù một phần chênh lệch, trong khi nguồn lực ngân sách thì có hạn. Mức lãi suất mà ngân hàng cho vay ra cũng phải tối thiểu bằng mức lãi và người gửi tiền vào ngân hàng. Theo đó, có thể nghĩ, việc tăng lãi suất có thể là giảm bớt rủi ro cho nguồn vốn chính sách.
“Theo tôi, mức tăng lãi suất 1%, hay 2% không quan trọng bằng việc tăng cung, có nhiều dự án nhà ở xã hội, bán ra nhiều nhà ở xã hội cho người dân. Tôi nghĩ, cũng đừng nên cố định mức giá nhà ở xã hội là phải dưới 20 triệu đồng/m2, thậm chí giá cho lên 25 - 27 triệu đồng/m2 người dân vẫn mua. Chỉ cần nhìn thực tế 120 căn hộ nhà ở xã hội ở Trung Văn (Hà Nội) được tung ra mà lượng hồ sơ đăng ký mua gấp 100 lần là thấy nhu cầu mua nhà ở xã hội rất lớn”, ông Thịnh nhấn mạnh.
“Với đề án 1 triệu căn hộ nhà ở xã hội thực hiện trong 7 năm liệu có hoàn thành được không? Chưa kể năm 2024 chỉ còn chưa đến 5 tháng nữa kết thúc mà còn chưa hoàn thành được 50.000 căn hộ. Cơ chế chính sách phát triển nhà ở xã hội rõ ràng đang có vấn đề”, chuyên gia chia sẻ thêm.
Trong khi đó, chuyên gia bất động sản Nguyễn Văn Đính đề xuất, mức tăng lãi suất cần có lộ trình để tránh gây "sốc" cho người vay do mức tăng từ 4,8%/năm lên 6,6%/năm tương đương với 38%. Đặc biệt, việc tăng lãi suất trước mắt chỉ nên áp dụng cho các khoản vay mới, chưa giải ngân.
Ngược lại, theo ông Lê Hoàng Châu - Chủ tịch Hiệp hội Bất động sản TP. Hồ Chí Minh, đề nghị giữ nguyên lãi vay 4,8%/năm với khoản vay mua nhà ở xã hội tại Ngân hàng Chính sách xã hội để giúp tạo sự ổn định, nhất là trong lúc người mua nhà cũng còn đang gặp nhiều khó khăn.
Ông Châu cho rằng, việc áp dụng mức lãi suất vay 6,6%/năm từ ngày 1/8 là chưa phù hợp với bản chất khoản vay nhà ở xã hội và thậm chí cao hơn lãi suất vay của gói 30.000 tỷ đồng đã áp dụng trước đây chỉ là 5%.
Trong bối cảnh hấp thụ vốn của nền kinh tế còn thấp, sự tăng trưởng của thị trường bất động sản được dự báo sẽ có tác động tích cực và hiệu ứng đến những ngành lĩnh vực khác, trong đó có hoạt động tín dụng ngân hàng. Vì vậy tín dụng phân khúc này tăng trưởng không chỉ thúc tăng trưởng tín dụng bất động sản mà còn có ý nghĩa xã hội rất lớn, cho vay đáp ứng nhu cầu nhà ở của người dân và tăng trưởng kinh tế.
Theo các chuyên gia, mục tiêu xây dựng 1 triệu căn nhà ở xã hội đến năm 2030 có đạt được hay không phụ thuộc vào nhiều chính sách hỗ trợ từ Chính phủ, trong đó, có chính sách tín dụng. Bên cạnh đó, gói cho vay mua nhà ở xã hội 120.000 tỷ đồng đang được Ngân hàng Nhà nước, Bộ Xây dựng đề xuất tiếp tục giảm lãi suất để hỗ trợ người dân.
Đọc nhiều
Infographic | 8 tháng xuất nhập khẩu hàng hoá đạt hơn 770 tỷ USD
Thực hiện Nghị quyết 26-NQ/TW: Đẩy mạnh đầu tư vào sản phẩm du lịch
Infographic | Việt Nam nhập siêu 3,66 tỷ USD từ Thái Lan sau 8 tháng
Người dân Thủ đô đóng góp ý kiến quy hoạch không gian khu vực Hồ Gươm
Sắp ra mắt phim 3D Mapping 'Vun đắp hiền tài'
Làm mát bền vững: Không chỉ là câu chuyện của chiếc điều hòa
Xuất khẩu sắn mở rộng thị trường, Malaysia và Hàn Quốc tăng tốc
Cao Bằng: Gỡ điểm nghẽn, khơi thông năng lực kinh tế biên mậu
8 tháng, xuất khẩu tiêu duy trì đà tăng trưởng tại nhiều thị trường