

An toàn hệ thống tín dụng: Cần đòn bẩy pháp lý mới
| OceanBank đấu giá 1.300 tỷ đồng nợ xấu của hãng dệt may trên 60 năm tuổiNợ xấu vượt quá dự trữ tại các ngân hàng lớn nhất Hoa KỳKiểm soát 'chặt' thị trường bất động sản thông qua chính sách tín dụng |
Khi luật định không theo kịp thực tiễn
Khi Nghị quyết 42/2017/QH14 (Nghị quyết 42) của Quốc hội về xử lý nợ xấu và Thông tư 02 của Ngân hàng Nhà nước về cơ cấu nợ từ thời Covid-19 đồng thời hết hiệu lực, tỷ lệ nợ xấu trong các tổ chức tín dụng ngày càng tăng nhanh. Theo thống kê của Hiệp hội Ngân hàng Việt Nam, chỉ trong hai tháng đầu năm 2025, nợ xấu tăng thêm khoảng 34.000 tỷ đồng, trong khi tốc độ xử lý nợ xấu chỉ đạt khoảng 15.000 tỷ đồng do các tổ chức tín dụng trích dự phòng rủi ro để xử lý.
“Việc sửa đổi, bổ sung một số điều của Luật Các tổ chức tín dụng 2024 không chỉ tạo điều kiện cho các ngân hàng trong việc thu hồi nợ, mà là tiếng chuông cảnh tỉnh để người đi vay phải có ý thức và trách nhiệm trả nợ, xóa bỏ tư duy tìm mọi cách không trả nợ, tìm mọi cách để không bàn giao tài sản...” - ông Nguyễn Quốc Hùng, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam nhận định tại Tọa đàm góp ý dự thảo Luật sửa đổi, bổ sung một số điều của Luật Các tổ chức tín dụng 2024 do Hiệp hội Ngân hàng Việt Nam tổ chức ngày 18/4, tại Hà Nội.
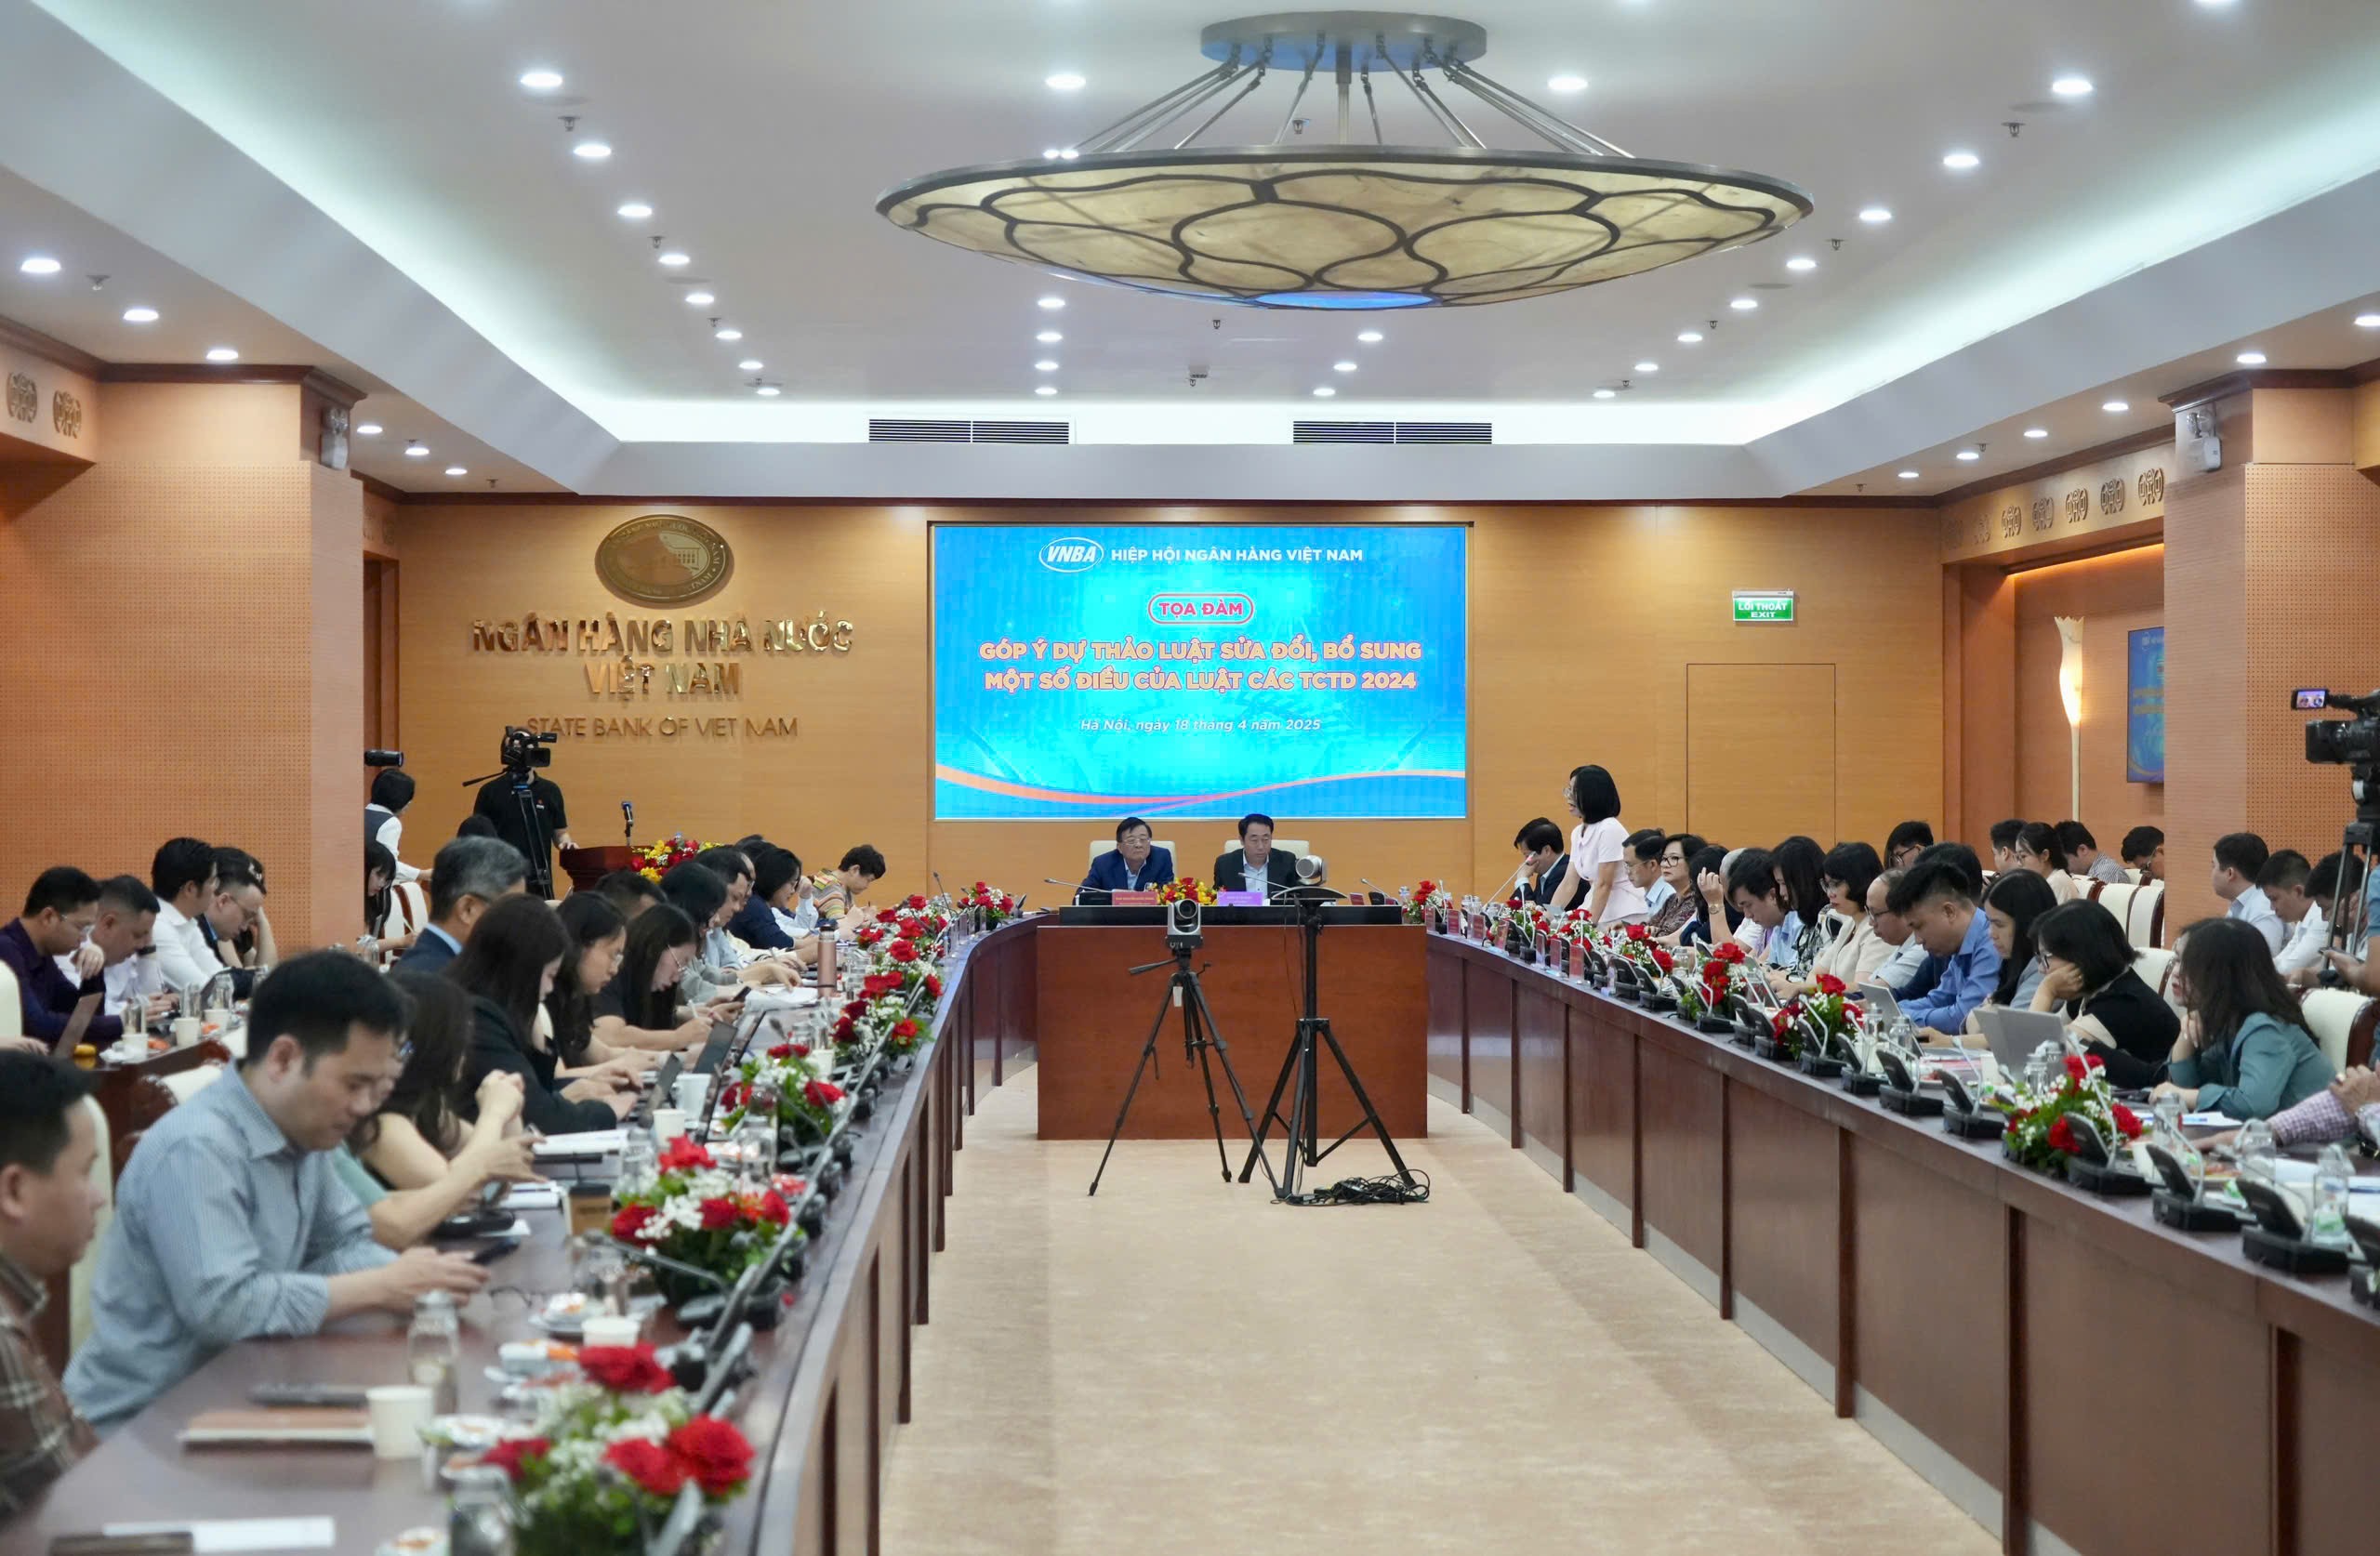 |
| Tọa đàm góp ý dự thảo Luật sửa đổi, bổ sung một số điều của Luật Các tổ chức tín dụng 2024 do Hiệp hội Ngân hàng Việt Nam tổ chức ngày 18/4. Ảnh: Ngô Hải |
Góp ý cho dự thảo luật, bà Nguyễn Thị Phương, Phó Chủ nhiệm Câu lạc bộ Pháp chế ngân hàng, Hiệp hội Ngân hàng nêu ý kiến, tại Điểm b Khoản 2 Điều 198a: “b) Tại hợp đồng bảo đảm hoặc văn bản khác (sau đây gọi là hợp đồng bảo đảm) có thỏa thuận về việc bên bảo đảm đồng ý cho bên nhận bảo đảm có quyền thu giữ tài sản bảo đảm của khoản nợ xấu khi xảy ra trường hợp xử lý tài sản bảo đảm theo quy định của pháp luật”.
Theo bà Phương, khi hợp đồng, thỏa thuận được đại diện hợp pháp của các bên ký kết thì có cơ sở xác định các bên đã đồng thuận, thống nhất và đồng ý với tất cả các nội dung ghi trong hợp đồng, thỏa thuận được ký kết, trong đó có nội dung “bên nhận bảo đảm có quyền thu giữ tài sản bảo đảm của khoản nợ xấu khi xảy ra trường hợp xử lý tài sản bảo đảm theo quy định của pháp luật”.
Do đó, việc bổ sung cụm từ “bên bảo đảm đồng ý cho” tại điểm b khoản 2 Điều 198 dự thảo là không cần thiết và gây khó khăn trong thi hành luật đối với những trường hợp hợp đồng/thỏa thuận thiếu cụm từ này. Vì vậy, “cần xem xét bỏ nội dung bên bảo đảm đồng ý cho bên nhận bảo đảm có quyền thu giữ tài sản bảo đảm của khoản nợ xấu khi xảy ra trường hợp xử lý tài sản bảo đảm theo quy định của pháp luật”, bà Phương kiến nghị.
Bên cạnh đó, đại diện Câu lạc bộ Pháp chế ngân hàng nêu ý kiến về quy định tổ chức tín dụng phải thông báo cho bên đang giữ tài sản bảo đảm trước ngày thu giữ (với động sản). Theo bà Phương, quy định này không phù hợp, khả thi với tài sản bảo đảm là ô tô, phương tiện vận tải vì thường xuyên di chuyển, không cố định để xác định được chính xác người đang giữ tài sản bảo đảm để thông báo trước. Do đó, đề nghị ban soạn thảo xem xét đối với tài sản bảo đảm là ô tô, phương tiện vận tải thì bỏ quy định về thông báo trước cho người đang giữ tài sản bảo đảm, để phù hợp đặc thù loại đồng sản này. Hoặc đề nghị xem xét quy định trường hợp thông báo cho người đang giữ tài sản bảo đảm (nếu có) để phù hợp với thực tiễn cũng như thống nhất trong nội dung trong điều khoản.
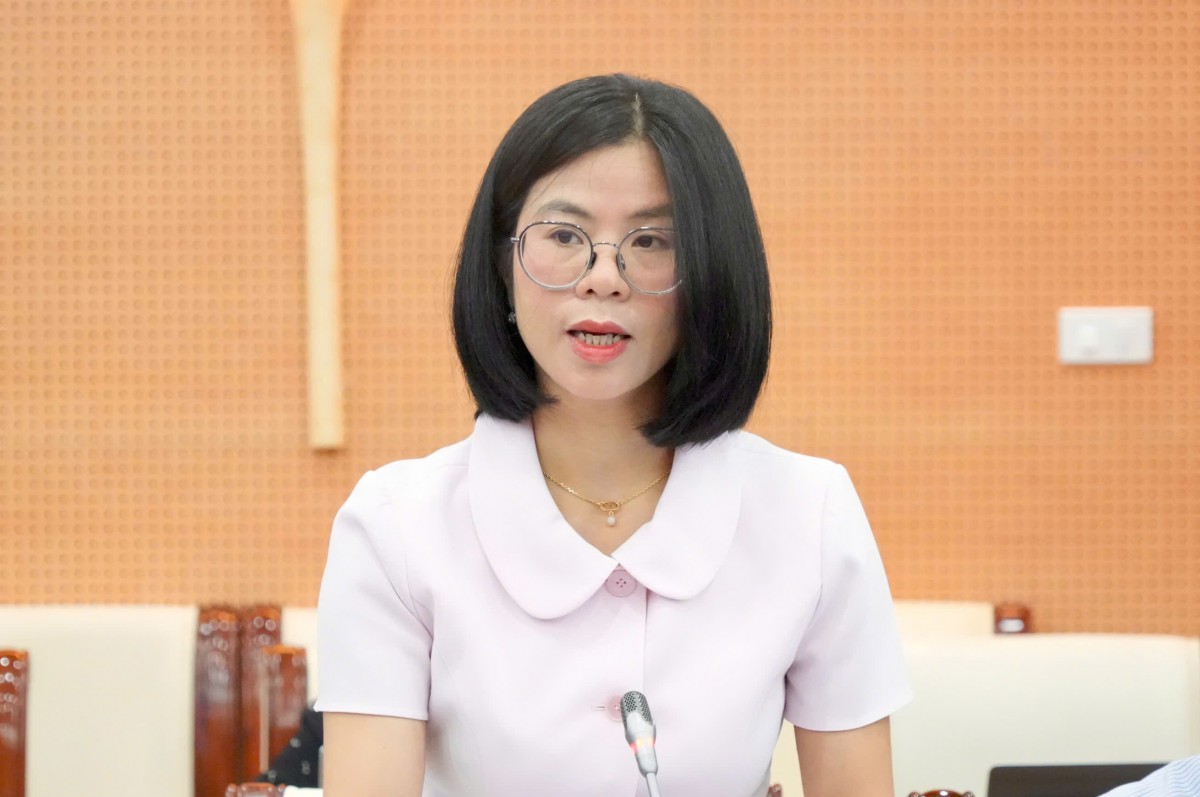 |
| Bà Nguyễn Thị Phương, Phó Chủ nhiệm Câu lạc bộ Pháp chế ngân hàng, Hiệp hội Ngân hàng phát biểu tại tọa đàm. Ảnh: Ngô Hải |
Bà Phương cũng băn khoăn với cụm từ “trái đạo đức xã hội” tại khoản 6 Điều 198a của Dự thảo: “…Trong quá trình thu giữ tài sản bảo đảm, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức mua bán, xử lý nợ, tổ chức được ủy quyền thu giữ tài sản bảo đảm không được áp dụng các biện pháp vi phạm điều cấm của pháp luật, trái đạo đức xã hội.”.
Tuy nhiên, đây là nội dung khó xác định, không có quy định, chuẩn mực cụ thể, phụ thuộc nhiều vào đánh giá chủ quan. Dẫn đến, tổ chức tín dụng rất khó xác định biện pháp như thế nào được coi là không trái đạo đức xã hội trong quá trình thu giữ tài sản bảo đảm, có thể ảnh hưởng đến việc thu hồi, xử lý nợ của các tổ chức tín dụng. “Hiện, Nghị định 21/2021/NĐ-CP ngày 19/3/2021 hướng dẫn Bộ luật Dân sự về bảo đảm thực hiện nghĩa vụ cũng chưa có hướng dẫn chi tiết về nội dung này”, bà Phương nói.
Hài hoà lợi ích ngân hàng, doanh nghiệp
Tại tọa đàm, đại diện các tổ chức tín dụng đều thống nhất quan điểm, việc xử lý nợ xấu là để đảm bảo quyền lợi của các bên. Ông Nguyễn Văn Trình, Giám đốc Pháp chế Sacombank khẳng định: “Chúng tôi không đấu tranh để bảo vệ quyền lợi của ngân hàng”. Thu giữ tài sản bảo đảm khi khách hàng vay không trả nợ chỉ là một biện pháp để bảo đảm quyền lợi không riêng ngân hàng mà là đảm bảo an toàn của hệ thống, đảm bảo an toàn của người gửi tiền và rộng hơn là đảm bảo an toàn, an ninh tiền tệ của nền kinh tế. “Quan trọng nhất là hài hoà lợi ích” - ông Hùng nhấn mạnh.
Đồng quan điểm, bà Nguyễn Thu Lan, Phó chủ tịch HĐQT Techcombank, chia sẻ, người dân gửi hàng triệu tỷ đồng vào ngân hàng và trách nhiệm của ngân hàng là phải quản lý. Ngân hàng làm không đúng sẽ chịu trách nhiệm trước pháp luật và không phải muốn làm gì thì làm. “Trong quá trình thực hiện thu hồi nợ xấu đều được làm rất cẩn trọng bởi tất cả các ngân hàng đều biết, bất kỳ một sai sót nào liên quan đến bán đấu giá tài sản, thu hồi nợ… sẽ mang đến hậu quả rất lớn. Còn trong trường hợp khách hàng có khả năng hoàn trả nợ, thì ngân hàng đều hỗ trợ bằng được để khách hàng trả nợ”, bà Lan khẳng định.
Đại diện HDBank, ông Nguyễn Đức Biên - Phó Chủ tịch HĐQT HDBank AMC, cho biết, thường thì nợ quá hạn trên 90 ngày các ngân hàng sẽ xử lý, thu hồi nợ. Mỗi ngân hàng có cách thu hồi nợ khác nhau như đôn đốc khách hàng trả nợ, khởi kiện khách vay ra tòa... Hay trước đây, ngân hàng trực tiếp đi thu giữ tài sản đảm bảo rồi bán.
Song, theo ông Biên, có những khoản nợ mất vài ba năm mới có thể thu được. Thậm chí, thực tế có rất nhiều tài sản đảm bảo không thể xử lý để thu hồi nợ như tài sản đảm bảo là căn nhà mà có người già, trẻ nhỏ đang sinh sống; thửa đất đang có tranh chấp…
Để thu hồi và xử lý nợ xấu hiệu quả, đại diện HDBank mong muốn Luật Các tổ chức tín dụng sửa đổi lần này cho phép ngân hàng chủ động được thu giữ tài sản đảm bảo để thu hồi nợ như quy định của Nghị quyết 42. Ngân hàng được đưa tài sản ra thẩm định và bán đấu giá để thu hồi nợ. Còn khi ngân hàng buộc phải kiện khách vay ra tòa thì mất rất nhiều thời gian và phát sinh chi phí liên quan, gây bất lợi cho cả ngân hàng và khách hàng.
“Khi kiện ra tòa, tài sản sẽ được bán. Nguồn tiền thu được dùng để trả cho chi phí thi hành án. Ngoài ra, trong thời gian chờ bán tài sản đảm bảo thì tiền lãi vẫn phát sinh nên khách vay sẽ bị thiệt”, ông Biên phân tích.
Còn chuyên gia tài chính ngân hàng TS. Cấn Văn Lực cho rằng, hiện nay pháp luật cũng chưa có quy định về việc hoàn trả tài sản bảo đảm là tang vật trong vụ việc vi phạm hành chính cho tổ chức tín dụng. Thực tế, có những vụ việc tài sản bảo đảm là phương tiện vận tải bị tịch thu, tạm giữ do là tang vật trong vụ việc vi phạm bị xử lý hành chính hoặc do vi phạm luật giao thông đường bộ, tuy nhiên cơ quan chức năng không giao lại các tài sản này cho tổ chức tín dụng để xử lý thu hồi nợ xấu do chưa có văn bản pháp luật quy định về nội dung này. Ngoài ra, cũng chưa có quy định cụ thể về việc ưu tiên thanh toán nợ cho tổ chức tín dụng khi thanh lý tài sản bảo đảm là tang vật trong vụ việc vi phạm hành chính.
Đọc nhiều
Người dân, doanh nghiệp quan tâm, mong đợi chính sách giảm lãi suất
Khi tài sản lớn vẫn đối mặt rủi ro tài chính tuổi già
Bán dẫn, AI: Dư địa hợp tác mới giữa Việt Nam và Hàn Quốc
9 tháng, Việt Nam xuất siêu 2,722 tỷ USD sang Ba Lan
Xuất khẩu gỗ sang Ấn Độ: Cần chiến lược dài hạn
Xây dựng quỹ tiết kiệm năng lượng từ kinh nghiệm quốc tế
Tháo gỡ rào cản tín dụng, thúc đẩy đầu tư vào công nghiệp hỗ trợ
Quỹ Toyota Việt Nam bàn giao công trình nước sạch tại Cao Bằng
Điện mặt trời giúp châu Âu giảm phụ thuộc vào khí đốt