

Xử lý triệt để tình trạng sở hữu chéo tại các tổ chức tín dụng
| Xử lý nợ xấu, sở hữu chéo trong ngành ngân hàng được cải thiệnNgân hàng Nhà nước sẽ nghiêm khắc với sở hữu chéo, cho vay BOT |
Hành lang pháp lý cần sát với thực tiễn
Ngày 8/3, Hiệp hội Ngân hàng Việt Nam tổ chức Tọa đàm góp ý dự thảo Luật Các tổ chức tín dụng (sửa đổi).
Phát biểu tại tọa đàm ông Nguyễn Quốc Hùng, Tổng thư ký Hiệp hội Ngân hàng đánh giá, việc sửa đổi, bổ sung Luật Các tổ chức tín dụng là hết sức cần thiết nhằm bảo đảm cho hoạt động của các tổ chức tín dụng phát triển an toàn, bền vững thông qua việc lành mạnh hóa tình trạng tài chính và củng cố năng lực hoạt động của các tổ chức tín dụng.
Quy định mới cần xử lý triệt để tình trạng sở hữu chéo, nâng cao yêu cầu quản trị, điều hành, hạn chế lạm dụng quyền cổ đông lớn, quyền quản trị, điều hành để thao túng hoạt động của tổ chức tín dụng, nâng cao chất lượng hoạt động của tổ chức tín dụng; tạo lập nền tảng pháp lý cho hoạt động chuyển đổi số của tổ chức tín dụng, đặc biệt, trong bối cảnh Nghị quyết 42/2017/QH 14 sẽ hết hiệu lực vào ngày 31/12/2023, việc luật hóa các chính sách xử lý nợ xấu có ý nghĩa quan trọng, qua đó, tạo được khuôn khổ pháp lý về xử lý nợ xấu của tổ chức tín dụng một cách đồng bộ, có hiệu lực pháp lý cao, áp dụng ổn định, lâu dài.
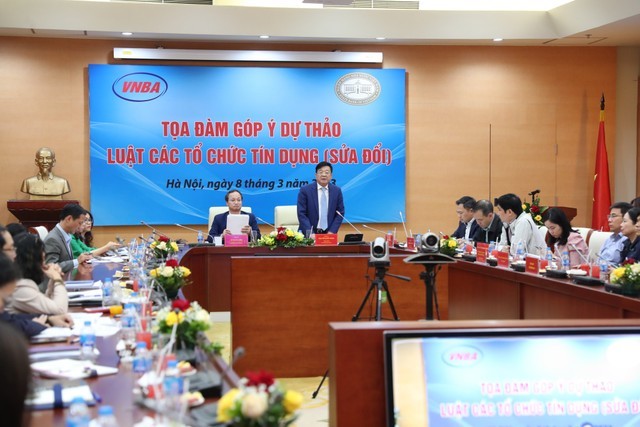 |
| Tọa đàm góp ý dự thảo Luật Các tổ chức tín dụng (sửa đổi) |
Ông Nguyễn Thành Long, Phó Tổng Giám đốc VPBank đề nghị Ngân hàng Nhà nước xem xét điều chỉnh các nội dung liên quan tới quy định tổ chức, quản trị, điều hành của tổ chức tín dụng tại Luật Các tổ chức tín dụng (sửa đổi) theo hướng áp dụng các quy định chung về tổ chức, quản trị, điều hành của tổ chức tín dụng (tùy theo mô hình/loại hình công ty) như quy định chung tại Luật Doanh nghiệp, Luật Chứng khoán hiện hành.
Chỉ đặt ra các quy định đối với những vấn đề đặc thù của ngành ngân hàng như cấu tổ chức quản lý của tổ chức tín dụng; trường hợp không được đảm nhiệm chức vụ; trường hợp không cùng đảm nhiệm chức vụ; quyền, nghĩa vụ của người quản lý, người điều hành tổ chức tín dụng; tỉ lệ sở hữu cổ phần/phần vốn góp tại tổ chức tín dụng...
Nêu lý do cho các kiến nghị, đại diện VPBankl cho biết, hiện nay việc tổ chức, quản trị, điều hành các tổ chức tín dụng phải đồng thời áp dụng cả Luật Các tổ chức tín dụng, Luật Doanh nghiệp, Luật Chứng khoán (đối với công ty đại chúng). Điều này dẫn tới sự chồng chéo trong quy định pháp luật khi áp dụng, gây lúng túng cho các tổ chức tín dụng, có tình trạng một vấn đề quy định tại Luật Các tổ chức tín dụng "vừa thừa, vừa thiếu", tạo ra các quan điểm khác nhau khi áp dụng pháp luật.
Với quy định về quyền, nghĩa vụ của Tổng Giám đốc, đại diện VPBank cho rằng, một số nội dung trùng lặp tại cả Luật Doanh nghiệp, Luật Các tổ chức tín dụng như quyết định các vấn đề liên quan đến công việc kinh doanh hằng ngày của công ty/tổ chức tín dụng; tổ chức thực hiện các nghị quyết, quyết định của hội đồng quản trị; kiến nghị phương án cơ cấu tổ chức, quy chế quản lý nội bộ của công ty; bổ nhiệm, miễn nhiệm, bãi nhiệm các chức danh quản lý trong công ty...
Và rõ ràng, minh bạch
Bà Nguyễn Thị Phương, Giám đốc Ban Pháp chế BIDV góp ý, Dự thảo Luật Các tổ chức tín dụng (sửa đổi) vẫn giữ nguyên nội dung này của Luật các tổ chức tín dụng hiện hành (Điều 132), tuy nhiên, nếu áp dụng thì quá trình thực hiện có khó khăn, vướng mắc, do:
Thứ nhất, chưa làm rõ được khái niệm "nắm giữ bất động sản" (là việc tổ chức tín dụng nhận bàn giao tài sản từ khách hàng/bên bảo đảm/bên thứ ba/cơ quan có thẩm quyền hay kể từ thời điểm tổ chức tín dụng ra quyết định xử lý).
 |
| Xử lý triệt để tình trạng sở hữu chéo tại các tổ chức tín dụng |
Hai là theo tinh thần của điều Luật có thể được hiểu trong trường hợp này tổ chức tín dụng đã nắm giữ bất động sản (như nhận bàn giao/thu giữ bất động sản từ khách hàng/bên bảo đảm/bên thứ ba/cơ quan có thẩm quyền để xử lý thu hồi nợ nhưng chưa thực hiện chuyển quyền sở hữu sang tên cho ngân hàng (chưa "mua lại").
Về vấn đề này, thực tế, kể từ thời điểm ngân hàng thu giữ/nhận bàn giao tài sản bảo đảm (hoặc tài sản không phải là tài sản đảm bảo do khách hàng/bên thứ ba/cơ quan thi hành án bàn giao để tổ chức tín dụng tự xử lý) cho đến khi xử lý xong thường kéo dài. Chưa kể nhiều trường hợp sau đó phát sinh tranh chấp khiến việc xử lý bất động sản không thực hiện được.
Do vậy việc quy định tổ chức tín dụng chỉ nắm giữ bất động sản để xử lý trong thời hạn 3 năm là chưa khả thi. Bên cạnh đó, thực tế cho thấy tổ chức tín dụng nắm giữ bất động sản trong trường hợp này cũng khó thực hiện được việc kinh doanh bất động sản do về pháp lý bất động sản chưa được chuyển quyền sở hữu cho tổ chức tín dụng nên tổ chức tín dụng chưa có đầy đủ quyền sở hữu để kinh doanh, khai thác.
Mặt khác, kể cả một số trường hợp thực hiện được việc khai thác, sử dụng tài sản trong thời gian chờ xử lý thì cũng là với mục đích chủ yếu là để thu hồi, tận thu nợ đối với khách hàng mà không phải là với mục đích kinh doanh bất động sản (theo quy định tại Khoản 2 Điều 23 Nghị định 21/2021/NĐ-CP ngày 19/3/2021 quy định thi hành Bộ Luật dân sự về bảo đảm thực hiện nghĩa vụ),
Đại diện BIDV kiến nghị, để tạo điều kiện cho các tổ chức tín dụng sử dụng được nhiều nguồn lực, phương thức để xử lý nợ, thu hồi vốn, nhưng đồng thời vẫn bảo đảm quản lý Nhà nước trong việc hạn chế các tổ chức tín dụng thực hiện kinh doanh bất động sản, đề xuất sửa đổi, bổ sung Khoản 3 Điều 132 Luật Các tổ chức tín dụng 2010 theo hướng quy định nắm giữ bất động sản là việc tổ chức tín dụng nhận tài sản là bất động sản để thay thế nghĩa vụ trả nợ của khách hàng tại tổ chức tín dụng.
Trong thời hạn 5 năm (hoặc một thời điểm cụ thể mà Ngân hàng Nhà nước đánh giá là phù hợp) kể từ ngày tổ chức tín dụng nhận bất động sản để thay thế nghĩa vụ trả nợ của khách hàng, tổ chức tín dụng phải bán, chuyển nhượng; hoặc quyết định làm trụ sở kinh doanh, địa điểm làm việc hoặc cơ sở kho tàng phục vụ trực tiếp cho các hoạt động nghiệp vụ của tổ chức tín dụng, bảo đảm tỉ lệ đầu tư vào tài sản cố định và mục đích sử dụng tài sản cố định quy định tại Điều 140 của Luật này.
Bên cạnh đó, cần có hướng dẫn trình tự, thủ tục đăng ký chuyển quyền sở hữu, sử dụng đối với bất động sản khi tổ chức tín dụng nhận tài sản là bất động sản để thay thế nghĩa vụ trả nợ của khách hàng.
Cũng góp ý về vấn đề đảm khả năng thu hồi vốn của tổ chức tín dụng, bà Nguyễn Thị Vân Hoài, Giám đốc cao cấp quản trị quan hệ công, Techcombank cho rằng, trong hoạt động cấp tín dụng của các tổ chức tín dụng, việc áp dụng các biện pháp bảo đảm giữ vai trò đặc biệt quan trọng nhằm bảo đảm khả năng thu hồi vốn của tổ chức tín dụng. Do vậy, cần thiết phải có một hành lang pháp lý rõ ràng và minh bạch để bảo vệ bên cho vay/bên nhận bảo đảm trong các trường hợp bên vay không có khả năng trả nợ hoặc chây ì không thực hiện nghĩa vụ trả nợ cho các tổ chức tín dụng.
Đọc nhiều
Năm 2027, ít nhất 30% đề tài nghiên cứu phải gắn với doanh nghiệp
Chuyển đổi xe điện: Bài toán khó từ tầng hầm chung cư
Tổ chức Cuộc thi Tài năng múa học sinh, sinh viên toàn quốc năm 2026
Ứng dụng AI, giảm chi phí phát triển du lịch cộng đồng
Xuất khẩu tôm chậm lại, doanh nghiệp đối mặt thách thức gì?
Dệt may Việt Nam cần gì để đón dòng dịch chuyển chuỗi cung ứng?
Bộ trưởng Bộ Tư pháp: Hoàn thiện đồng bộ thể chế đất đai, nhà ở để khơi thông nguồn lực
HCM City Export 2026 mở rộng kết nối, thúc đẩy xuất khẩu hàng Việt Nam
Infographic | 9 tháng, kim ngạch thương mại Việt Nam - Bỉ đạt 3,49 tỷ USD