

Dự thảo Luật Thuế tiêu thụ đặc biệt (sửa đổi) với rượu, bia: Cần cân nhắc kỹ lưỡng
Hai phương án tăng thuế tạo ý kiến trái chiều
Dự thảo Luật Thuế tiêu thụ đặc biệt sửa đổi do Bộ Tài chính chủ trì đang nhận được sự quan tâm lớn từ dư luận và các doanh nghiệp, đặc biệt là các doanh nghiệp sản xuất, kinh doanh rượu, bia. Dự thảo này đề xuất mở rộng đối tượng chịu thuế và đáng chú ý nhất là việc tăng mạnh thuế suất đối với mặt hàng rượu, bia.
Theo dự thảo, Bộ Tài chính đưa ra hai phương án tăng thuế suất tiêu thụ đặc biệt đối với rượu và bia trong giai đoạn 2026-2030. Cả hai phương án đều đề xuất tăng thuế suất một cách đáng kể so với mức hiện hành, với phương án 2 được đánh giá là mạnh tay hơn.
Việc tăng thuế tiêu thụ đặc biệt đối với rượu, bia được kỳ vọng sẽ tăng thu ngân sách nhà nước, đồng thời giảm tiêu thụ các sản phẩm này, góp phần cải thiện tình hình sức khỏe cộng đồng. Tuy nhiên, nhiều chuyên gia kinh tế và doanh nghiệp bày tỏ lo ngại về tác động tiêu cực của việc tăng thuế quá nhanh và quá mạnh.
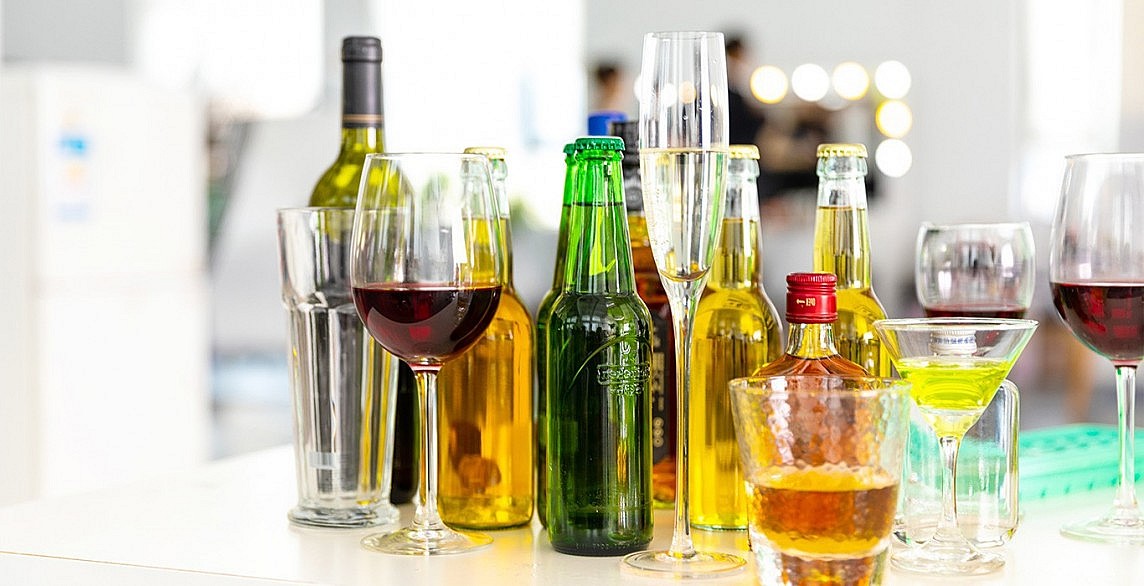 |
| Dự thảo Luật Thuế tiêu thụ đặc biệt (TTĐB) sửa đổi do Bộ Tài chính chủ trì đang nhận được sự quan tâm lớn từ dư luận và các doanh nghiệp. Ảnh: ftiglobal |
Tại hội thảo góp ý hoàn thiện dự thảo luật Thuế tiêu thụ đặc biệt (sửa đổi) do Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) cùng các bên liên quan tổ chức sáng nay (8/8), TS Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, Thành viên Hội đồng Tư vấn chính sách Tài chính - Tiền tệ Quốc gia cho biết: Cần tính toán mức thuế tiêu thụ đặc biệt đối với một số sản phẩm đồ uống, thời điểm và lộ trình tăng thuế phù hợp, khả thi, tránh hiện tượng nhanh quá có thể gây sốc, gây tác dụng ngược như lách luật, chuyển sang dùng các đồ uống có tác hại nhiều hơn.
Theo bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế Việt Nam, thuế tiêu thụ đặc biệt tại Việt Nam đã đảm bảo được phần lớn mục tiêu như hướng dẫn, định hướng tiêu dùng và đóng góp cho ngân sách nhà nước.
"Việc tăng thuế tiêu thụ đặc biệt với đồ uống có cồn cần hướng đến hài hòa các mục tiêu và phù hợp với bối cảnh thực tế. Chủ tịch Hội Tư vấn thuế Việt Nam đồng tình với việc tăng thuế tiêu thụ đặc biệt theo lộ trình từng năm trong giai đoạn từ năm 2026 - 2030, song việc tăng liên tục và tăng cao sẽ ảnh hưởng nhất định đến doanh nghiệp" - bà Cúc nhận định.
Chủ tịch Hội tư vấn thuế Việt Nam kiến nghị cơ quan soạn thảo cân nhắc, đánh giá kỹ tác động với việc tăng thuế nhanh và mạnh với đồ uống có cồn. Đồng thời, xem xét phương án giãn thời gian tăng thuế suất có lộ trình phù hợp.
Bộ Tài chính nghiêng về phương án 2
Trước 2 phương án tăng thuế cao và sốc đối với mặt hàng rượu bia, Hiệp hội Bia-Rượu-Nước giải khát Việt Nam (VBA) và nhiều doanh nghiệp ngành đồ uống thấu hiểu và chia sẻ với các mục tiêu quản lý nhà nước cũng như sự ổn định, an toàn sức khỏe của người dân, cộng đồng cũng như ủng hộ chủ trương của Nhà nước về tăng thuế. Tuy nhiên, đối với 2 phương án lấy ý kiến lần này cần xem xét, đánh giá cẩn trọng và có lộ trình, xem xét lùi thời điểm áp dụng, giãn tiến độ và giảm mức tăng thuế suất đối với ngành rượu, bia trên cơ sở đánh giá toàn diện các tác động trong điều kiện thực tế ở Việt Nam.
Việc tăng thuế tiêu thụ đặc biệt với bia, rượu, TS Cấn Văn Lực cho rằng, có thể tăng thu ngân sách trong ngắn hạn, nhưng trong trung - dài hạn sẽ làm giảm sức cầu tiêu dùng, giảm doanh thu và lợi nhuận doanh nghiệp. Qua đó, giảm thu thuế VAT và thuế thu nhập doanh nghiệp, nên tổng hòa về việc tăng hay giảm thu thuế là chưa rõ.
Trong quá trình lấy ý kiến để hoàn thiện dự thảo Luật, Bộ Tài chính đã nhận được ý kiến góp ý của các bộ ngành, địa phương về 2 phương án tăng thuế nêu trên đối với mặt hàng rượu bia. Trong đó, Bộ Y tế, Bộ Nội vụ, Bộ Công an và nhiều địa phương như Yên Bái, Quảng Bình, Quảng Trị, Vĩnh Long, Lạng Sơn, Quảng Ngãi, Bắc Ninh, Phú Yên..., Tổ chức Y tế thế giới (WHO) nhất trí theo phương án 2.
Bộ Tài chính cũng nghiêng theo phương án 2 và cho biết theo phương án này thì giá bán năm 2026 sẽ tăng khoảng 10% so với năm 2025 và các năm tiếp theo mỗi năm giá bán sẽ tăng 2 - 3% so với năm trước, để đảm bảo giá sản phẩm tăng tương ứng theo mức độ lạm phát và gia tăng thu nhập của các năm tiếp theo.
Với phương án 2, Bộ Tài chính cho rằng sẽ có tác dụng giảm khả năng chi trả đối với các sản phẩm rượu, bia mạnh hơn, tác động tốt hơn trong việc giảm tỉ lệ sử dụng rượu, bia và giảm các tác hại liên quan do việc lạm dụng rượu, bia gây ra.
Chuyên gia kinh tế - PGS-TS Ngô Trí Long đề xuất cân nhắc lộ trình tăng thuế suất một cách hợp lý để đạt được các mục tiêu của thuế tiêu thụ đặc biệt. "Trong bối cảnh hiện nay, giảm mức tăng thuế và giãn lộ trình tăng thuế hợp lý là giải pháp tối ưu để tạo điều kiện giúp doanh nghiệp phục hồi, ổn định và dần phát triển"- ông Long nói.
Dự thảo Luật Thuế tiêu thụ đặc biệt sửa đổi đang nhận được sự quan tâm lớn từ xã hội. Việc tăng thuế tiêu thụ đặc biệt đối với rượu, bia là một vấn đề phức tạp, đòi hỏi phải cân nhắc kỹ lưỡng giữa mục tiêu tăng thu ngân sách và tác động đến doanh nghiệp và người tiêu dùng.
Dự thảo Luật Thuế tiêu thụ đặc biệt (sửa đổi) do Bộ Tài chính chủ trì xây dựng, trong đó đề xuất mở rộng đối tượng chịu thuế và tăng thuế đối với một số mặt hàng. Tại dự thảo, Bộ Tài chính đưa ra 2 phương án tăng thuế suất thuế tiêu thụ đặc biệt đối với mặt hàng rượu, bia. Đối với mặt hàng rượu từ 20 độ trở lên: phương án 1 là tăng thuế suất từ mức hiện hành 65% lên 70%, 75%, 80%, 85%, 90% theo từng năm trong giai đoạn từ năm 2026 - 2030. Phương án 2 là tăng thuế suất từ mức hiện hành 65% lên 80%, 85%, 90%, 95%, 100% theo từng năm trong giai đoạn từ năm 2026 - 2030. Đối với mặt hàng rượu dưới 20 độ: Phương án 1 là tăng thuế suất từ mức hiện hành 35% lên 40%, 45%, 50%, 55%, 60% theo từng năm trong giai đoạn từ năm 2026 - 2030. Phương án 2 là tăng thuế suất từ mức hiện hành 35% lên 50%, 55%, 60%, 65%, 70% theo từng năm trong giai đoạn từ năm 2026 - 2030. Đối với mặt hàng bia: Phương án 1 là tăng thuế suất từ mức hiện hành 65% lên 70%, 75%, 80%, 85%, 90% theo từng năm trong giai đoạn từ năm 2026 - 2030. Phương án 2 là tăng thuế suất từ mức hiện hành 65% lên 80%, 85%, 90%, 95%, 100% theo từng năm trong giai đoạn từ năm 2026 - 2030. |
Đọc nhiều
Thành phố Huế: Bài toán gia tăng giá trị từ du lịch tàu biển
Thương mại điện tử mở lối cho đặc sản Cao Bằng vươn xa
Chọn thức ăn cho thú cưng: Đừng chỉ dựa vào quảng cáo
Đà Nẵng tìm động lực tăng trưởng từ thương mại điện tử xuyên biên giới
Năm 2027, ít nhất 30% đề tài nghiên cứu phải gắn với doanh nghiệp
Chuyển đổi xe điện: Bài toán khó từ tầng hầm chung cư
Tổ chức Cuộc thi Tài năng múa học sinh, sinh viên toàn quốc năm 2026
Ứng dụng AI, giảm chi phí phát triển du lịch cộng đồng
Xuất khẩu tôm chậm lại, doanh nghiệp đối mặt thách thức gì?