

Khuyến nghị cổ phiếu hôm nay 5/3: MSN, MWG và CTD
| Khuyến nghị cổ phiếu hôm nay 29/2: PNJ, PVS và VHMKhuyến nghị cổ phiếu hôm nay 1/3: IMP, VIB và NLGKhuyến nghị cổ phiếu hôm nay 4/3: PC1, DPM và CNG |
Khuyến nghị cổ phiếu MSN - Khả quan
Dựa trên triển vọng phục hồi của ngành bán lẻ, Công ty Chứng khoán Bảo Việt (BVSC) đã xác định giá trị hợp lý của cổ phiếu MSN của Công ty Cổ phần Tập đoàn Masan là 93.200 đồng/cp, kỳ vọng sinh lời 32% so với giá đóng cửa ngày 4/3.
Kết thúc năm 2023, MSN ghi nhận doanh thu thuần 78.252 tỷ đồng, tăng 2,7% so với năm trước và lợi nhuận sau thuế - cổ đông thiểu số 419 tỷ đồng, tương ứng giảm 88,3% so với năm 2022.
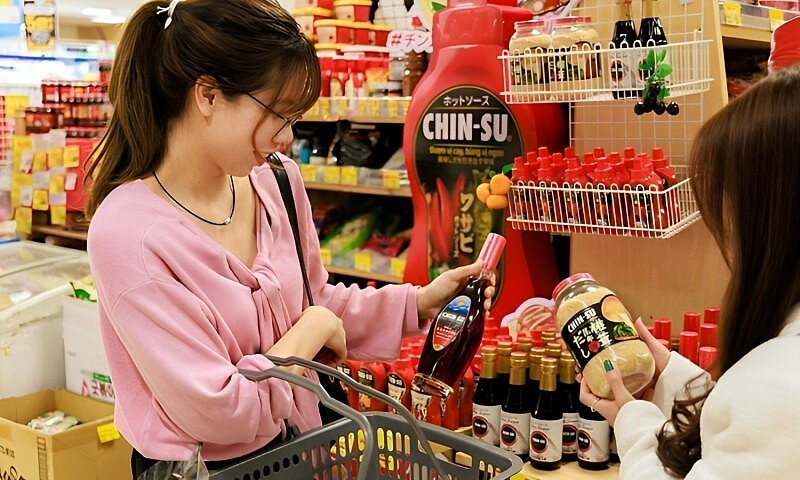 |
| Theo BVSC, giai đoạn khó khăn nhất của MSN đã qua. Lợi nhuận hồi phục, chi phí tài chính giảm dần sẽ là động lực tăng trưởng của cổ phiếu trong thời gian gian tới |
Đây là mức lợi nhuận thấp nhất trong 10 năm trở lại đây của công ty khi sự tăng trưởng vững vàng của các mảng kinh doanh tiêu dùng không thể bù đắp sự tăng mạnh của chi phí tài chính trong môi trường lãi suất và tỷ giá biến động, và kết quả kinh doanh kém khả quan của các mảng không cốt lõi, công ty liên kết.
Tính đến cuối quý IV/2023, nợ vay đến hạn trong 12 tháng tới của MSN là 8.963 tỷ đồng (giảm 62%) và chiếm 21,6% tổng dư nợ dài hạn (giảm 5.573 bps). Dưới góc nhìn thận trọng, BVSC đánh giá áp lực cơ cấu nguồn vốn đã qua thời điểm tồi tệ nhất.
Hiện tại, hệ số EBITDA trên phần nợ tới hạn của doanh nghiệp cải thiện lên 1,6 lần. Tiếp theo, tập đoàn sắp nhận được 250 triệu USD từ Bain Capital cũng như MSN đang sẵn có 17.000 tỷ đồng tiền mặt. Với cơ sở trên, BSC không quá lo ngại về khả năng thanh toán của MSN trong thời gian tới
BVSC dự báo năm 2024 doanh thu thuần hợp nhất đạt 90.417 tỷ đồng, tương ứng tăng 15,5% so với cùng kỳ và lợi nhuận sau thuế - cổ đông thiểu số đạt 1.651 tỷ đồng, tăng gần 4 lần so với nền thấp năm 2023.
Theo BVSC, giai đoạn khó khăn nhất của tập đoàn đã qua. Lợi nhuận hồi phục, chi phí tài chính giảm dần sẽ là động lực tăng trưởng của cổ phiếu trong thời gian gian tới. Bằng phương pháp SOTP, BVSC xác định giá trị hợp lý của cổ phiếu MSC là 93.200 đồng/cp, kỳ vọng tăng trưởng 32% so với giá đóng cửa phiên giao dịch 4/3/2024.
Ngoài ra, đơn vị phân tích cũng nhấn mạnh cổ phiếu MSN, bên cạnh một số bluechips khác, có thể sẽ thu hút dòng tiền trong câu chuyện nâng hạng sắp tới của thị trường chứng khoán Việt Nam.
Khuyến nghị cổ phiếu MWG - Mua
Kỳ vọng vào tiềm năng tăng trưởng của chuỗi cửa hàng Bách Hóa Xanh, Công ty chứng khoán VietCap (VCSC) tiếp tục nâng giá mục tiêu thêm 10% và duy trì khuyến nghị mua cho Công ty Cổ phần Đầu tư Thế giới Di động (HOSE: MWG).
VCSC vẫn tin tưởng vào khả năng của MWG trong việc tận dụng nhu cầu ngày càng tăng đối với bán lẻ thực phẩm hiện đại từ những người tiêu dùng ngày càng coi trọng chất lượng hơn nhờ thế mạnh về thực phẩm tươi sống.
Nguyên nhân VCSC nâng giá mục tiêu đối với MWG chủ yếu do mức tăng 38% trong định giá của đơn vị này đối với Bách hóa Xanh. VCSC nâng dự báo tổng thu nhập thuần giai đoạn 2024-2032 của Bách hóa Xanh thêm 12%, được thúc đẩy bởi dự báo mở rộng cửa hàng mới cao hơn trong giai đoạn 2026 – 2031.
Ngược lại, đơn vị phân tích cũng giảm tỷ lệ chiết khấu của Bách hóa Xanh 100 điểm cơ bản xuống 14% (phù hợp với chi phí vốn chủ sở hữu VCSC áp dụng cho định giá đối với Thế giới di động và Điện máy Xanh). Các chuyên gia kỳ vọng Bách hóa Xanh tạo ra lợi nhuận dài hạn cho MWG sau năm 2024.
Đơn vị phân tích cũng nâng dự báo tổng lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giai đoạn 2024-2025 của MWG thêm 2% do dự báo Thế giới di động và Điện máy Xanh sẽ đạt được hiệu quả hoạt động tốt hơn trong giai đoạn này, dựa theo kết quả đóng cửa cửa hàng cao hơn dự kiến trong năm 2023.
Tại cuộc họp với nhà đầu tư vừa diễn ra gần đây, MWG cũng đặt ra mục tiêu lợi nhuận cho cả năm 2024 là 2.400 tỷ đồng. Ông Nguyễn Đức Tài, Chủ tịch HĐQT cho biết, con số 2.400 tỷ đồng lợi nhuận sau thuế đặt ra cho năm 2024 không phải con số cao so với 125.000 tỷ đồng doanh thu, con số lợi nhuận như vậy chỉ tương đương 2% doanh thu.
Nhìn lại năm 2023, ông Tài cho rằng, thị trường thay đổi quá nhanh chóng nhưng MWG nhận diện ra sự thay đổi đó quá chậm, đến hết quý I/2023, MWG mới nhận diện ra sức mua trên thị trường bị đình đốn và không có quay trở lại. Từ khi nhận diện ra những thay đổi đó, MWG cũng đã có những điều chỉnh.
"Năm 2023, MWG trải qua quá trình tái cấu trúc, đã điều chỉnh nhiều thứ trong vận hành để kể cả khi thị trường có tăng hay giảm thì vận hành sẽ rất lành mạnh, gọn gàng. Sau tái cấu trúc, MWG có một đội hình gọn gàng và cách vận hành gọn gàng, phần lớn chi phí là miễn phí, không còn mang tính chất cố định nhiều nữa nên dù doanh thu có tăng hay giảm thì mọi chi phí sẽ bám theo doanh thu. Với cách vận hành mới, lợi nhuận sẽ tương đối được bảo đảm. Do đó, lợi nhuận năm 2024 sẽ ổn và con số mục tiêu 2.400 tỷ đồng lợi nhuận năm nay là trong tầm tay", Chủ tịch MWG khẳng định.
Khuyến nghị cổ phiếu CTD - Nắm giữ
Dựa trên kết quả kinh doanh cải thiện cũng như tình hình tài chính dần được cải thiện trong thời gian qua, Công ty Chứng khoán KB Việt Nam (KBSV) tiếp tục khuyến nghị nắm giữ cổ phiếu CTD của Công ty Cổ phần Xây dựng Coteccons.
Theo cập nhật mới nhất, lợi nhuận hoạt động kinh doanh quý II/2024 của CTD đạt 47 tỷ đồng, tăng 172% so với quý trước. Động lực chính giúp giúp CTD tăng trưởng lợi nhuận là do tỷ trọng backlog mảng công nghiệp gia tăng, đồng thời, các dự án cũ với biên lãi gộp thấp dần được bàn giao và ghi nhận hết. Thêm vào đó, chi phí quản lý doanh nghiệp (SG&A) giảm 33% nhờ chi phí dự phòng giảm 31%.
Hiện tại, CTD đã hoàn thành trích lập 100% nợ xấu liên quan tới công ty TNHH Saigon Glory. Công ty chứng khoán KB Việt Nam kỳ vọng chi phí dự phòng trong 2024 được kiểm soát ở mức 104 tỷ đồng.
Trong quý III/2024, CTD đã mua lại 100% vốn góp 2 công ty trong lĩnh vực nhôm kính và M&E, ước tính biên lãi gộp của 2 mảng này đạt lần lượt 15% và 3%. KBSV kỳ vọng 2 công ty mới sẽ giúp tăng khả năng cạnh tranh khi đấu thầu của CTD, đồng thời cải thiện năng lực thi công và dần tạo động lực tăng trưởng trong mảng công nghiệp (M&E chiếm 60-70% giá trị công việc trong 1 dự án công nghiệp).
Tỷ trọng backlog mảng công nghiệp của CTD tăng lên 32% trong quý II/2024. Đơn vị phân tích kỳ vọng backlog mảng này sẽ được cải thiện lên 40% trong thời gian tới nhờ năng lực thi công đã được chứng minh và được cải thiện với mảng M&E mới đầu tư và nền tảng tài chính vững chắc và khả năng đáp ứng các yêu cầu về ESG là lợi thế khi đấu thầu các dự án có vốn FDI.
Tình hình tài chính lành mạnh và nền tảng doanh nghiệp cơ bản, KBSV đưa ra khuyến nghị nắm giữ với CTD với giá mục tiêu 76.600 đồng/cp, tương ứng với mức lợi nhuận kỳ vọng 7% so với giá đóng cửa ngày 4/3/2024.
Đọc nhiều
Thành phố Huế: Bài toán gia tăng giá trị từ du lịch tàu biển
Thương mại điện tử mở lối cho đặc sản Cao Bằng vươn xa
Chọn thức ăn cho thú cưng: Đừng chỉ dựa vào quảng cáo
Đà Nẵng tìm động lực tăng trưởng từ thương mại điện tử xuyên biên giới
Năm 2027, ít nhất 30% đề tài nghiên cứu phải gắn với doanh nghiệp
Chuyển đổi xe điện: Bài toán khó từ tầng hầm chung cư
Tổ chức Cuộc thi Tài năng múa học sinh, sinh viên toàn quốc năm 2026
Ứng dụng AI, giảm chi phí phát triển du lịch cộng đồng
Xuất khẩu tôm chậm lại, doanh nghiệp đối mặt thách thức gì?