



Thấy gì từ những vụ "lùm xùm" của ngân hàng thời gian gần đây?
Chia sẻ về những vụ việc gây xôn xao dư luận tại một số ngân hàng mới đây, chuyên gia kinh tế PGS, TS. Nguyễn Thường Lạng cho rằng, không nên tạo các thêm các tiền lệ xấu cho quan hệ khách gửi – ngân hàng.
-Thưa chuyên gia, các quy định về bảo vệ người tiêu dùng có vẻ như chưa “phủ sóng” đến các giao dịch ngân hàng?
Những vụ việc này với những thông tin bộc lộ rõ như vậy có thể thấy quyền lợi khách hàng bị xâm phạm quá lớn. Việt Nam đã có Luật bảo vệ quyền lợi người tiêu dùng nhưng thực tế đạo luật đó dường như chưa được kích hoạt trong các trường hợp này.
Lãi suất vọt lên tới 1.000 lần cao hơn cả cho vay nặng lãi. Điều này cho thấy thỏa thuận về điều khoản cam kết trong hợp đồng giữa khách hàng và ngân hàng nằm ngoài mong đợi của khách hàng.
Sự sơ hở của khách hàng vì chưa thể tưởng tượng được khoản tiền lãi lớn thế trong thời đại mà mọi thứ gắn với mạng trực tuyến đều trở nên rẻ hơn và tiến bộ công nghệ tạo phúc lợi to lớn cho người tiêu dùng.
 |
| Các ngân hàng cần tăng cường hệ thống quản trị rủi ro. Ảnh minh hoạ. |
- Những vụ việc gần đây của một số ngân hàng cho thấy điều gì, thưa ông?
Có thể thấy, dịch vụ chăm sóc khách hàng của một số ngân hàng chưa vận hành hiệu quả trên nguyên tắc xây dựng quan hệ tốt đẹp, thân thiện giữa hai bên và khách hàng cần được coi là thượng đế thực sự. Phương châm thậm chí triết lý bảo vệ quyền lợi khách hàng để nuôi dưỡng khối khách hàng chưa được thực hiện đúng nghĩa thậm chí lòng tin của khách hàng bị lợi dụng.
Lỗi có thể từ phía khách hàng do quá tin và dịch vụ hiện đại công nghệ cao của khách hàng. Đặc biệt khách hàng tin cậy cao vào đạo đức kinh doanh của ngân hàng. Tuy nhiên, điều này đáng lẽ cần được tôn trọng nhất hoá ra lại xoay theo hướng ngược lại.
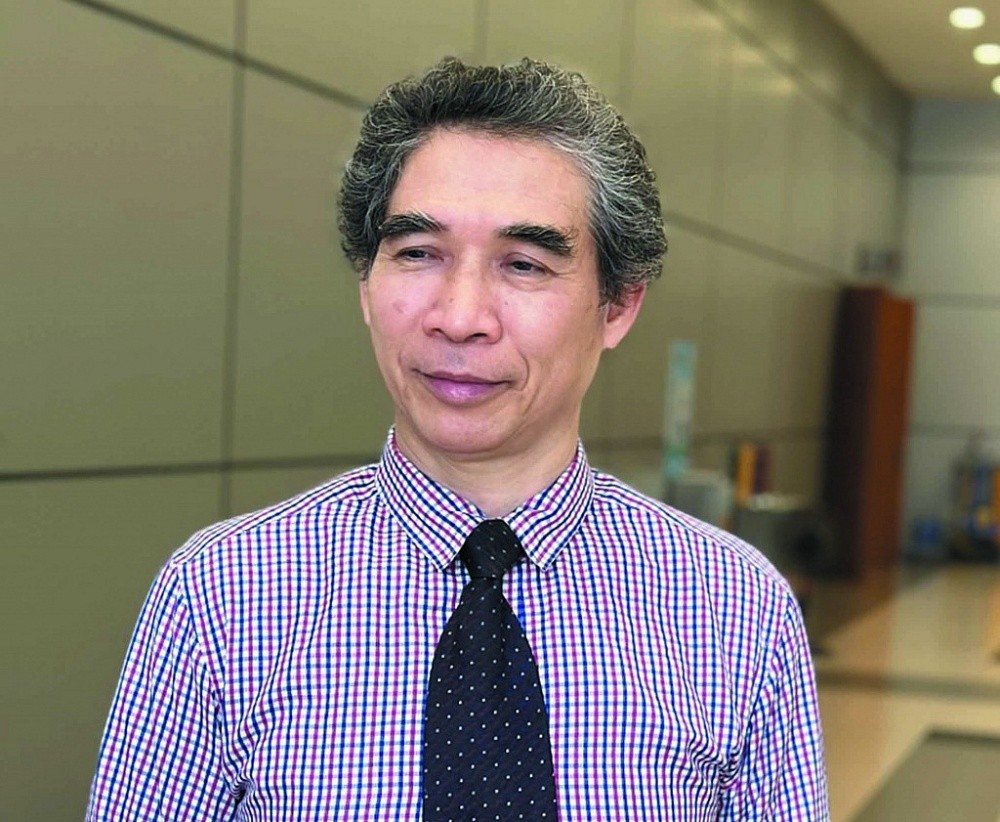 |
| Chuyên gia kinh tế PGS. TS Nguyễn Thường Lạng |
Khi các bên không tự thỏa thuận được bằng thương lượng và hòa giải thì khi đó những giá trị đạo đức và văn hóa kinh doanh chưa được vận dụng. Dư luận và quan điểm công chúng chưa được phát huy để bảo vệ lợi ích khách hàng, cần có sự vào cuộc của cơ quan quản lý ngân hàng - cơ quan luôn tuân thủ lý tưởng và đạo lý phục vụ và bảo vệ lợi ích khách hàng cũng như các hội bảo vệ quyền lợi người tiêu dùng. Việc tính lãi có thể nên theo tính lãi suất ngân hàng thương mại thông thường.
Ngân hàng cung ứng dịch vụ cần rà soát lại quy trình, kiểm tra lại dịch vụ chăm sóc khách hàng và đặc biệt là xem xét lại hệ thống cảnh báo khách hàng khi có sự tăng vọt lên theo mức lũy thừa của lãi suất - cách tính lãi cao nhất thì cần có cảnh báo với khách hàng. Đó mới là cách làm có đạo đức, thân thiện và để không xảy ra các vụ việc tương tự. Trường hợp này có thể xử lý theo lãi suất tiền gửi thậm chí không kỳ hạn ở mức thấp nhất cho khách hàng là thỏa đáng nhất, khách hàng cũng chịu thiệt vừa phải và lợi ích ngân hàng cũng không bị mất đi hoàn toàn.
-Theo chuyên gia, cần làm gì để không xảy ra các vụ việc tương tự?
Những vụ việc gần đây cho thấy, cần một cách xử lý theo phương châm "lợi ích hài hòa, rủi ro chia sẻ" để còn xây dựng quan hệ khách hàng tốt đẹp và cải thiện chất lượng dịch vụ khách hàng lên trình độ mới nhân văn và tăng chữ tín cao vào hệ thống ngân hàng.
Điều đó mới bảo đảm kinh doanh ngân hàng bền vững, nhất là lòng tin khách hàng tăng cao, uy tín ngân hàng được giữ vững, xã hội tôn trong giá trị của các bên và không gây xáo trộn quan hệ khách hàng không cần thiết, không tạo tiền lệ xấu.
-Xin cảm ơn chuyên gia!
Đọc nhiều
Xúc tiến thương mại biên giới: Mở rộng không gian, nâng chất liên kết
Cao Bằng xây hệ sinh thái thương mại điện tử bền vững
Khai thác sâu CPTPP: Tuân thủ yêu cầu là điều kiện tiên quyết
Mở rộng không gian xuất khẩu cho ngành điện tử từ CPTPP
Nghề dệt lanh Lùng Tám gìn giữ giá trị qua nhiều thế hệ
Tuyên Quang tăng cường tuyên truyền, xử lý vi phạm về hàng hóa
FDI thực hiện 9 tháng năm 2026 cao nhất 5 năm
Quảng Ngãi: Vững kinh tế nhờ thay đổi tư duy cây trồng
TP. Hồ Chí Minh: Doanh thu bán lẻ, dịch vụ tiêu dùng đạt gần 1,49 triệu tỷ đồng