



Khuyến nghị cổ phiếu hôm nay 30/11: IDC, DHG và VRE
| Khuyến nghị cổ phiếu hôm nay 27/11: GEG, PNJ và PHRKhuyến nghị cổ phiếu hôm nay 28/11: PC1, DPR và VNMKhuyến nghị cổ phiếu hôm nay 29/11: TCM, VIB và CTR |
Khuyến nghị cổ phiếu IDC - Khả quan
9 tháng đầu năm, tổng doanh thu của Tổng công ty Idico - Công ty Cổ phần (HNX: IDC) giảm 29% so với cùng kỳ năm ngoái, xuống gần 5.000 tỷ đồng, chủ yếu do doanh thu cho thuê khu công nghiệp (KCN) giảm 45% còn khoảng 2.200 tỷ đồng.
Đặc biệt, biên lợi nhuận gộp của IDC cũng giảm xuống 32% (thấp hơn 11,8 điểm phần trăm so với cùng kỳ), nguyên nhân tiếp tục do sự suy giảm của hoạt động cho thuê KCN.
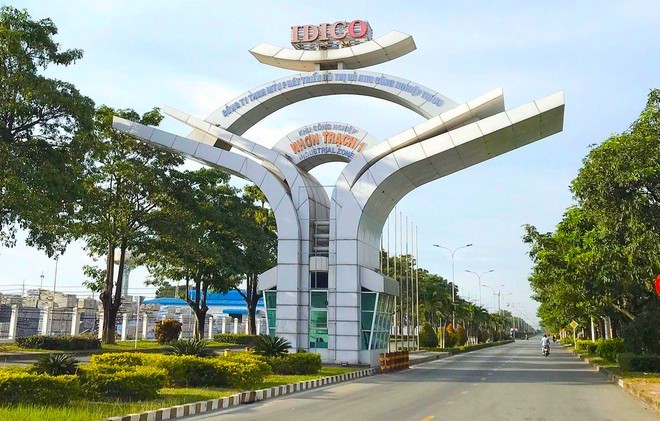 |
| Cho năm 2024, ACBS dự phóng doanh thu của IDC đạt gần 8.700 tỷ đồng (tăng 23,6% cùng kỳ) và lợi nhuận sau thuế đạt gần 2.400 tỷ đồng (tăng 52,7%) |
Trong báo cáo mới đây, Công ty Chứng khoán ACB (ACBS) cho biết doanh thu của IDC giảm mạnh là bởi phương pháp ghi nhận doanh thu chưa thực hiện (khi thay đổi phương pháp hạch toán doanh thu từ hàng năm sang một lần) thấp hơn so với 9 tháng đầu năm 2022.
Lấy ví dụ, 9 tháng đầu năm 2023, doanh nghiệp ghi nhận gần 400 tỷ đồng doanh thu từ KCN Quế Võ 2; nhưng cùng kỳ năm trước ghi nhận khoảng 2.400 tỷ đồng doanh thu từ KCN Nhơn Trạch 5, Phú Mỹ 2, Phú Mỹ 2 mở rộng và Mỹ Xuân B1.
Đối với mảng điện, doanh thu 9 tháng đầu năm của IDC đạt 2.100 tỷ đồng (giảm 3% so với cùng kỳ 2022) chủ yếu do sản lượng điện phân phối tại các KCN giảm khi khách thuê cắt giảm sản xuất do nhận được ít đơn hàng hơn.
Tuy nhiên, biên lợi nhuận gộp mảng này cải thiện lên 10,7% (tăng 3,1 điểm phần trăm so với cùng kỳ), chủ yếu nhờ nhà máy thủy điện Đăk Mi 3 vận hành trở lại từ tháng 10/2022 sau thời gian dài bảo trì vì lũ lụt.
Về mảng BOT, kết quả kinh doanh tương đối phù hợp với dự phóng của ACBS, với doanh thu tăng 4,9% trong 9 tháng đầu năm, đạt 327 tỷ đồng nhờ lưu lượng xe tăng trưởng trong khi giá thu phí không thay đổi. Biên lợi nhuận gộp của mảng này ổn định ở mức 44,5%.
Do việc ghi nhận doanh thu KCN và sản lượng điện phân phối trong các KCN thấp hơn kỳ vọng, cũng như giao dịch chuyển nhượng 2,2ha cho Aeon với doanh thu ước tính là 437 tỷ đồng dự kiến sẽ ghi nhận vào đầu năm 2024, thay vì quý IV/2023 nên ACBS điều chỉnh giảm 14% dự phóng doanh thu 2023 xuống 7.000 tỷ đồng và giảm 25% lợi nhuận sau thuế xuống gần 1.600 tỷ đồng.
Cho năm 2024, ACBS dự phóng doanh thu của IDC đạt gần 8.700 tỷ đồng (tăng 23,6% cùng kỳ) và lợi nhuận sau thuế đạt gần 2.400 tỷ đồng (tăng 52,7%). Trên cơ sở đó, công ty chứng khoán này công bố giá mục tiêu 54.159 đồng/cổ phiếu cho IDC cùng với khuyến nghị khả quan.
Khuyến nghị cổ phiếu DHG - Mua
Kết thúc 3 quý đầu năm, doanh thu và lợi nhuận ròng của Công ty Cổ phần Dược Hậu Giang (HOSE: DHG) lần lượt đạt 3.480 tỷ đồng (tăng 4% so với cùng kỳ) và 790 tỷ đồng (tăng 5%). Công ty Chứng khoán Mirae Asset cho rằng việc kênh nhà thuốc (OTC) chiếm đến 87% doanh thu mảng dược phẩm của DHG đang chịu sức ép lớn từ các đối thủ cạnh tranh trong bối cảnh kinh tế chững lại (tỷ lệ chiết khấu 9 tháng đầu năm 2023 lớn hơn cùng kỳ 2%).
Mirae Asset nhận định, sự chuyển dịch các dòng sản phẩm thời gian qua đã tác động đến tăng trưởng doanh thu của DHG.
Dựa trên số liệu của Bộ Y tế, IQVIA và Fitch Solutions, công ty chứng khoán ước tính thị trường dược phẩm Việt Nam năm 2023 đạt doanh thu 7,24 tỷ USD (tăng 3,4% so với năm trước). Trong đó, kênh nhà thuốc (OTC) và bệnh viện lần lượt đạt mức 1,8 tỷ USD (tăng 2,5%) và 5,448 tỷ USD (tăng 3,7%).
Trong 9 tháng đầu năm, DHG đối mặt với tình trạng tăng trưởng chậm lại. Dịch Covid-19 qua đi khiến cho nhu cầu mảng thuốc hạ sốt giảm đau, vốn chiếm khoảng 23% doanh thu của DHG suy giảm.
Mirae Asset ước tính doanh thu mảng thuốc hạ sốt giảm đau của DHG năm 2023 đạt 1.069 tỷ đồng (giảm 5,9% so với cùng kỳ). Ở chiều ngược lại, khi đại dịch trôi qua sẽ là cơ hội cho các dòng thuốc kháng sinh, vốn là thế mạnh ở kênh OTC của DHG quay trở lại.
Nhóm phân tích của Mirae Asset ước tính các dòng kháng sinh chính của DHG, bao gồm Klamentin và Haginat sẽ là động lực tăng trưởng chính của DHG trong năm 2023. Dự phóng doanh thu mảng kháng sinh đạt 1.603 tỷ đồng, tăng 7,2% so với năm cũ.
Ngoài ra, nhà máy Japan-GMP mới dự kiến vận hành trong quý IV/2024 sẽ là nhân tố đảm bảo tăng trưởng dài hạn cho DHG, từ sau năm 2025. Tuy nhiên, trong 2023 - 2024, Mirae Asset cho rằng doanh thu DHG sẽ khó tăng trưởng mạnh do nhà máy hiện hữu đã đạt trên 90% công suất và xu hướng mở rộng của kênh ETC.
Hiện, công ty chứng khoán này khuyến nghị mua cho cổ phiếu DHG với giá mục tiêu 130.500 đồng/cp, tương ứng tổng mức sinh lời 26%.
Khuyến nghị cổ phiếu VRE - Mua với giá 31.300 đồng/cp
Công ty Chứng khoán SSI (SSI Research) cho biết, mặc dù nền kinh tế tăng trưởng chậm và tiêu dùng yếu, Công ty Cổ phần Vincom Retail (HOSE: VRE) vẫn tiếp tục tăng trưởng ổn định và nâng cao hiệu quả hoạt động trong mảng kinh doanh cốt lõi là cho thuê trung tâm thương mại (TTTM).
Doanh thu cho thuê TTTM năm 2024 tiếp tục được dự kiến tăng trưởng nhờ: cải thiện hiệu quả hoạt động của hệ thống 83 TTTM sẵn có và công ty tiếp tục mở mới các TTTM, dự kiến tăng thêm 160.000 m2 mặt sàn bán lẻ trong năm 2024.
Trong khi đó, doanh thu bán bất động sản dự kiến sụt giảm so với cùng kỳ do chiến lược chung của VRE là tập trung phát triển mô hình Vincom Megamall không đi kèm với bất động sản để bán như với các dự án Vincom Plaza/Vincom Plus.
SSI Research điều chỉnh giảm giá mục tiêu 1 năm xuống 31.300 đồng/cổ phiếu (từ 38.700 đồng/cổ phiếu) để phản ánh: tỷ lệ vốn hóa (capitalization rate) thận trọng hơn, cao hơn từ 0,25% -1% so với định giá trước đó cũng như giả định lùi thời gian khai trương của các TTTM mở mới trong năm 2024 so với giả định trước đây của SSI Research.
Tuy nhiên, bất chấp những bất ổn trên thị trường hiện tại, SSI Research cho rằng phần lớn ảnh hưởng xấu đã được phản ánh vào giá và duy trì khuyến nghị mua đối với cổ phiếu với tiềm năng tăng giá là 33,2% so với giá hiện tại.
Những rủi ro giảm đối với VRE bao gồm: việc phát triển các đại dự án của Vinhomes bị trì hoãn có thể ảnh hưởng đến việc mở rộng TTTM của công ty; sức tiêu dùng yếu hơn dự kiến có thể làm kế hoạch mở rộng của khách thuê chậm lại và giao dịch của các bên liên quan có thể khiến nhà đầu tư lo ngại.
Đọc nhiều
‘Nước rút’ đón 25 triệu khách quốc tế: Du lịch Việt Nam cần làm gì?
Đánh thức tiềm năng biển, mở lối tăng trưởng xanh
Đặc sản Đồng Tháp tìm kiếm nhà phân phối tại thị trường miền Bắc
18 công trình trọng điểm chào mừng kỷ niệm 72 năm Ngày Giải phóng Thủ đô
Từ nghề cốm truyền thống đến hành trình ‘chạm’ di sản văn hóa
Thương mại điện tử xuyên biên giới mở 'cánh cửa' cho hàng Việt vươn xa
Xuất khẩu cá rô phi sang Hoa Kỳ giảm mạnh, doanh nghiệp đối mặt với áp lực cạnh tranh
Triển khai các giải pháp chuyển đổi số trong lĩnh vực công nghiệp năng lượng
Nâng cao năng lực cạnh tranh cho công nghiệp hỗ trợ Việt Nam