



Khuyến nghị cổ phiếu hôm nay 27/12: NKG, DGC và STK
| Khuyến nghị cổ phiếu hôm nay 22/12: PNJ, KDH và PPCKhuyến nghị cổ phiếu hôm nay 25/12: FRT, DHA và NT2Khuyến nghị cổ phiếu hôm nay 26/12: VTP, HAH và NLG |
Khuyến nghị cổ phiếu NKG - Trung lập
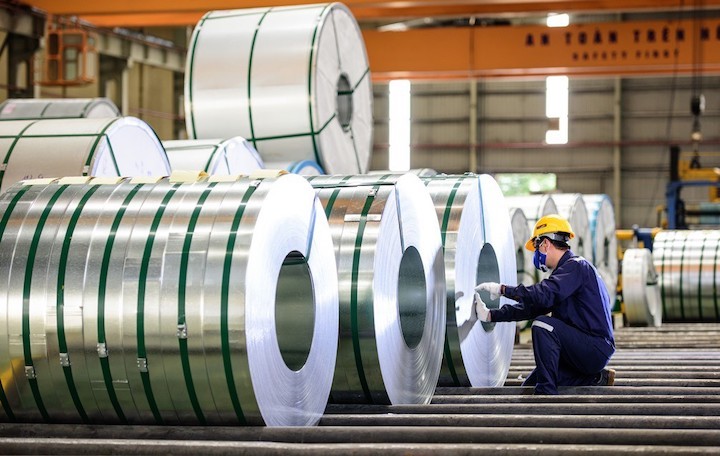
Lợi nhuận ròng quý III/2023 của Công ty Cổ phần Thép Nam Kim (HOSE: NKG) đạt 24 tỷ đồng, cải thiện từ mức lỗ kỷ lục 419 tỷ đồng trong quý III/2022, nhưng giảm 81% so với quý trước do sản lượng tiêu thụ và giá thép trung bình đều giảm.
Lũy kế 9 tháng đầu năm, tổng lợi nhuận ròng của NKG giảm 65,5% so với cùng kỳ xuống 100 tỷ đồng, hoàn thành 25% kế hoạch năm 2023. Sản lượng tiêu thụ của NKG trong quý III/2023 đạt 208.000 tấn, tăng 18,9% so với mức đáy 3 năm trong quý III/2022, nhưng giảm 12,1% so với quý trước do xuất khẩu giảm 19,2% so với quý trước.
 |
Cho năm 2024, SSI Research kỳ vọng lợi nhuận ròng của NKG sẽ tăng 123% so với cùng kỳ, đạt 407 tỷ đồng. Sản lượng tiêu thụ dự kiến sẽ tăng 5,8% đạt 914.000 tấn nhờ cả kênh nội địa và xuất khẩu đều cải thiện |
Lũy kế từ đầu năm, sản lượng tiêu thụ trong 9 tháng đầu năm giảm 7,9% đạt 638.000 tấn, trong đó sản lượng xuất khẩu và nội địa lần lượt giảm 6,1% và 10,3% so với cùng kỳ. Biên lợi nhuận gộp cũng giảm xuống 4,8% từ mức 9% trong quý II/2023 do giá thép điều chỉnh, đặc biệt là tại các thị trường xuất khẩu.
Công ty Chứng khoán SSI (SSI Research) kỳ vọng sản lượng xuất khẩu sẽ phục hồi trong thời gian tới nhờ nhu cầu từ các thị trường phát triển. Theo đó, giá HRC ở Mỹ và châu Âu đã tăng lần lượt hơn 50% và 10% kể từ mức đáy trong khoảng tháng 9 đến tháng 10 năm 2023.
Mặc dù SSI Research không kỳ vọng giá sẽ tăng thêm đáng kể tại các thị trường này do nhu cầu thực tế vẫn chưa mạnh, nhưng chênh lệch giá tăng lên sẽ hỗ trợ xuất khẩu thép của Việt Nam trong những tháng tới. Trong tháng 10 và tháng 11, sản lượng tiêu thụ của NKG đạt 137.000 tấn, tăng 18% so với cùng kỳ.
SSI Research điều chỉnh giảm 6,6% dự báo lợi nhuận ròng năm 2023 từ 195 tỷ đồng xuống 182 tỷ đồng, so với mức lỗ 17 tỷ đồng trong năm 2022. Nhóm phân tích dự kiến lợi nhuận ròng sẽ cải thiện trong quý IV/2023 so với 24 tỷ đồng trong quý III/202023 (và so với mức lỗ 356 tỷ đồng trong quý IV/2022).
Cho năm 2024, SSI Research kỳ vọng lợi nhuận ròng của công ty sẽ tăng 123% so với cùng kỳ, đạt 407 tỷ đồng. Sản lượng tiêu thụ dự kiến sẽ tăng 5,8% đạt 914.000 tấn nhờ cả kênh nội địa và xuất khẩu đều cải thiện.
Theo đó, kênh xuất khẩu sẽ cải thiện trong quý I/2024, phần lớn là do nhu cầu cải thiện ở các thị trường phát triển như đã đề cập ở trên, đồng thời các chuyên gia tin rằng kênh nội địa sẽ phục hồi từ mức thấp năm 2023.
SSI Research duy trì khuyến nghị trung lập cho cổ phiếu NKG với giá mục tiêu 1 năm là 24.500 đồng/cp dựa trên P/E và EV/EBITDA mục tiêu lần lượt là 16 lần và 8 lần. Khả năng phục hồi về sản lượng tiêu thụ và biên lợi nhuận sẽ hỗ trợ giá cổ phiếu trong thời gian tới.
Tuy nhiên, do định giá hiện tại khá cao so với các cổ phiếu thép khác nên nhà đầu tư nên chờ các nhịp giá điều chỉnh giá để có mức sinh lời tốt hơn. Cổ phiếu NKG phù hợp hơn với nhà đầu tư ưa thích rủi ro do tính biến động của cả giá thép và biên lợi nhuận của công ty, SSI Research cho hay.
Khuyến nghị cổ phiếu DGC - Nắm giữ
Kết quả kinh doanh quý III/2023 của Công ty Cổ phần Tập đoàn Hóa chất Đức Giang (HOSE: DGC) yếu hơn đáng kể so với kỳ vọng của Công ty Chứng khoán KB Việt Nam (KBSV), do giá bán phốt pho vàng hồi phục khá chậm so với dự báo.
Trong 9 tháng đầu năm, doanh thu phốt pho vàng của DGC giảm 39% so với cùng kỳ, chủ yếu do nhu cầu bán dẫn giảm và đẩy mạnh sử dụng nội bộ để sản xuất WPA và TPA. Doanh thu WPA và phân bón các loại giảm lần lượt 38% và 14% so với cùng kỳ, chủ yếu do giá giảm từ mức nền cao.
Tiêu thụ thiết bị bán dẫn và khuôn chip toàn cầu có dấu hiệu hồi phục từ cuối quý I/2023. Nhu cầu tiêu thụ thiết bị bán dẫn có dư địa tăng trưởng trong năm 2024 từ mức nền thấp năm 2023.
Khả năng FED nới lỏng chính sách trong nửa cuối năm 2024 có thể hỗ trợ nhu cầu tiêu thụ bán dẫn. Theo đó, giá phốt pho vàng và TPA được kỳ vọng có sẽ diễn biến tích cực hơn trong năm 2024.
KBSV cho biết, Trung Quốc hiện chưa nới lỏng lệnh cấm xuất khẩu phân bón. Ấn Độ sẽ phải tích trữ DAP để chuẩn bị sẵn sàng cho vụ mùa Rabi. Các chuyên gia cho rằng triển vọng giá và nhu cầu tiêu thụ WPA và phân DAP trong nửa đầu năm 2024 sẽ diễn biến tích cực do cán cân cung cầu trên thế giới thuận lợi.
Về dự án tổ hợp hóa chất Đức Giang Nghi Sơn kỳ vọng sẽ khởi công trong 6 tháng đầu năm 2024, KBSV bắt đầu đưa dự án vào trong mô hình dự phóng với giả định thận trọng rằng dự án sẽ hoàn thành trong quý II/2025, đóng góp khoảng 670 tỷ đồng vào doanh thu năm 2025 của DGC với biên lợi nhuận gộp đạt 12%.
KBSV đang khuyến nghị nắm giữ đối với cổ phiếu DGC. Giá mục tiêu là 95.300 đồng/cổ phiếu, tương đương khả năng sinh lợi chỉ 1,5% so với giá đóng cửa phiên 26/12.
Khuyến nghị cổ phiếu STK - Trung lập
Quý IV/2023 dự kiến sẽ tiếp tục là một quý khó khăn đối với ngành dệt may nói chung và Công ty Cổ phần Sợi Thế Kỷ (HOSE: STK) nói riêng.
Công ty Chứng khoán Rồng Việt (VDSC) dự phóng doanh thu thuần và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số của STK lần lượt đạt 389 tỷ đồng (tăng 3% so với quý trước, giảm 9% so với cùng kỳ) và 20 tỷ đồng (tăng 20% so với quý trước, giảm 53% so với cùng kỳ) trong quý IV.
VDSC giả định: tỷ trọng sợi tái chế sẽ chiếm khoảng 50% doanh thu (tăng 10% so với quý trước) và ASP đi ngang quý III/2023. Tương ứng, doanh thu và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số cả năm 2023 của STK dự phóng sẽ lần lượt đạt 1.462 tỷ đồng (giảm 31% so với cùng kỳ) và 76 tỷ đồng (giảm 69% so với cùng kỳ), tương đương mức EPS là 891 đồng/cổ phiếu.
Kỳ vọng kết quả kinh doanh năm 2024 sẽ có sự tăng trưởng mạnh so với mức nền rất thấp trong năm 2023. VDSC dự phóng doanh thu thuần và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số của STK lần lượt đạt 2.432 tỷ đồng (tăng 66% so với cùng kỳ) và 157 tỷ đồng (tăng 108% so với cùng kỳ).
Số liệu này được xây dựng dựa trên các giả định: tổng sản lượng sợi sẽ phục hồi 52% so với cùng kỳ; tỷ trọng sợi tái chế sẽ chiếm 55% trên tổng doanh thu và chi phí lãi vay ghi nhận tăng thêm 70 tỷ đồng và chi phí khấu hao ghi nhận tăng thêm 120 tỷ đồng khi nhà máy Unitex sẽ đi vào hoạt động trong quý III/2024. EPS 2024 tương ứng là 1.670 đồng/cổ phiếu.
Trên cơ sở đó, VDSC duy trì khuyến nghị trung lập với giá cổ phiếu STK với điều chỉnh giám giá mục tiêu dựa trên dự phóng về triển vọng phục hồi trong năm 2024 chậm lại so với dự phóng trước (điều chỉnh giảm từ giá mục tiêu 31.700 đồng/cổ phiếu).
Dựa trên sự kết hợp giữa phương pháp DCF và hệ số P/E (P/E mục tiêu là 10 lần), VDSC đưa ra giá mục tiêu là 26.200 đồng/cổ phiếu, tương ứng tỷ lệ sinh lời kỳ vọng 3% dựa trên giá đóng cửa tại ngày 26/12.
Đọc nhiều
Thúc đẩy giao lưu văn hóa, mở rộng kết nối hợp tác kinh tế Việt Nam - Rumani
Ngày Văn hóa Việt Nam: Lan tỏa văn hóa Chăm, kết nối các giá trị di sản
Công nghệ thực tế hỗn hợp mở hướng tiếp cận mới với di sản Hà Nội
AI đang thay đổi hành vi người tiêu dùng, ngân hàng cần thích ứng
Cần Thơ: Thị trường quà tặng 20/11 đa dạng, nhiều ưu đãi hút khách
Áp lực tiến độ các dự án hạ tầng trước ‘bài toán’ chi phí nhân công
Khai mạc Lễ hội Thiết kế Sáng tạo Hà Nội năm 2026: 'Thăng Long Kẻ Nghệ' – Kinh tế sáng tạo
Cao Bằng: Đánh thức giá trị di sản, mở rộng không gian phát triển kinh tế
Công bố giải pháp kiểm thử tấn công mạng giả lập và giám sát tác nhân AI