



Khơi thông nguồn lực tín dụng cho doanh nghiệp nhỏ và vừa
Tiếp cận nguồn vốn khó khăn
Doanh nghiệp nhỏ và vừa (SMEs) luôn được xác định là một cấu phần quan trọng của nền kinh tế khi chiếm tới khoảng 95% tổng số doanh nghiệp, tạo việc làm cho một lượng lớn lao động và đóng góp gần một nửa GDP. Tuy nhiên, do nội lực yếu, việc tiếp cận nguồn vốn tín dụng để phát triển sản xuất, kinh doanh của các đối tượng này khá khó khăn.
Tại Tọa đàm “Khi thị trường đổi chiều và khả năng thích ứng của doanh nghiệp SMEs” do Tạp chí kinh tế Việt Nam tổ chức gần đây, GS. Hoàng Văn Cường - Phó Chủ tịch Hội Khoa học Kinh tế Việt Nam, đã đưa ra thông tin, tỷ lệ doanh nghiệp SMEs tiếp cận được vốn tín dụng chỉ khoảng 30 - 40%.
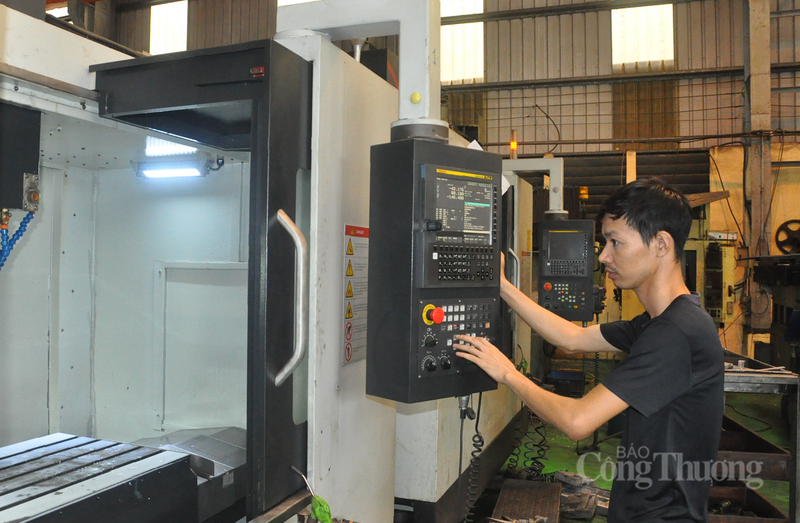
Khó tiếp cận vốn tín dụng là một điểm nghẽn của doanh nghiệp nhỏ và vừa. Ảnh: Hải Linh
Cũng theo vị giáo sư này, nếu chia tỷ lệ trên cho tổng số doanh nghiệp SMEs thì con số tiếp cận được nguồn vốn tín dụng là rất nhỏ. Điều này lý giải vì sao nhiều doanh nghiệp khó tích lũy và mở rộng quy mô. Cũng đồng thời phản ánh, nguồn lực hỗ trợ bên ngoài dành cho khu vực này còn rất nhỏ so với nhu cầu tồn tại và phát triển.
Đứng ở góc độ doanh nghiệp, ông Tô Hoài Nam - Phó Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam đồng quan điểm, thậm chí cho rằng con số thực tế thậm chí còn thấp hơn. “Hiện nay, theo đánh giá của chúng tôi, chỉ khoảng 20 - 25% doanh nghiệp nhỏ và vừa tiếp cận được vốn vay ngân hàng”, ông Nam nói.
Chia sẻ thêm về sức khoẻ hiện tại của cộng đồng doanh nghiệp nhỏ và vừa, ông Tô Hoài Nam cho hay, đang ở trạng thái phục hồi nhưng mong manh. Sau những cú sốc của thị trường, chi phí đầu vào tăng, sức mua suy giảm, nhiều doanh nghiệp rơi vào tình trạng khát vốn nhưng lại không đủ điều kiện tiếp cận tín dụng, khiến khả năng chống chịu của khu vực SMEs ngày càng suy yếu.
Thực tế cho thấy, ngay cả những doanh nghiệp có đơn hàng, có dòng tiền quay vòng tốt vẫn khó vay vốn nếu không đáp ứng đủ tiêu chuẩn về tài sản đảm bảo hay hồ sơ tài chính.
Cần sự vận động đồng thời của các bên
Nguyên nhân của vấn đề này, theo GS. Hoàng Văn Cường là tổng hợp của nhiều yếu tố. Trước hết, điểm yếu lớn nhất nằm ở chính nền tảng của doanh nghiệp. SMEs thường có quy mô nhỏ, vốn mỏng, quản trị tài chính chưa bài bản. Nhiều doanh nghiệp vẫn vận hành theo mô hình gia đình, hệ thống kế toán chủ yếu phục vụ mục đích thuế, chưa đáp ứng yêu cầu minh bạch và quản trị theo chuẩn ngân hàng, khiến hồ sơ tín dụng thiếu độ tin cậy.
Thứ hai, hệ thống tín dụng hiện vẫn sử dụng tiêu chuẩn cho doanh nghiệp có quy mô lớn để áp sang doanh nghiệp nhỏ và vừa. Các yêu cầu về tài sản đảm bảo, báo cáo tài chính, lịch sử tín dụng… được thiết kế theo chuẩn mực cao, nhiều doanh nghiệp nhỏ và vừa không thể đáp ứng được.
Ở chiều ngược lại, ngân hàng là tổ chức kinh doanh tiền tệ, sử dụng nguồn vốn huy động từ người dân, nên yêu cầu an toàn luôn được đặt lên hàng đầu. Rủi ro từ một khoản vay nhỏ có thể không lớn, nhưng nếu xảy ra trên diện rộng sẽ ảnh hưởng đến cả hệ thống.
Ngoài ra, chi phí thẩm định và quản lý khoản vay giữa doanh nghiệp lớn và SMEs không chênh lệch nhiều, trong khi lợi nhuận mang lại từ khoản vay nhỏ thấp hơn. Đây cũng là một nguyên nhân khiến nhiều ngân hàng chưa thực sự mặn mà với phân khúc SMEs.
Một điểm nghẽn khác là hệ sinh thái hỗ trợ chưa hoàn chỉnh. Các quỹ bảo lãnh tín dụng, vốn được kỳ vọng là cầu nối giữa hai bên lại hoạt động chưa hiệu quả. Nguồn lực mỏng, cơ chế vận hành thiên về phòng thủ, thiếu niềm tin giữa các bên khiến công cụ này chưa phát huy vai trò.
Trước thực tế đó, cả hai chuyên gia đều cho rằng giải pháp hữu hiệu là sự thay đổi đồng bộ từ cả hai phía. GS. Hoàng Văn Cường nhấn mạnh, về phía ngân hàng, cần chuyển từ tư duy cho vay dựa trên tài sản đảm bảo sang đánh giá dựa trên dòng tiền và dữ liệu. Việc ứng dụng công nghệ, đặc biệt là fintech, có thể giúp theo dõi dòng tiền theo thời gian thực, từ đó giảm phụ thuộc vào hồ sơ quá khứ.
Về phía doanh nghiệp, việc nâng cao năng lực quản trị, minh bạch tài chính, chuyển đổi số là việc phải làm. Tuy nhiên, cần nhìn nhận đây là quá trình có chi phí, không thể diễn ra trong một sớm một chiều, nhất là với doanh nghiệp nhỏ, siêu nhỏ.
Ở tầm vĩ mô hơn, việc xây dựng một hệ sinh thái phù hợp hơn với SMEs là cần thiết, bao gồm: Khung pháp lý cho tín dụng số, cơ chế chia sẻ dữ liệu, tái cấu trúc các quỹ bảo lãnh theo hướng thị trường. “Đặc biệt, việc tái cấu trúc lại các quỹ bảo lãnh không chỉ giúp thông suốt cầu nối giữa doanh nghiệp và tổ chức tín dụng, về dài hạn có thể huy động thêm nguồn lực tham gia vào quá trình này, phục vụ cho sự phát triển”, GS. Hoàng Văn Cường nhấn mạnh.
Chiếm 95% số lượng doanh nghiệp, đóng góp gần 50% GDP doanh nghiệp nhỏ và vừa đã và đang là đối tượng trọng tâm hỗ trợ phát triển của nền kinh tế.
Đọc nhiều
'Muôn sắc Việt Nam' tái hiện 17 di sản UNESCO trên sân khấu rộng 3.000 m²
Thúc đẩy giao lưu văn hóa, mở rộng kết nối hợp tác kinh tế Việt Nam - Rumani
Ngày Văn hóa Việt Nam: Lan tỏa văn hóa Chăm, kết nối các giá trị di sản
Công nghệ thực tế hỗn hợp mở hướng tiếp cận mới với di sản Hà Nội
AI đang thay đổi hành vi người tiêu dùng, ngân hàng cần thích ứng
Cần Thơ: Thị trường quà tặng 20/11 đa dạng, nhiều ưu đãi hút khách
Áp lực tiến độ các dự án hạ tầng trước ‘bài toán’ chi phí nhân công
Khai mạc Lễ hội Thiết kế Sáng tạo Hà Nội năm 2026: 'Thăng Long Kẻ Nghệ' – Kinh tế sáng tạo
Cao Bằng: Đánh thức giá trị di sản, mở rộng không gian phát triển kinh tế