

Lo ngại nợ xấu, lãi suất khó giảm sâu
| Hạ lãi suất điều hành, kênh đầu tư chứng khoán có hấp dẫn hơn?Giảm lãi suất không quan trọng bằng doanh nghiệp tiếp cận được vốn |
Trong cuộc họp báo Chính phủ thường kỳ tháng 5/2023 diễn ra mới đây, đại diện Ngân hàng Nhà nước (NHNN) cho biết sẽ chỉ đạo các tổ chức tín dụng, ngân hàng thương mại tiếp tục giảm lãi suất. Trước đó, NHNN cũng đã tiếp tục giảm lãi suất điều hành nhằm góp phần tháo gỡ khó khăn cho người vay và hỗ trợ các tổ chức tín dụng giảm chi phí đầu vào, từ đó có điều kiện thuận lợi giảm lãi suất cho vay.
Lãi suất cho vay mới bình quân giảm về 9,07%
Khảo sát biểu lãi suất huy động tại 34 ngân hàng trong nước cho thấy, sau đợt giảm đồng loạt vào cuối tháng 5 và đầu tháng 6, lãi suất huy động cao nhất đối với kỳ hạn 1 năm tại các ngân hàng hiện là 8,5%/năm, được áp dụng tại ngân hàng GPBank.
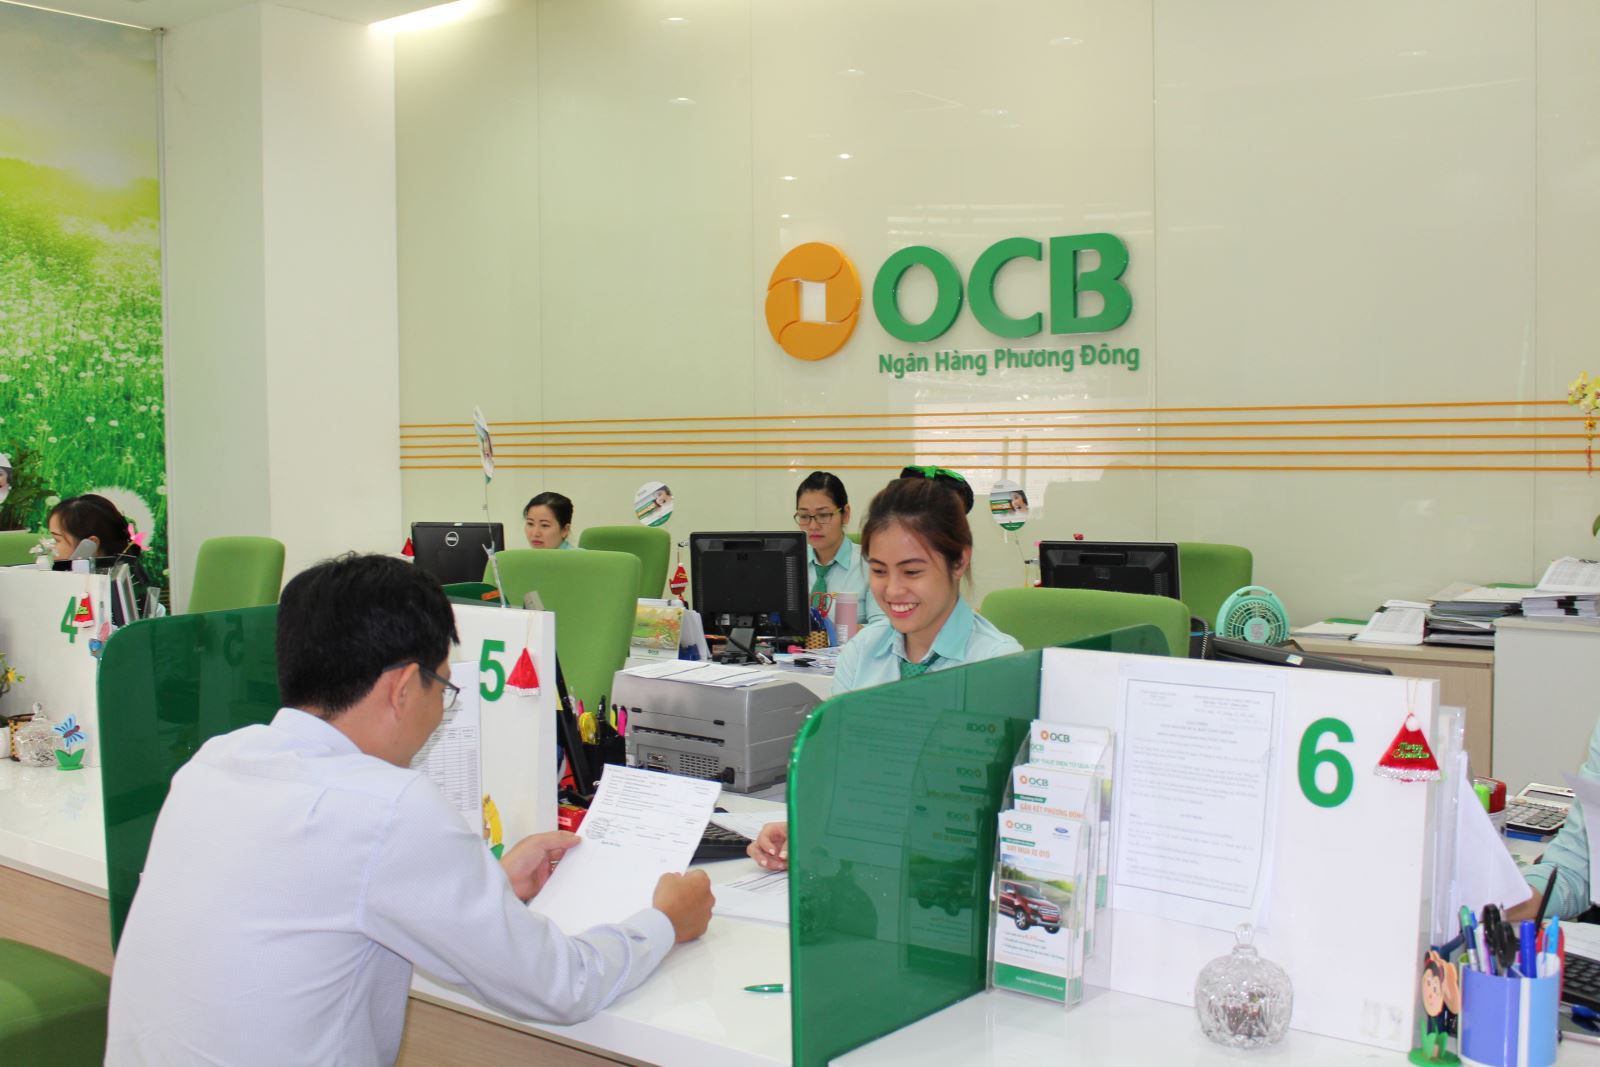 |
| Lãi suất huy động ngân hàng OCB ở kỳ hạn 12 tháng đang niêm yết 8,1%. |
Ngoài GPBank, chỉ còn một số ngân hàng niêm yết lãi suất trên mức 8%/năm cho kỳ hạn 12 tháng như ABBank (8,3%), VietABank (8,2%), VIB (8,2%), PVComBank (8,2%), OCB (8,1%), BaoVietBank (8,1%). Trong khi đó, các ngân hàng tư nhân lớn hiện áp dụng mức lãi suất 7,2 - 7,8% cho kỳ hạn 12 tháng. Với nhóm 4 “ông lớn” ngân hàng, lãi suất huy động kỳ hạn này chỉ khoảng 6,8%.
So với mức cao điểm ghi nhận vào cuối tháng 1, lãi suất huy động kỳ hạn 12 tháng tại hầu hết ngân hàng đã giảm 0,6 - 2 điểm %. Trong đó, nhóm ngân hàng thương mại cổ phần tư nhân hầu hết đã giảm 1,5 - 2 điểm %.
Đối với lãi suất cho vay, nhiều ngân hàng mới đây đã cập nhật lãi suất cơ sở theo xu hướng giảm. Cụ thể, kể từ 1/6, TPBank điều chỉnh giảm mức lãi suất cơ sở áp dụng cho tất cả các khoản vay hiện hữu đến kỳ điều chỉnh lãi suất. Theo đó, lãi suất cơ sở khách hàng cá nhân kỳ 12 tháng (kỳ điều chỉnh) là 10,97%/năm, kỳ hạn 6 tháng là 10,75%/năm. Đối với khách hàng doanh nghiệp, lãi suất cơ sở cũng được điều chỉnh xuống 8,9 - 9,7%/năm đối với ngắn hạn, 9,2 - 10%/năm đối với trung hạn và 9,3 - 10,1%/năm đối với dài hạn.
Tại Techcombank, từ ngày 31/5, lãi suất cơ sở chuẩn cho mục đích vay mua bất động sản là 8,8%/năm, thấp hơn 0,6 điểm % so với mức 9,4%/năm được niêm yết trong tháng 4. Lãi suất cơ sở dự án (các khoản vay mua bất động sản thuộc điều chỉnh theo lãi suất cơ sở dự án) cũng được điều chỉnh từ 9,4 - 9,85%/năm xuống 8,8 - 9,25%/năm.
Lãi suất cở sở khách hàng cá nhân vay có tài sản bảo đảm tại VPBank cũng được giảm về 10% kỳ hạn 6 tháng, 10,5%/năm kỳ hạn 12 tháng, trên 11%/năm đối với kỳ hạn từ 3 năm.
Tại buổi Họp báo Chính phủ thường kỳ đầu tháng 6, Phó Thống đốc NHNN Phạm Thanh Hà cũng đã cho biết, sau rất nhiều động thái điều hành của NHNN từ tháng 3 đến tháng 5, mặt bằng lãi suất cũng cho vay đã giảm, số liệu gần đây cho thấy lãi suất cho vay của các bảng vay mới bình quân hiện tại khoảng 9,07%, giảm 0,9% so với cuối năm ngoái.
Ông Phạm Thanh Hà cũng tin tưởng, mặt bằng lãi suất đang giảm và cũng sẽ giảm trong thời gian tới. Hiện NHNN đã ban hành Thông tư số 02/2023/TT-NHNN cho phép cơ cấu lại nợ và giữ nguyên nhóm nợ đối với khoản dư nợ hiện hữu, do khách hàng gặp khó khăn trong trả nợ. Bên cạnh đó, NHNN sẽ tiếp tục chỉ đạo các tổ chức triển khai chính sách này để hỗ trợ cho các dư nợ đã có đối với doanh nghiệp. Còn dư nợ mới, NHNN yêu cầu các tổ chức tín dụng tiếp tục tích cực cho vay đối với các khách hàng đủ điều kiện.
Rào cản từ nợ xấu
Tuy nhiên, nhìn từ báo cáo tài chính quý 1/2023 của nhiều ngân hàng cho thấy, nợ dưới chuẩn gia tăng. Cụ thể, nợ xấu tại Eximbank trong quý đầu năm 2023 tăng gần 30%, lên 3.047 tỷ đồng, khiến tỷ lệ nợ xấu tăng từ 1,8% lên 2,3% và dự phòng rủi ro cho vay khách hàng tăng 7%.
Tương tự, cuối quý 1/2023, số dư nợ xấu của MB là 8.452 tỷ đồng, tăng 68% so với cuối năm 2022, đưa tỷ lệ nợ xấu từ hơn 1% lên gần 1,76%. Tại ACB, nợ từ nhóm 3 đến nhóm 5 trong quý I/2023 tăng 31,5%, lên 4.000 tỷ đồng, đưa tỷ lệ nợ xấu từ 0,74% lên 0,97%...
Theo số liệu mới nhất của NHNN, tỷ lệ nợ xấu nội bảng toàn hệ thống ngân hàng đến cuối tháng 2/2023 là 2,91%, tăng so với mức 2,46% cuối năm 2016, mức 1,49% cuối năm 2021 và mức 2% cuối năm 2022. Mặc dù theo báo cáo của các tổ chức tín dụng, tỷ lệ nợ xấu nội bảng được kiểm soát dưới 3%, nhưng qua rà soát, đánh giá, NHNN nhận thấy có một số khoản chưa phải là nợ xấu theo quy định của pháp luật hiện hành nhưng có nguy cơ chuyển nợ xấu (như các khoản nợ được cơ cấu lại và giữ nguyên nhóm nợ, đầu tư vào trái phiếu doanh nghiệp với mục đích cơ cấu lại nợ, các khoản phải thu khó đòi, lãi dự thu phải thoái...).
Điểm tích cực là hệ thống các tổ chức tín dụng đã chú trọng và có hành động thiết thực nhằm đảm bảo an toàn hoạt động thông qua tăng cường trích lập dự phòng rủi ro cho các khoản nợ xấu. Theo đó, các tổ chức tín dụng duy trì tỷ lệ bao nợ xấu ở mức tương đối cao (khoảng 125% cuối năm 2022), trên mức trung bình của 5 năm qua (109,4%) và gấp đôi so với 10 năm trước (61% cuối năm 2012). Nhiều tổ chức tín dụng chủ động tăng trích lập dự phòng rủi ro tín dụng nhằm tăng nguồn lực để ứng phó với nợ xấu phát sinh và gia tăng, trong đó có tỷ lệ bao nợ xấu cuối năm 2022 của Vietcombank đạt 317%, MB đạt 238%, BIDV đạt 215%...
Tuy nhiên, theo phân tích của các chuyên gia kinh tế, nợ xấu tăng buộc các ngân hàng buộc phải trích lập nhiều, dẫn đến chi phí tín dụng tăng và ít có dư địa để giảm lãi suất. Điều này đồng nghĩa, lãi suất trong thời gian tới khó có thể giảm sâu như kỳ vọng.
Thừa nhận vấn đề này, đại diện ngân hàng TPBank chi biết, thời gian qua các ngân hàng đã tăng lãi suất huy động để hút tiền gửi từ các tổ chức kinh tế và dân cư. Để có thể duy trì lãi suất cho vay thấp, các ngân hàng thương mại đã cố gắng tiết kiệm vốn và chi phí tối đa. Thế nhưng, quan trọng nhất trong cấu phần lãi suất cho vay là chi phí vốn. Nếu giảm được chi phí vốn, các ngân hàng mới có cơ hội giảm đáng kể lãi suất cho vay.
Chưa kể, quý 4/2022 và quý 1/2023, nhiều ngân hàng đang phải chịu mặt bằng lãi suất huy động quá cao, trong khi lãi suất huy động mới bắt đầu hạ nhiệt vài tháng. Việc cung - cầu tín dụng biến đổi quá nhanh (cuối năm 2022, cầu lớn, nhưng ngân hàng thiếu room; đầu năm nay, thanh khoản bắt đầu dồi dào, thì cầu tín dụng lại quá yếu) khiến nhiều ngân hàng đang ế một lượng “vốn đắt” rất lớn.
Theo các ngân hàng, mặc dù rất muốn giảm lãi suất để kích cầu tín dụng, song các ngân hàng đang tồn một lượng không nhỏ vốn huy động với lãi suất cao, cần thời gian để tiêu thụ hết mới có thể giảm lãi suất. Vì vậy, hiện một số ngân hàng chỉ có thể giảm lãi suất cho khách hàng vay mới, còn khách hàng hiện hữu chỉ giảm được trên cơ sở chọn lọc.
Trong khi đó, ông Lê Thanh Quý Ngọc, Giám đốc Khối Quản lý rủi ro Ngân hàng OCB cho biết, công tác xử lý nợ xấu và tài sản đảm bảo là yêu cầu thường xuyên, liên tục của các tổ chức tín dụng nói riêng và ngành ngân hàng nói chung, song song với sự phát triển quy mô tín dụng và các sản phẩm cho vay. Các biến động kinh tế - xã hội trong và ngoài nước gần đây cũng đặt ra các thách thức mới trong xử lý nợ xấu của ngành ngân hàng; do đó cần sự chủ động động và tích cực hơn nữa từ chính quyền các cấp và các cơ quan quản lý để tháo gỡ các khó khăn, vướng mắc, từ đó tạo ra hành lang pháp lý hỗ trợ xử lý nợ xấu hiệu quả, thực chất hơn cho các tổ chức tín dụng và đáp ứng kỳ vọng của xã hội, đất nước.
Bàn về vấn đề này, TS. Cấn Văn Lực, Chuyên gia kinh tế trưởng BIDV cho biết, mặc dù Chính phủ, Ngân hàng Nhà nước và các bộ, ngành đã rất chủ động, quyết liệt, ban hành các chính sách hỗ trợ doanh nghiệp (gồm cả chính sách tài khóa về giãn, hoãn, giảm thuế, phí…), nhưng dự báo nợ xấu của hệ thống tổ chức tín dụng có thể còn tăng trong năm 2023.
Đặc biệt, trong bối cảnh thời hạn áp dụng Nghị quyết 42/2017/QH14 về thí điểm xử lý nợ xấu chỉ được kéo dài đến hết năm 2023, việc luật hóa các quy định xử lý nợ xấu và tài sản bảo đảm liên quan trong Luật Các tổ chức tín dụng (sửa đổi) là rất cần thiết nhằm tạo hành lang pháp lý bền vững cho xử lý nợ xấu và đảm bảo an toàn hoạt động cho các tổ chức tín dụng.
Đọc nhiều
Năm 2027, ít nhất 30% đề tài nghiên cứu phải gắn với doanh nghiệp
Chuyển đổi xe điện: Bài toán khó từ tầng hầm chung cư
Tổ chức Cuộc thi Tài năng múa học sinh, sinh viên toàn quốc năm 2026
Ứng dụng AI, giảm chi phí phát triển du lịch cộng đồng
Xuất khẩu tôm chậm lại, doanh nghiệp đối mặt thách thức gì?
Dệt may Việt Nam cần gì để đón dòng dịch chuyển chuỗi cung ứng?
Bộ trưởng Bộ Tư pháp: Hoàn thiện đồng bộ thể chế đất đai, nhà ở để khơi thông nguồn lực
HCM City Export 2026 mở rộng kết nối, thúc đẩy xuất khẩu hàng Việt Nam
Infographic | 9 tháng, kim ngạch thương mại Việt Nam - Bỉ đạt 3,49 tỷ USD