



Khơi thông nguồn vốn, hỗ trợ hợp tác xã phát triển kinh tế
Chỉ khoảng 2% số hợp tác xã tiếp cận được vốn tín dụng
Phát biểu tại hội thảo khoa học “Tín dụng hợp tác xã: Thực trạng và giải pháp” do Ngân hàng Nhà nước Việt Nam tổ chức ngày 2/3, Phó Thống đốc Thường trực Ngân hàng Nhà nước Đào Minh Tú cho biết, qua nhiều năm phát triển, các hợp tác xã đã có bước phát triển cả số lượng và chất lượng, đóng góp đáng kể cho tăng trưởng kinh tế, kiềm chế lạm phát, tăng kim ngạch xuất khẩu, đổi mới mô hình tăng trưởng gắn với tái cơ cấu nền kinh tế, nhất là kinh tế nông nghiệp…
Phó Thống đốc nhận định, kinh nghiệm quốc tế và thực tiễn hoạt động đã khẳng định, để mô hình hợp tác xã hoạt động hiệu quả, nguồn vốn, đặc biệt là vốn tín dụng ngân hàng được xem là nhân tố quan trọng.
Theo Vụ Tín dụng các ngành kinh tế (Ngân hàng Nhà nước), đã có trên 40 tổ chức tín dụng tham gia cho vay kinh tế tập thể, hợp tác xã. Dư nợ cho vay đến cuối năm 2022 đạt khoảng 6.500 tỷ đồng (giảm 12,45% so với cuối năm 2021), với gần 1.200 hợp tác xã, Liên hiệp hợp tác xã còn dư nợ. Trong đó, 67% dư nợ là vay vốn ngắn hạn để phục vụ hoạt động sản xuất, kinh doanh, còn lại là vay trung và dài hạn. Dư nợ cho vay chủ yếu tập trung ở nhóm các ngân hàng thương mại nhà nước chiếm trên 70%; nhóm ngân hàng thương mại cổ phần chiếm 19%; còn lại là nhóm khác chiếm 11%.
Với kết quả này, đại diện Vụ Tín dụng các ngành kinh tế đánh giá, đầu tư tín dụng cho kinh tế tập thể, hợp tác xã chưa cao, nhưng thực chất tín dụng có thể cao hơn do còn cho vay dưới hình thức khoản vay của cá nhân thành viên hợp tác xã. Trong khi đó, Phó Thống đốc Ngân hàng Nhà nước cho rằng, so với tổng dư nợ toàn nền kinh tế là 12 triệu tỷ đồng thì dư nợ cho vay hợp tác xã còn khiêm tốn.
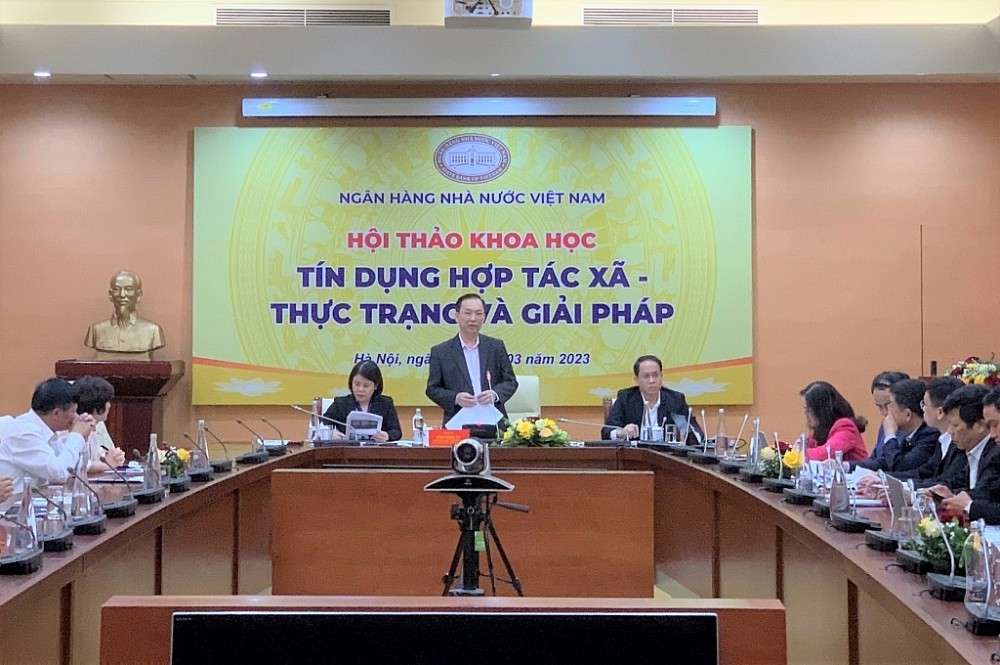 |
| Hội thảo khoa học “Tín dụng hợp tác xã: Thực trạng và giải pháp” do Ngân hàng Nhà nước Việt Nam tổ chức |
Nói về nguyên nhân, đại diện Vụ Tín dụng các ngành kinh tế cho rằng, chủ yếu xuất phát từ nội tại hoạt động của hợp tác xã. Nhiều hợp tác xã còn hạn chế trong quản trị, điều hành, hiệu quả hoạt động yếu kém, sản xuất chưa gắn với thị trường tiêu thụ, chưa có phương án sản xuất kinh doanh hiệu quả; chưa chuyển đổi mô hình hoạt động theo Luật Hợp tác xã 2012 hoặc chỉ chuyển đổi về mặt hình thức, thiếu vốn tự có, không có tài sản bảo đảm… Hơn nữa, một số hợp tác xã sử dụng không hiệu quả nguồn vốn vay, sử dụng vốn vay sai mục đích, nợ quá hạn kéo dài, có tâm lý ỷ lại, trông chờ sự hỗ trợ của Nhà nước.
Từ góc độ hợp tác xã, ông Phạm Công Bằng, Tổng giám đốc Quỹ hỗ trợ phát triển hợp tác xã Việt Nam cho hay, thực tế chỉ có khoảng 2% số hợp tác xã trong cả nước tiếp cận được vốn tín dụng, nhiều hợp tác xã phải vay trên thị trường phi chính thức và tín dụng đen với lãi suất cao, thời hạn rất ngắn. Nguyên nhân bởi số hợp tác xã hoạt động có hiệu quả chỉ chiếm 45%, nên khả năng đáp ứng các điều kiện của ngân hàng còn hạn chế. Ngoài ra, đa số hợp tác xã không có dự phòng tài chính, tiềm ẩn nhiều rủi ro.
Khảo sát của hệ thống liên minh cũng cho thấy, chỉ khoảng 10% số hợp tác xã được vay vốn của các Quỹ Trung ương và địa phương; 0,5% số hợp tác xã tiếp cận được vốn vay của các tổ chức tín dụng.
Cần “bàn tay” nâng đỡ
Từ những khó khăn trên, một số ý kiến cho rằng cần phải có “bàn tay” của nhà nước để nâng đỡ, hỗ trợ hợp tác xã phát triển, trong đó các ngân hàng nên nhìn nhận hợp tác xã khác doanh nghiệp khi đưa ra những điều kiện về vay vốn. Đại diện Liên minh Hợp tác xã Việt Nam nêu kiến nghị các tổ chức tín dụng cần vận dụng tối đa những quy định về ưu đãi tín dụng đối với hợp tác xã, tạo điều kiện để các hợp tác xã được vay vốn. Tuy nhiên, các hợp tác xã cũng phải nâng cao chất lượng, minh bạch hóa tình hình tài chính… làm tiền đề để thuyết phục các tổ chức tín dụng khi vay vốn.
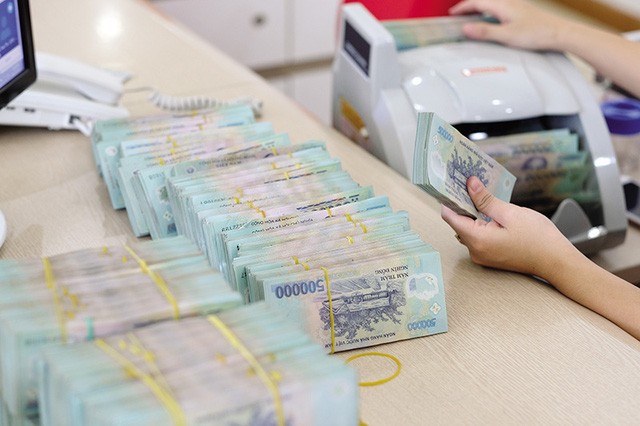 |
| Khơi thông nguồn vốn, hỗ trợ hợp tác xã phát triển kinh tế |
Phó Thống đốc Ngân hàng Nhà nước Đào Minh Tú cho rằng, ngân hàng có thể đưa ra những điều kiện ưu tiên, dành riêng cho mô hình hợp tác xã. Để làm được điều này cần các văn bản chỉ đạo từ Ngân hàng Nhà nước, Chính phủ hoặc cao hơn để khơi thông nguồn lực vào hợp tác xã, trong đó có nguồn lực từ ngân hàng.
Dẫn kinh nghiệm quốc tế, Phó Thống đốc Ngân hàng Nhà nước cho hay, tại Italia, một hợp tác xã sản xuất giày da có vốn điều lệ 12 triệu USD, trong đó ngân hàng là một thành viên của hợp tác xã để vừa quản lý vốn vay, vừa là động lực tạo lợi ích.
Viện Chiến lược ngân hàng cũng đưa ra một số kinh nghiệm quốc tế về việc thúc đẩy tín dụng cho hợp tác xã. Chẳng hạn, tại Hàn Quốc, Chính phủ đã thiết lập Liên hiệp hợp tác xã nông nghiệp quốc gia hay chương trình tín dụng tương hỗ, từ đó huy động một khối lượng lớn tiền gửi trong khu vực đô thị và cung cấp tín dụng tới các thành viên hợp tác xã nông nghiệp.
Tại Thái Lan, Chính phủ đã hỗ trợ trực tiếp vay tín dụng cho hợp tác xã thông qua Ngân hàng nông nghiệp và hợp tác xã Thái Lan với lãi suất cho vay 4,5%/năm (so với 10% lãi suất vay từ ngân hàng thương mại cổ phần); chấp thuận một khoản ngân sách hỗ trợ hợp tác xã vay tín chấp và thế chấp bằng tài sản hình thành từ vốn vay với lãi suất 0%, thời gian cho vay tối đa 20 năm và hợp tác xã bắt đầu trả nợ từ năm thứ 3 sau khi nhận khoản vay đầu tiên...
Tại Nhật Bản, Chính phủ yêu cầu các ngành tài chính, thương nghiệp giúp đỡ về vốn, kỹ thuật, tư liệu sản xuất… để giúp các hợp tác xã hoạt động nhưng không làm ảnh hưởng đến tính tự chủ và độc lập của hợp tác xã.
Hơn nữa, nghiên cứu của Viện Chiến lược ngân hàng cho rằng, để hỗ trợ tài chính cho hợp tác xã hình thành và phát triển, ngoài tín dụng, Nhà nước có thể sử dụng chính sách thuế, hỗ trợ đầu tư cơ sở hạ tầng giao thông, điện, nước, công trình thủy lợi… hay dùng một phần ngân sách để tạo lập một hệ thống các quỹ hỗ trợ tài chính.
Dưới góc độ của cơ quan quản lý, Ngân hàng Nhà nước cho biết, sẽ rà soát, đề xuất hoàn thiện cơ chế, chính sách về hoạt động ngân hàng, tạo điều kiện mở rộng đầu tư tín dụng và tăng khả năng tiếp cận các sản phẩm, dịch vụ ngân hàng của khu vực kinh tế tập thể.
Ngân hàng Nhà nước cũng đề nghị các tổ chức tín dụng, cân đối vốn, tập trung tín dụng cho các tổ chức kinh tế hợp tác, hợp tác xã hoạt động trong các lĩnh vực sản xuất, kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng nền kinh tế theo chủ trương của Chính phủ, các mô hình sản xuất theo chuỗi giá trị ứng dụng công nghệ cao, chuỗi giá trị liên kết đổi mới sáng tạo và chuyển đổi số phù hợp với quy định của pháp luật.
Theo Ngân hàng Nhà nước, đội ngũ quản lý hợp tác xã cũng cần nâng cao năng lực quản trị, điều hành, thích nghi nhanh và kịp thời chuyển đổi hoạt động phù hợp với yêu cầu thị trường, ứng dụng chuyển đổi số, khoa học công nghệ trong quản trị, điều hành hợp tác xã nhằm tăng cường năng lực hoạt động và sức chống chịu của hợp tác xã trước các biến động của thị trường.
Đọc nhiều
Khai mạc Lễ hội Thiết kế Sáng tạo Hà Nội năm 2026: 'Thăng Long Kẻ Nghệ' – Kinh tế sáng tạo
Cao Bằng: Đánh thức giá trị di sản, mở rộng không gian phát triển kinh tế
Công bố giải pháp kiểm thử tấn công mạng giả lập và giám sát tác nhân AI
Đưa thương mại điện tử về xã: Từ bán hàng đến kiến tạo năng lực số
Vì sao 8 Làng trẻ em SOS được chuyển giao về địa phương?
Thái Lan thúc đẩy điện mặt trời, hoàn thiện chính sách phát triển lưới điện thông minh
Chip Việt Nam muốn vào chuỗi cung ứng Hàn Quốc, đâu là rào cản lớn nhất?
Infographic | 10 tháng, Việt Nam xuất khẩu sang Nhật Bản đạt 26,23 tỷ USD
Ngân hàng tìm lối mới trong cuộc đua hút vốn