
Ngành ngân hàng phát động ủng hộ khắc phục phục hậu quả bão số 10
Hưởng ứng lời kêu gọi của Ủy ban Trung ương Mặt trận Tổ quốc Việt Nam, ngày 6/10, Ngân hàng Nhà nước đã tổ chức Lễ phát động ủng hộ khắc phục hậu quả cơn bão số 10.

Áp lực thanh khoản gia tăng khi tín dụng tăng nhanh hơn huy động
Trong Báo cáo triển vọng ngành ngân hàng mới công bố, Công ty cổ phần xếp hạng tín nhiệm S&I (S&I Ratings) cho rằng bước sang năm 2026, ngành ngân hàng được kỳ vọng tiếp tục hưởng lợi từ mục tiêu tăng trưởng kinh tế mạnh mẽ của Chính phủ, song đi kèm với không ít thách thức. Sau giai đoạn tín dụng mở rộng mạnh và mặt bằng lãi suất duy trì ở mức thấp, hệ thống ngân hàng đang đối mặt với áp lực thanh khoản gia tăng, trong khi biên lãi ròng tiếp tục chịu sức ép và rủi ro chất lượng tài sản cần được theo dõi chặt chẽ hơn trong bối cảnh lãi suất trong nước có xu hướng tăng trở lại.
Theo định hướng đầu năm của Ngân hàng Nhà nước (NHNN), mục tiêu tăng trưởng tín dụng năm 2026 được đặt ở khoảng 15%, thấp hơn mức tăng thực tế 19,1% của năm 2025 nhưng tương đương mục tiêu đề ra trong giai đoạn 2022 - 2024. Trên cơ sở đó, tăng trưởng tín dụng toàn hệ thống trong năm 2026 được dự báo có thể đạt khoảng 16%, phản ánh sự cân bằng giữa mục tiêu hỗ trợ tăng trưởng kinh tế và các ràng buộc về thanh khoản cũng như chi phí vốn của hệ thống ngân hàng.
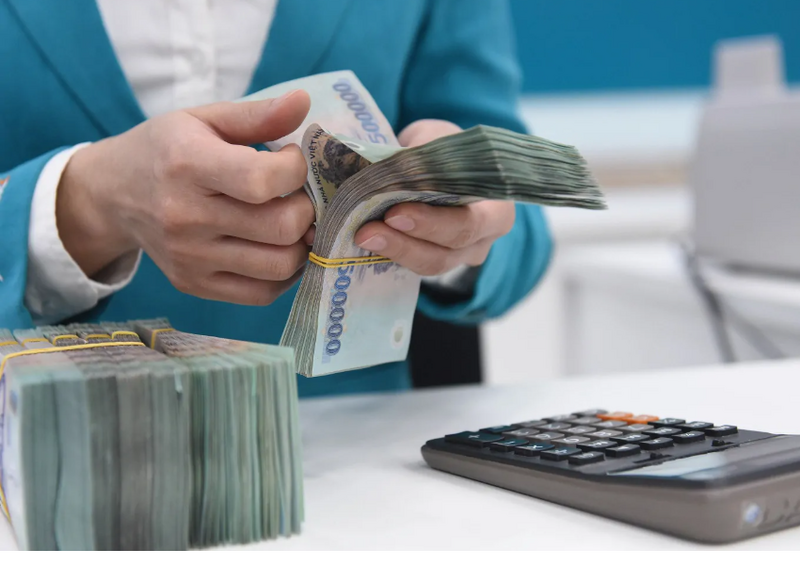
Sau một năm 2025 ghi nhận nhiều kỷ lục về tăng trưởng tín dụng và lợi nhuận, ngành ngân hàng bước vào năm 2026 với triển vọng tích cực nhưng thận trọng hơn. Ảnh minh hoạ
NHNN cũng áp dụng một số cơ chế điều hành mới nhằm kiểm soát rủi ro tín dụng, bao gồm việc theo dõi tốc độ tăng trưởng tín dụng theo từng quý và yêu cầu tăng trưởng tín dụng bất động sản không vượt quá tăng trưởng tín dụng chung của từng ngân hàng. Các biện pháp này nhằm hạn chế tình trạng đẩy mạnh cho vay quá mức ngay từ đầu năm, đồng thời tạo khuôn khổ rõ ràng hơn trong việc kiểm soát các lĩnh vực rủi ro.
"Nhìn chung, chúng tôi duy trì quan điểm tích cực vừa phải đối với triển vọng ngành ngân hàng trong năm 2026 và dự báo tăng trưởng lợi nhuận trước thuế toàn ngành đạt khoảng 16% so với cùng kỳ", S&I Ratings nhận định.
Một trong những điểm đáng chú ý của năm 2026 là sự phân hóa ngày càng rõ nét trong hạn mức tín dụng giữa các ngân hàng. Trước định hướng điều hành thận trọng của NHNN, nhóm ngân hàng tham gia tái cấu trúc các tổ chức tín dụng yếu kém tiếp tục được cấp hạn mức tín dụng vượt trội, trong khi phần lớn các ngân hàng thương mại khác chỉ được cấp room tín dụng ở mức khoảng 11 - 13% vào đầu năm.
Đáng chú ý, tín dụng bất động sản đã tăng trưởng rất mạnh trong năm 2025. Dư nợ tín dụng lĩnh vực này ước tính tăng khoảng 36%, gần gấp đôi mức tăng của tín dụng toàn nền kinh tế (19,1%). Trong đó, cho vay kinh doanh bất động sản tăng gần 50%, vượt xa mức tăng của tín dụng tiêu dùng mua nhà, cho thấy dòng vốn đang tập trung nhiều hơn vào các chủ đầu tư và hoạt động kinh doanh bất động sản.
Biên lãi thuần tiếp tục chịu áp lực
S&I Ratings phân tích, tăng trưởng tín dụng mạnh mẽ trong năm 2025 (tăng 19,1%), cao hơn đáng kể so với tăng trưởng huy động vốn (tăng 14,1%), là nguyên nhân chính khiến áp lực thanh khoản của hệ thống ngân hàng gia tăng. Tỷ lệ cho vay trên huy động toàn ngành đã đạt mức cao kỷ lục khoảng 110% vào cuối quý III/2025.
Ngoài yếu tố chênh lệch tăng trưởng giữa tín dụng và huy động, cấu trúc kỳ hạn tín dụng cũng góp phần làm gia tăng nhu cầu vốn. Trong năm 2025, nhiều ngân hàng có xu hướng mở rộng cho vay trung và dài hạn nhằm cải thiện lợi suất tài sản và hỗ trợ biên lãi ròng trong bối cảnh biên lãi thuần suy giảm.
Thanh khoản hệ thống được hỗ trợ đáng kể thông qua kênh thị trường mở (OMO) của NHNN và nguồn tiền gửi Kho bạc Nhà nước. Từ giữa năm 2025, quy mô hỗ trợ qua hai kênh này đều đạt mức cao kỷ lục, với số dư tiền gửi Kho bạc Nhà nước tại các ngân hàng quốc doanh đạt khoảng 406 nghìn tỷ đồng vào cuối quý IV/2025, trong khi giá trị lưu hành OMO thường xuyên duy trì trên 200 nghìn tỷ đồng.
Tuy vậy, lãi suất liên ngân hàng vẫn duy trì ở mức cao hơn đáng kể so với lãi suất OMO, cho thấy áp lực thanh khoản trong hệ thống vẫn chưa hoàn toàn được giải tỏa.
Trên cơ sở đó, biên lãi thuần của toàn ngành được dự báo tiếp tục suy giảm nhẹ về khoảng 3,0% vào cuối năm 2026. Tuy nhiên, xu hướng này sẽ có sự phân hóa giữa các ngân hàng. Những ngân hàng sở hữu tỷ lệ CASA cao, lợi thế chi phí vốn và năng lực quản trị rủi ro tốt có thể sớm ổn định biên lãi ròng, trong khi các ngân hàng phụ thuộc nhiều vào huy động thị trường với chi phí vốn cao có thể tiếp tục đối mặt với áp lực biên lãi ròng kéo dài.
Theo nhận định của các chuyên gia, bước sang năm 2026, mặt bằng lãi suất cho vay mua nhà đã có sự điều chỉnh tăng đáng kể sau khi duy trì ở mức thấp trong năm 2025 để hỗ trợ thị trường. Các ngân hàng quốc doanh đã nâng lãi suất vay mua nhà ưu đãi từ khoảng 5,5 - 6% lên gần 10% cho kỳ hạn 12 tháng, trong khi nhiều ngân hàng thương mại cổ phần cũng điều chỉnh lãi suất lên vùng 9 - 10%.
Chi phí vốn tăng cao có thể ảnh hưởng đến nhu cầu tín dụng bất động sản trong thời gian tới. Theo đó, tín dụng bất động sản trong năm 2026 nhiều khả năng sẽ chuyển sang giai đoạn tăng trưởng có chọn lọc và hạ nhiệt so với mức bùng nổ của năm 2025.