

Hàng hóa tân trang nhập khẩu vào Việt Nam theo Hiệp định CPTPP cần tuân thủ điều kiện gì?
Theo Nghị định số 77, hàng hóa tân trang chỉ được nhập khẩu vào Việt Nam khi có giấy phép của bộ quản lý chuyên ngành theo phân công...


Mâu thuẫn giá thành sản phẩm và xuất xứ
Qua nhiều thực tế tư vấn cho doanh nghiệp xuất khẩu khối thị trường thuộc Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương (CPTPP), ông Nguyễn Tuấn Việt - CEO VIETGO, chuyên gia về xúc tiến xuất khẩu cho hay, một bộ phận doanh nghiệp, nhất là với doanh nghiệp nhỏ và vừa vẫn tiếp cận CPTPP từ góc nhìn khá đơn giản: Tìm đơn hàng, tính giá thành và báo mức giá cạnh tranh. Trong khi đó, nhà nhập khẩu lại quan tâm đến tổng chi phí để đưa hàng về kho, trong đó thuế nhập khẩu là một cấu phần quan trọng.
“Điểm nghẽn lớn nhất khiến chúng ta loay hoay trước CPTPP không nằm ở các rào cản kỹ thuật của đối phương, mà nằm ở tư duy tối ưu giá thành sản xuất thay vì tối ưu tổng chi phí nhập khẩu cho đối tác”, ông Nguyễn Tuấn Việt nói.
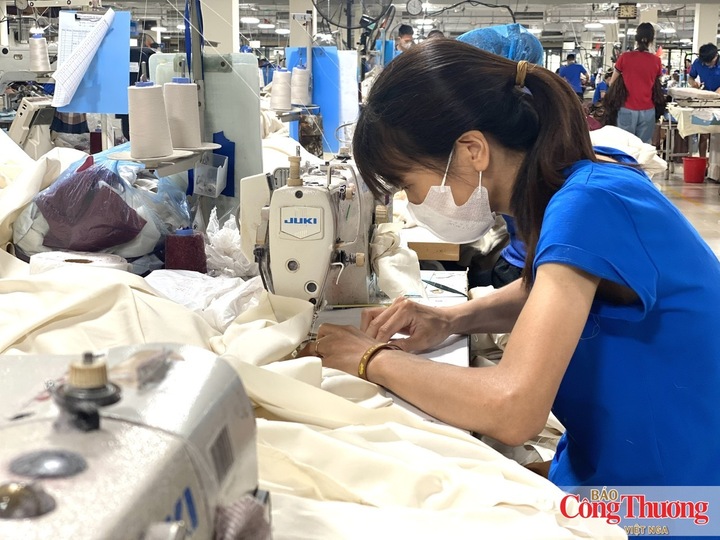
Doanh nghiệp nhỏ và vừa còn loay hoay với quy tắc xuất xứ từ CPTPP.
Cũng theo vị chuyên gia này, nhiều doanh nghiệp nhỏ và vừa chưa có điều kiện xây dựng một hệ thống quản trị xuất xứ đủ sâu. Với nguồn lực tài chính, nhân sự hạn chế, doanh nghiệp thường ưu tiên nhà cung cấp có giá tốt, ổn định và đã quen giao dịch. Việc thay đổi nguồn cung để đáp ứng một quy tắc xuất xứ mới đồng nghĩa với thay đổi cả một phần chuỗi sản xuất.
Đơn cử như với doanh nghiệp chế biến nông sản, nguyên liệu có thể được nhập từ các quốc gia ngoài CPTPP với giá cạnh tranh, nhưng nguồn nguyên liệu đó có thể ảnh hưởng đến khả năng đáp ứng quy tắc xuất xứ của sản phẩm cuối cùng. Khi không đáp ứng, doanh nghiệp không khai thác được ưu đãi thuế quan mà CPTPP dành cho hàng hóa có xuất xứ phù hợp.
Khi không đáp ứng xuất xứ, doanh nghiệp mất một công cụ quan trọng để đàm phán với khách hàng. Trong nhiều trường hợp, nhà nhập khẩu có thể chuyển sang nguồn cung khác đáp ứng xuất xứ và có tổng chi phí tốt hơn. “Doanh nghiệp nhỏ và vừa Việt Nam vì thế tiếp tục bị kéo vào cuộc cạnh tranh bằng giá, trong khi dư địa nâng biên lợi nhuận và đầu tư trở lại cho sản xuất bị thu hẹp”, ông Nguyễn Tuấn Việt cho hay.
Quan trọng hơn, nếu tình trạng này kéo dài, ưu đãi thuế quan của CPTPP khó tạo được tác động đầy đủ đến quá trình nâng cấp chuỗi giá trị trong nước.
Tái cấu trúc nguồn cung, quản trị xuất xứ từ đầu
Theo ông Nguyễn Tuấn Việt, thay đổi trước tiên cần bắt đầu từ cách doanh nghiệp tiếp cận một đơn hàng. Thay vì nhận yêu cầu rồi lập tức tính giá bán, doanh nghiệp cần xác định thị trường nhập khẩu đang có những hiệp định thương mại tự do nào với Việt Nam, sản phẩm phù hợp với hiệp định nào và quy tắc xuất xứ của từng hiệp định ra sao.
Với những thị trường có nhiều hiệp định thương mại tự do cùng hiệu lực, việc so sánh các phương án càng quan trọng. Doanh nghiệp cần tính đồng thời giá nguyên liệu, chi phí sản xuất, tiêu chí xuất xứ và mức thuế mà nhà nhập khẩu phải trả.
Điều này cũng mở ra khả năng doanh nghiệp trao đổi trực tiếp với khách hàng về hai phương án: Giá xuất khẩu thấp hơn nhưng không được hưởng ưu đãi, hoặc giá cao hơn một phần nhưng đáp ứng xuất xứ và được hưởng thuế ưu đãi.
Bước tiếp theo là xây dựng chuỗi cung ứng linh hoạt, doanh nghiệp không nên chỉ có một công thức nguyên liệu cho tất cả thị trường. Tùy từng FTA và từng sản phẩm, doanh nghiệp cần xác định nguồn nguyên liệu phù hợp với các tiêu chí như hàm lượng giá trị khu vực, chuyển đổi mã số hàng hóa hoặc quy tắc cụ thể đối với từng ngành hàng.
Một yêu cầu khác là nâng năng lực quản trị chứng từ, quy tắc xuất xứ không chỉ là vấn đề nguyên liệu “mua ở đâu”, mà còn liên quan đến khả năng chứng minh thông tin đó bằng hệ thống hồ sơ phù hợp. Mã HS, chứng từ nguyên liệu, quá trình sản xuất và các tài liệu liên quan cần được quản lý nhất quán.
Ở thị trường Nhật Bản, yêu cầu này càng đáng lưu ý khi doanh nghiệp phải đồng thời đáp ứng tiêu chuẩn của thị trường và điều kiện hưởng ưu đãi. Ông Tạ Đức Minh - Tham tán thương mại, Thương vụ Việt Nam tại Nhật Bản cho rằng, doanh nghiệp cần thay đổi nhận thức về tận dụng CPTPP khi xuất khẩu sang Nhật Bản.
“Không nên bắt đầu bằng câu hỏi "CPTPP cho tôi thuế suất bao nhiêu?", mà nên bắt đầu bằng câu hỏi: "Sản phẩm của tôi có đáp ứng được thị trường Nhật Bản và có đáp ứng quy tắc xuất xứ để hưởng ưu đãi hay không?"", ông Tạ Đức Minh nhấn mạnh.
Theo đại diện Thương vụ Việt Nam tại Nhật Bản, doanh nghiệp cần rà soát từng sản phẩm, từ mã HS, nguyên liệu đầu vào, quy trình sản xuất, xuất xứ đến hồ sơ chứng từ, đồng thời làm việc sớm với nhà nhập khẩu Nhật Bản để xác định chính xác yêu cầu.
Ở phía cơ quan quản lý, một trong những vấn đề cần tiếp tục cải thiện là cách truyền tải thông tin. Quy định pháp lý về xuất xứ thường phức tạp, trong khi doanh nghiệp nhỏ và vừa cần những chỉ dẫn cụ thể hơn theo từng sản phẩm và tình huống.
Do đó, thay vì chỉ phổ biến nội dung của hiệp định, hoạt động hỗ trợ cần trả lời được những câu hỏi rất thực tế: Sản phẩm này xuất sang thị trường nào được hưởng ưu đãi; cần đáp ứng tiêu chí xuất xứ nào; nguyên liệu nào được tính; mức thuế ưu đãi là bao nhiêu; hồ sơ cần chuẩn bị ra sao.
Việc lồng ghép nội dung này vào xúc tiến thương mại cũng có ý nghĩa quan trọng, việc kết nối doanh nghiệp sẽ hiệu quả hơn nếu ngay sau khi tìm được khách hàng, doanh nghiệp được hỗ trợ kiểm tra khả năng đáp ứng tiêu chuẩn, xuất xứ và hồ sơ của đơn hàng.
CPTPP giúp hàng Việt tiến sâu vào một số thị trường tiềm năng, tuy nhiên nhiều doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa vẫn loay hoay với bài toán xuất xứ từ hiệp định.