



Tạo môi trường đầu tư hấp dẫn về các loại hình bảo hiểm ở Việt Nam
Kinh doanh bảo hiểm vẫn là lĩnh vực tiềm năng
Phát biểu tại phiên thảo luận, Đại biểu Nguyễn Anh Trí - Đoàn TP. Hà Nội thông tin, Luật Kinh doanh bảo hiểm được Quốc hội khóa X thông qua, đưa vào thực thi hơn 20 năm, trong đó bảo hiểm cơ bản từ nước ngoài vào Việt Nam hoạt động là chính, chủ yếu trong lĩnh vực bảo hiểm nhân thọ. Bồi thường và chi trả cho người đóng bảo hiểm hơn 20 năm qua là hơn 339 nghìn tỷ đồng.
 |
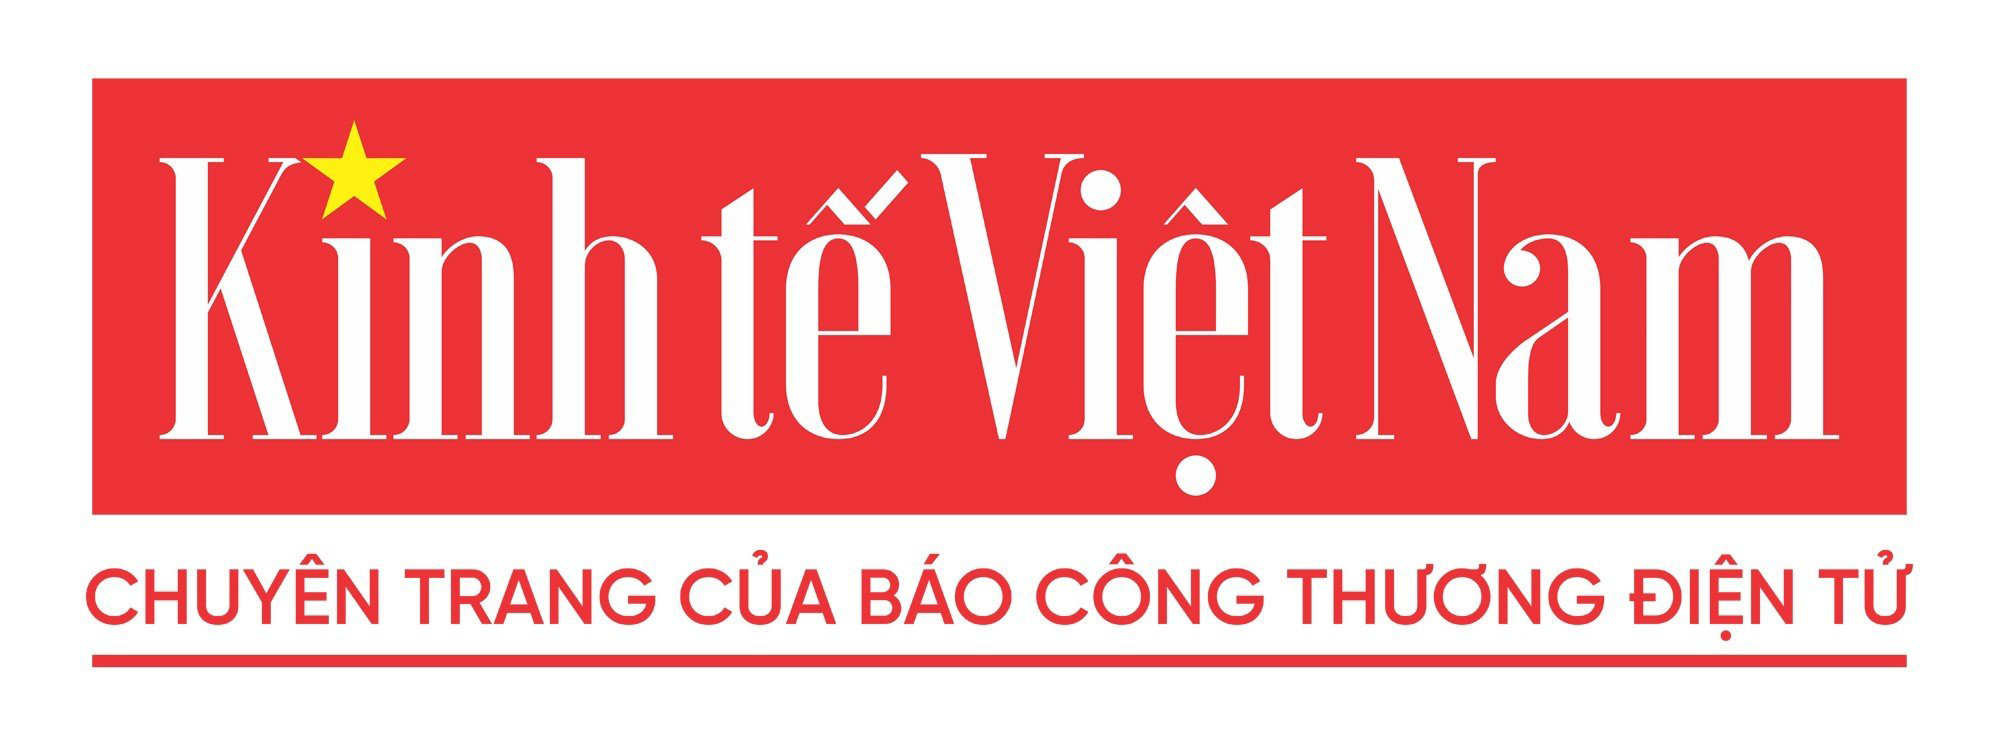
| Phiên thảo luận tổ ngày 25/10 của Quốc hội về dự án Luật Kinh doanh bảo hiểm (sửa đổi) |
Tuy vậy, bảo hiểm vẫn là vấn đề mới mẻ với Việt Nam, việc phổ biến truyền thông cho người dân hiểu tham gia còn rất ít. Luật có độ trễ và khó hội nhập, chưa đáp ứng được năng lực cạnh tranh của thị trường Việt Nam nên cần sửa đổi. Tuy nhiên, bản sửa đổi cần đạt được mục tiêu đề ra, tạo hành lang pháp lý tốt cũng như tạo môi trường đầu tư hấp dẫn về các loại hình bảo hiểm ở Việt Nam.
“Trong một số lĩnh vực khác để đầu tư thì phải có đất đai, cơ sở vật chất còn bảo hiểm thì phải có môi trường để đầu tư. Làm sao cho người dân, nhà đầu tư thấy được sau khi sửa đổi sẽ tạo môi trường đầu tư thuận lợi và người dân phải hiểu. Song, lần sửa này chưa đạt được điều đó” - Đại biểu Nguyễn Anh Trí nhận định, đồng thời chia sẻ, kinh doanh bảo hiểm vẫn là lĩnh vực tiềm năng nên cần được tạo điều kiện về mặt pháp luật, giúp giảm gánh nặng của Chính phủ về bảo hiểm hiện nay trong bảo hiểm y tế.
Ông Bùi Mạnh Khoa - đại biểu Quốc hội đoàn Thanh Hóa đề xuất, đề nghị cân nhắc thận trọng quy định doanh nghiệp bảo hiểm, doanh nghiệp tái bảo hiểm, doanh nghiệp môi giới bảo hiểm, tổ chức cung cấp dịch vụ phụ trợ có trách nhiệm cung cấp thông tin về bên mua bảo hiểm, đối tượng bảo hiểm và các thông tin khác có liên quan để xây dựng hệ thống cơ sở dữ liệu về kinh doanh bảo hiểm.
“Việc cung cấp thông tin về bên mua bảo hiểm, đối tượng bảo hiểm và các thông tin có liên quan mà không giới hạn về nội dung thông tin sẽ ảnh hưởng trực tiếp tới quyền được bảo đảm an toàn thông tin về đời sống riêng tư của cá nhân - một quyền cơ bản theo quy định của hiến pháp và Bộ luật Dân sự. Bởi lẽ trong số các thông tin này sẽ có không ít các thông tin cá nhân thông tin về đời sống riêng tư, thậm chí cả bí mật cá nhân” - đại biểu Bùi Mạnh Khoa bày tỏ lo ngại.
Cũng theo đại biểu Bùi Mạnh Khoa, trong dự thảo Luật, các nội dung giao Chính phủ, Bộ trưởng Bộ Tài chính quy định chi tiết hoặc hướng dẫn còn khá nhiều, như 23 điều giao Chính phủ quy định chi tiết, 16 điều có nội dung giao Bộ trưởng Bộ Tài chính quy định hoặc hướng dẫn.
“Do đó, đề nghị các nội dung giao Chính phủ, Bộ trưởng Bộ Tài chính quy định chi tiết hoặc hướng dẫn trong dự thảo Luật Kinh doanh bảo hiểm nhằm xác định rõ vấn đề thực sự cần quy định chi tiết, phù hợp với thẩm quyền và phạm vi điều chỉnh của dự thảo Luật, những nội dung đã được chuẩn bị trong dự thảo nghị định hoặc những quy định được thực tiễn kiểm nghiệm là phù hợp, ổn định cần luật hóa vào dự thảo” - đại biểu Bùi Mạnh Khoa nhấn mạnh.
 |
| Các đại biểu tham gia phiên họp tổ về Dự án Luật Kinh doanh bảo hiểm (sửa đổi) |
Trong khi đó, góp ý về dự án luật này, đại biểu Nguyễn Mạnh Hùng - đoàn Cần Thơ cho biết, thị trường tài chính bảo hiểm ở Việt Nam đang phát triển mạnh. Tuy nhiên, dự thảo phần lớn mới chỉ tập trung vào các quy định liên quan đến bán bảo hiểm. Trong khi đó chưa giải thích người mua tham gia thị trường này sẽ được gì. Vấn đề này rất quan trọng, điều này giúp người dân có ý thức hơn về quyền lợi. “Người mua quan trọng không kém gì so với người bán. Người mua phải thấy có lợi thì người ta mới tham gia” - ông Hùng nêu vấn đề và cho rằng cần những thuyết trình rõ hơn, cụ thể hơn về vấn đề này.
Cần quy định trách nhiệm của đơn vị cung cấp bảo hiểm
Đại biểu Đinh Thị Phương Lan - đoàn Quảng Ngãi đề nghị cần quy định trách nhiệm của đơn vị cung cấp bảo hiểm, bởi hiện vẫn đẩy rủi ro cho người mua bảo hiểm. "Cá nhân tôi là người từng mua bảo hiểm. Ban đầu giới thiệu đến năm thứ 3 sẽ hoàn trả thậm chí bù tiền lãi, thậm chí rất nhiều lợi ích nhưng đến khi yêu cầu dừng thì lại bảo nếu như đơn phương chấm dứt thì coi như mất, khiến người mua cảm thấy không đảm bảo trách nhiệm từ phía cơ quan kinh doanh bảo hiểm” - bà Đinh Thị Phương Lan chia sẻ.
Đồng quan điểm, đại biểu Trần Đức Thuận - đoàn Nghệ An cho biết, trên thực tế trong lúc đàm phán mua bảo hiểm, người mua chưa được giải thích rõ quyền và lợi ích dẫn đến khi mua xong phát hiện ra bên bán bảo hiểm không cung cấp đủ quyền và lợi ích của người mua.
Trong dự thảo luật có quy định kiểm soát về trách nhiệm của doanh nghiệp bán bảo hiểm. Tuy nhiên, cần quy định cụ thể để người mua bảo hiểm được biết quyền lợi đầy đủ của mình khi mua hợp đồng bảo hiểm. “Bởi hợp đồng rất dày nhưng quyền đặt ở vị trí phía dưới nên nhiều khi người mua không biết hết được quyền của mình. Do đó phải làm sao để người mua bảo hiểm phải biết quyền và nghĩa vụ của mình” - đại biểu Trần Đức Thuận nêu.
 |
| Thảo luận tại tổ 3 ngày 25/10 về Dự án Luật Kinh doanh bảo hiểm (sửa đổi) |
Đại biểu Vũ Tiến Lộc - đoàn TP. Hà Nội cũng nhất trí với việc thay đổi lần này, bởi đây là công cụ giảm gánh nặng tài chính cho người dân và doanh nghiệp khi xảy ra rủi ro, song cần phải bảo đảm quyền lợi cho khách hàng. Mặc dù coi khách hàng là đối tượng cần bảo vệ, song nếu bảo vệ quá mức cũng lại gây khó khăn cho doanh nghiệp bảo hiểm.
Vì thế, việc sửa đổi một số điều khoản cần cân nhắc kỹ để không bảo hiểm một cách quá mức không cần thiết cho khách hàng, gây ảnh hưởng đến hoạt động của doanh nghiệp bảo hiểm. Bên cạnh đó, hiện nay, còn nhiều hình thức giao dịch mới, không theo truyền thống nên dự thảo luật sửa đổi cần tính đến.
Mặt khác, theo ông Vũ Tiến Lộc, việc công bố thông tin của doanh nghiệp gia nhập thị trường là cần thiết, song phải bảo đảm tính bảo mật của doanh nghiệp. Trong dự thảo có một số điểm can thiệp quá sâu vào hoạt động quản trị của doanh nghiệp, không phù hợp với Luật Doanh nghiệp nên cần được xem xét lại.
Ngoài ra, về bảo hiểm vi mô mới chỉ có 2 điều trong bộ luật. Vì vậy, vị đại biểu Quốc hội đoàn TP. Hà Nội kiến nghị, cần quy định rõ ràng hơn, chi tiết hơn vì nó liên quan đến người dân, doanh nghiệp nhỏ và vừa. Các quy định cụ thể liên quan đến hồ sơ, thời gian trả bảo hiểm… cần đưa vào trong luật để người dân có thể tiếp cận được.
Đại biểu Nguyễn Tuấn Thịnh - đoàn Hà Nội chia sẻ thêm, cần có sự phân biệt giữa bảo hiểm có tính chất an sinh xã hội (bảo hiểm bắt buộc như bảo hiểm y tế, bảo hiểm xã hội) với bảo hiểm có tính chất kinh doanh, bởi khi kinh doanh là có cạnh tranh. Trong đó có bảo hiểm nhân thọ là một loại hình bảo hiểm kinh doanh.
Đặc biệt, cần làm rõ quy định bảo hiểm vi mô mang tính chất an sinh xã hội hay tính chất kinh doanh. Người mua bảo hiểm có quyền được hướng dẫn những rủi ro tổn thất, còn doanh nghiệp kinh doanh bảo hiểm phải làm hết trách nhiệm; các biện pháp để đề phòng tổn thất.
Đọc nhiều
Bản đồ số định hình năng lực thương mại điện tử cấp xã
Lâm Đồng tìm động lực tăng trưởng mới từ công nghiệp chế biến
Ông Trần Quốc Tuấn: Bốn yếu tố tạo nên thành công của xã thương mại điện tử
Thị trường chất kết dính Việt Nam hướng mốc 530 triệu USD
Phát triển trung tâm công nghiệp - năng lượng: Phải hình thành lớp lõi đủ mạnh
Kết nối logistics, mở hướng phát triển mới cho Quảng Trị
Ứng dụng AI trong logistics, Ninh Bình hướng tới làm chủ dữ liệu
200 thương hiệu tiêu biểu sẽ được trao Giải thưởng Sao Vàng đất Việt 2026
Tây Ninh đón dự án nhà máy chế biến thực phẩm hơn 1.558 tỷ đồng