

Minh bạch vay tiêu dùng y tế: Nền tảng phát triển tài chính xanh
Vay tiêu dùng trong y tế mở rộng khả năng tiếp cận dịch vụ, song đòi hỏi minh bạch thông tin, bảo vệ người tiêu dùng và thúc đẩy tài chính xanh phát triển bền vững.


Minh bạch thông tin khi sản phẩm “xanh” gia tăng
Cùng với sự phát triển của thị trường tín dụng tiêu dùng, nhiều doanh nghiệp tài chính và đơn vị cung cấp dịch vụ bắt đầu thiết kế các sản phẩm vay gắn với yếu tố tài chính xanh hoặc trách nhiệm xã hội. Những mô hình này được kỳ vọng vừa giúp người tiêu dùng tiếp cận nguồn tài chính hợp lý, vừa định hướng dòng vốn vào các nhu cầu thiết yếu và các mục tiêu phát triển bền vững.
Tuy nhiên, khi các khái niệm như “xanh”, “bền vững” hay “trách nhiệm xã hội” ngày càng được sử dụng nhiều trong hoạt động truyền thông, yêu cầu minh bạch thông tin và truyền tải đúng bản chất sản phẩm cũng trở nên quan trọng hơn. Nếu thiếu các tiêu chí rõ ràng, việc quảng bá quá mức hoặc không đầy đủ có thể khiến người tiêu dùng hiểu sai về sản phẩm.
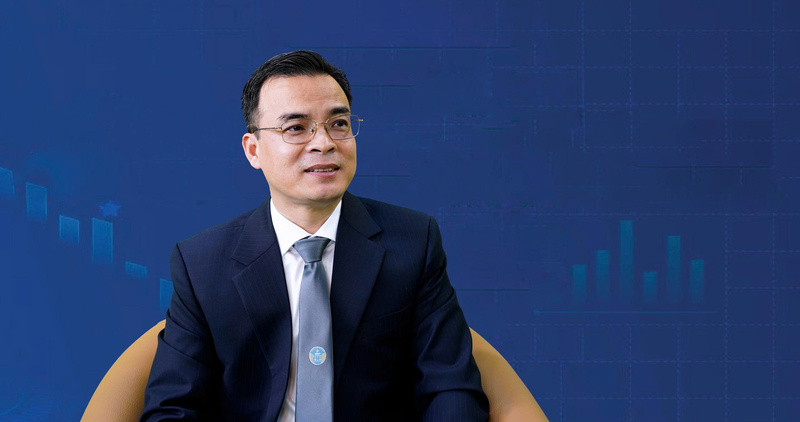
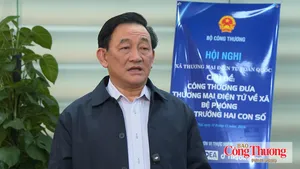
Luật sư Hoàng Trọng Giáp - Giám đốc Công ty Luật TNHH Hoàng Sa, Đoàn Luật sư Thành phố Hà Nội. Ảnh: N.T
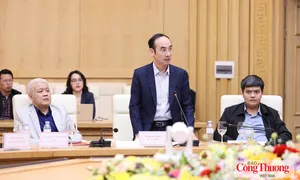
Trao đổi tại tọa đàm “Phát triển vay tiêu dùng gắn với tài chính xanh và trách nhiệm xã hội” ngày 21/3, Luật sư Hoàng Trọng Giáp - Giám đốc Công ty Luật TNHH Hoàng Sa, Đoàn Luật sư Thành phố Hà Nội cho biết xu hướng các sản phẩm tài chính gắn với yếu tố xanh hoặc trách nhiệm xã hội đang ngày càng phổ biến.
Theo ông, sự phát triển của các sản phẩm này là tín hiệu tích cực đối với thị trường tài chính tiêu dùng, song để tránh gây nhầm lẫn cho khách hàng, doanh nghiệp cần tuân thủ một số nguyên tắc pháp lý quan trọng trong quá trình truyền thông và triển khai sản phẩm.
Trước hết là yêu cầu minh bạch thông tin theo Luật Bảo vệ quyền lợi người tiêu dùng. Khi doanh nghiệp giới thiệu sản phẩm thân thiện với môi trường hoặc gắn với yếu tố “xanh”, cần làm rõ mức độ xanh và các tiêu chí cụ thể của sản phẩm.
“Doanh nghiệp không thể chỉ đưa ra thông điệp chung chung về sản phẩm ‘xanh’. Cần làm rõ tiêu chí xanh là gì, mức độ tác động ra sao. Nếu quảng cáo hoặc giới thiệu quá mức, không phản ánh đúng bản chất sản phẩm, người tiêu dùng có thể hiểu sai về giá trị thực của dịch vụ”, Luật sư Hoàng Trọng Giáp cho biết.
Bên cạnh đó, Luật Quảng cáo cũng quy định rõ các hoạt động quảng bá sản phẩm phải bảo đảm tính trung thực. Doanh nghiệp không được quảng cáo gian dối hoặc cung cấp thông tin gây hiểu nhầm cho khách hàng. “Quảng cáo phải trung thực, nói đúng và làm đúng. Không thể nói về chất lượng, uy tín hay cam kết nào đó nhưng khi thực hiện lại không đáp ứng như đã công bố. Điều này không chỉ ảnh hưởng trực tiếp đến quyền lợi của người tiêu dùng mà còn làm suy giảm niềm tin đối với thị trường”, Luật sư Hoàng Trọng Giáp nhấn mạnh.
Theo ông, ngoài hai khung pháp lý nêu trên, hiện nay còn có các quy định liên quan đến tài chính xanh theo Quyết định số 21 năm 2025 của Thủ tướng Chính phủ, trong đó đặt ra các tiêu chí đối với dự án môi trường và dự án xanh, bao gồm các yêu cầu về xây dựng đề án và tiêu chuẩn môi trường.
Từ các quy định hiện hành, Luật sư Hoàng Trọng Giáp cho rằng ba nhóm tiêu chí chính cần được tuân thủ khi phát triển và truyền thông các sản phẩm vay tiêu dùng gắn với yếu tố “xanh”. Đó là minh bạch thông tin theo Luật Bảo vệ quyền lợi người tiêu dùng; yêu cầu trung thực trong quảng cáo theo Luật Quảng cáo; và các tiêu chí liên quan đến tài chính xanh theo quy định của Chính phủ.
Từ góc độ doanh nghiệp cung cấp dịch vụ, nhiều đơn vị cho rằng việc triển khai các giải pháp tài chính xanh cần gắn chặt với nhu cầu thực tế của người tiêu dùng, đồng thời bảo đảm tính minh bạch trong quá trình tư vấn và truyền thông. Bác sĩ Nguyễn Văn Hòa - Chủ tịch Hệ thống Nha khoa Shinbi cho biết doanh nghiệp đang tiếp cận tài chính xanh theo hướng hỗ trợ các nhu cầu thiết yếu trong lĩnh vực y tế, đặc biệt là chăm sóc sức khỏe răng miệng.
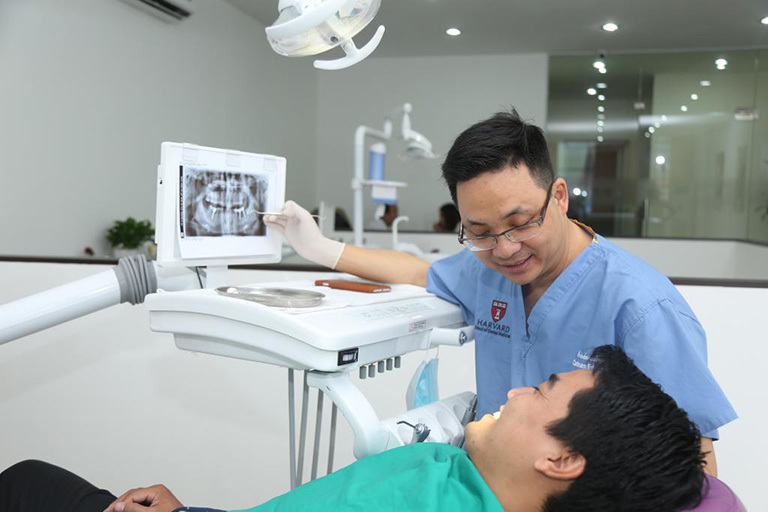
Hệ thống nha khoa Shibi luôn triển khai các giải pháp tài chính xanh cần gắn chặt với nhu cầu thực tế của người tiêu dùng. Ảnh: S.B
Theo ông, nguyên tắc cốt lõi khi triển khai mô hình này là chỉ đáp ứng những nhu cầu thực sự cần thiết của khách hàng, thay vì chạy theo các mong muốn tiêu dùng mang tính ngắn hạn. Việc phân định rõ giữa “nhu cầu” và “mong muốn” của khách hàng là yếu tố quan trọng giúp bảo đảm tính bền vững của mô hình tài chính xanh, đồng thời hạn chế rủi ro cho cả khách hàng và doanh nghiệp.
“Chỉ khi các giải pháp tài chính được thiết kế đúng với nhu cầu thực tế thì mới có thể giúp người tiêu dùng giảm áp lực tài chính, đồng thời nâng cao chất lượng cuộc sống một cách bền vững”, ông Hòa cho biết.
Cần sự phối hợp từ doanh nghiệp, người tiêu dùng và cơ quan quản lý
Từ góc độ quản lý nhà nước, nhiều ý kiến cho rằng để thị trường vay tiêu dùng phát triển lành mạnh, bên cạnh trách nhiệm của doanh nghiệp, người tiêu dùng cũng cần nâng cao hiểu biết và chủ động bảo vệ quyền lợi của mình.
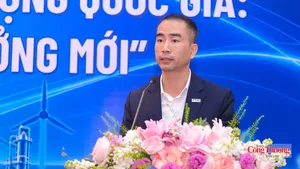
Ông Phan Thế Thắng - Phó Trưởng ban Bảo vệ người tiêu dùng, Ủy ban Cạnh tranh Quốc gia, Bộ Công Thương cho rằng đối với doanh nghiệp, yêu cầu quan trọng trước hết là phải bảo đảm minh bạch tuyệt đối về lãi suất thực, tổng chi phí vay, các loại phí cũng như các điều kiện trong hợp đồng. Đồng thời, doanh nghiệp cần thực hiện nghiêm túc việc thẩm định khả năng trả nợ của khách hàng, tránh chạy theo mục tiêu tăng trưởng tín dụng mà bỏ qua các rủi ro tiềm ẩn.
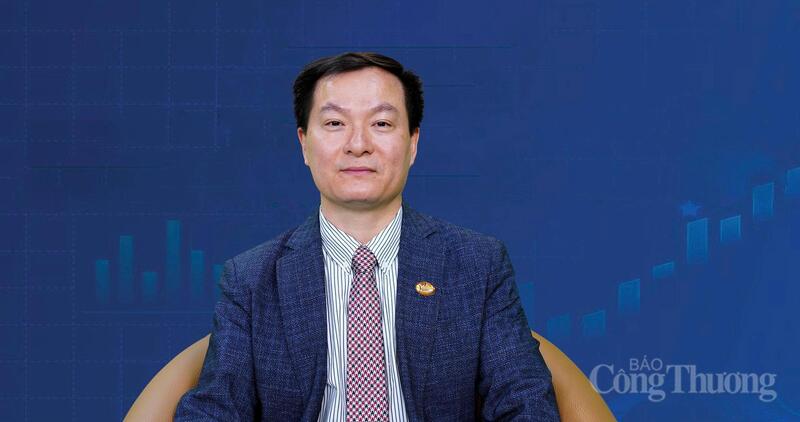
Ông Phan Thế Thắng - Phó Trưởng ban Bảo vệ người tiêu dùng, Ủy ban Cạnh tranh Quốc gia, Bộ Công Thương. Ảnh: N.T
Bên cạnh đó, doanh nghiệp cần chuẩn hóa quy trình tư vấn tại điểm bán và trên các nền tảng số; tăng cường bảo vệ dữ liệu cá nhân của người tiêu dùng; đồng thời đổi mới sản phẩm theo hướng đơn giản, dễ hiểu. Việc chủ động xây dựng cơ chế giải quyết khiếu nại nhanh chóng, hiệu quả và phối hợp chặt chẽ với cơ quan quản lý cũng là yếu tố quan trọng để củng cố niềm tin của thị trường.
Đối với người tiêu dùng, ông Phan Thế Thắng khuyến nghị cần chủ động tìm hiểu kỹ các điều khoản trong hợp đồng vay, đặc biệt là lãi suất và nghĩa vụ trả nợ; đồng thời so sánh các sản phẩm trước khi quyết định vay để lựa chọn khoản vay phù hợp với khả năng tài chính.
Khi phát sinh tranh chấp, người tiêu dùng cần biết cách sử dụng các kênh khiếu nại, từ doanh nghiệp cung cấp dịch vụ đến các tổ chức bảo vệ người tiêu dùng và cơ quan quản lý nhà nước. Quan trọng hơn, mỗi người cần chủ động nâng cao kiến thức pháp luật cũng như kỹ năng tiêu dùng tài chính.
Theo ông Phan Thế Thắng, với sự phối hợp chặt chẽ giữa doanh nghiệp, người tiêu dùng, cơ quan quản lý và các tổ chức xã hội, thị trường tín dụng tiêu dùng có thể phát triển theo hướng minh bạch, lành mạnh và bền vững, qua đó vừa bảo vệ quyền lợi người tiêu dùng vừa tạo nền tảng cho sự phát triển ổn định của thị trường trong dài hạn.
Các chuyên gia cũng nhận định rằng khi xu hướng tài chính xanh ngày càng lan rộng, sự minh bạch trong thông tin và trách nhiệm của doanh nghiệp sẽ trở thành yếu tố quyết định để tạo dựng niềm tin cho người tiêu dùng. Đây cũng là nền tảng quan trọng để hình thành một thị trường tín dụng tiêu dùng minh bạch, an toàn và phát triển bền vững trong dài hạn.