

Luật Quản lý thuế: Sửa đổi 10 nhóm nội dung
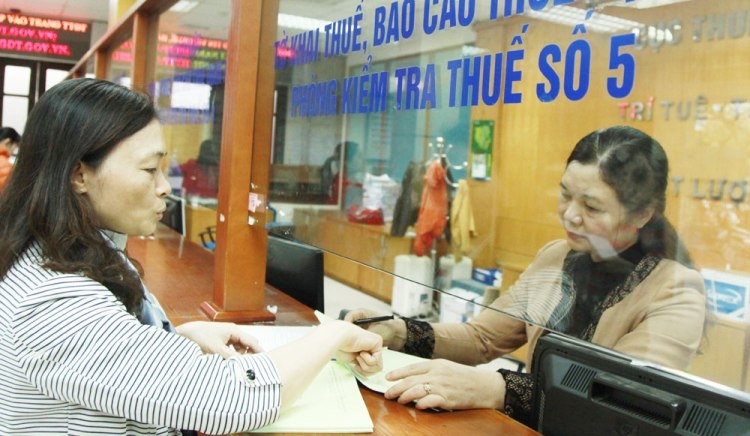 |
| Luật Quản lý thuế hiện hành bộc lộ nhiều hạn chế |
Hạn chế bất cập
Nói về lý do sửa đổi, bổ sung Luật Quản lý thuế, Bộ Tài chính cho rằng để hạn chế những bất cập thời gian qua. Cụ thể, theo Bộ Tài chính, mặc dù Luật Quản lý thuế hiện hành đã tạo khung pháp lý thống nhất về quản lý thu thuế, đồng bộ với các luật thuế và thông lệ quốc tế, góp phần làm thay đổi phương thức quản lý theo cơ chế người nộp thuế tự tính, tự khai, tự nộp thuế và tự chịu trách nhiệm về thực hiện nghĩa vụ thuế, hướng tới quản lý rủi ro dựa trên cơ sở thông tin về người nộp thuế. Đồng thời, nâng cao tính minh bạch, tăng cường vai trò kiểm tra, giám sát của nhà nước, xã hội trong công tác quản lý thuế, tạo thuận lợi cho người nộp thuế tuân thủ pháp luật, tự giác nộp đúng, đủ, kịp thời tiền thuế vào ngân sách nhà nước; tạo cơ sở pháp lý để ngành thuế từng bước hiện đại hóa, chuyên nghiệp hóa, nâng cao trình độ chuyên môn, nghiệp vụ, năng lực ngang tầm khu vực.
Tuy nhiên, Luật Quản lý thuế hiện hành cũng bộc lộ những hạn chế như công tác quản lý thuế chưa thay đổi kịp sự thay đổi của các sắc thuế, chưa bao quát hết các nguồn thu phục vụ cho việc mở rộng cơ sở thuế. Việc ứng dụng công nghệ thông tin vào quản lý thuế chưa theo kịp thực tiễn giao dịch thương mại toàn cầu, chưa hỗ trợ tốt cho mục tiêu hiện đại hóa cơ quan thuế. Chức năng, thẩm quyền của cơ quan thuế chưa được bổ sung so với diễn biến phức tạp của những vi phạm, tội phạm trong lĩnh vực thuế làm giảm hiệu quả hoạt động đấu tranh, xử lý vi phạm đối với các hành vi trốn thuế, gian lận thương mại.
Bên cạnh đó, hội nhập kinh tế quốc tế đòi hỏi phải tiếp tục bổ sung cơ sở pháp lý đáp ứng nhu cầu tăng cường hợp tác, quản lý thuế quốc tế. Đến nay, Việt Nam đã ký hiệp định tránh đánh thuế hai lần với 77 nước và vùng lãnh thổ, hiện đang nghiên cứu tham gia Diễn đàn Hợp tác triển khai chống xói mòn cơ sở thuế và chuyển lợi nhuận (BEPS), trong khi Luật Quản lý thuế hiện hành có những điểm chưa phù hợp với chuẩn mực quốc tế để tham gia, ký kết các hiệp định thuế đa phương, triển khai BEPS...
Quy định về địa vị pháp lý của các thiết chế trung gian giữa người nộp thuế và cơ quan thuế (đại lý thuế, tổ chức cung cấp dịch vụ giá trị gia tăng về giao dịch điện tử trong lĩnh vực thuế, hội đồng tư vấn thuế xã - phường - thị trấn) chưa đầy đủ, chưa hoàn thiện để hoạt động chuyên nghiệp, hiệu quả. Một số quy định chưa thống nhất, đồng bộ với hệ thống pháp luật có liên quan làm ảnh hưởng đến hiệu lực, hiệu quả công tác quản lý thuế. Một số quy định không còn phù hợp với thực tế, tính khả thi không cao làm phát sinh vướng mắc khi thực thi, trong đó quy định về quản lý nợ thuế còn bất cập so với thực tiễn xử lý thuế nợ đọng, chính sách xóa nợ tiền thuế chưa đi vào thực tiễn, phạm vi thông tin về người nộp thuế được công khai hoặc giữ bí mật cũng không rõ ràng…
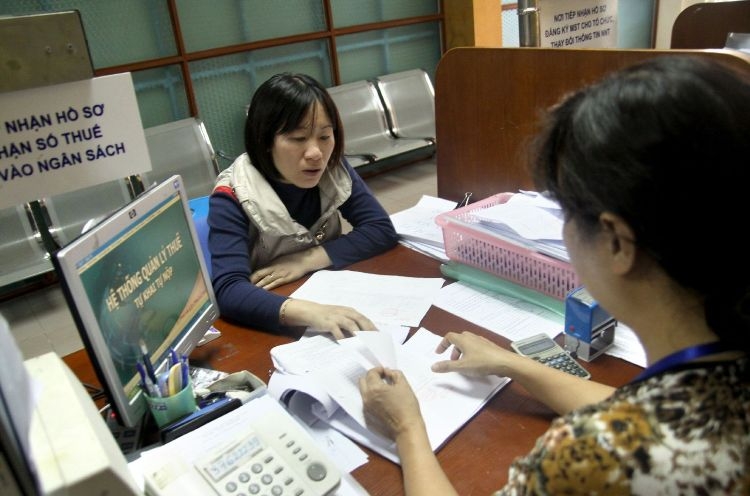 |
| Sửa đổi Luật Quản lý thuế theo hướng công khai, minh bạch |
Cải cách theo hướng công khai, minh bạch
Để hạn chế những bất cập trên, Bộ Tài chính đã đề xuất sửa đổi, bổ sung Luật Quản lý thuế nhằm đáp ứng yêu cầu cải cách quản lý thuế theo hướng thống nhất, công khai, minh bạch, đơn giản, dễ hiểu, dễ thực hiện, nâng cao hiệu quả, hiệu lực quản lý thuế, chống trốn thuế, thất thu và nợ thuế. Đồng thời, tạo cơ sở pháp lý để tiếp tục đẩy mạnh hiện đại hóa quản lý thuế, áp dụng phổ biến quản lý thuế điện tử, đáp ứng yêu cầu hội nhập quốc tế sâu rộng...
Theo đó, Bộ Tài chính đã đề xuất sửa đổi, bổ sung các quy định của Luật Quản lý thuế hiện hành với 10 nhóm nội dung, bao gồm: Quản lý thuế, nguyên tắc quản lý thuế và nhiệm vụ, quyền hạn, trách nhiệm của người nộp thuế, cơ quan quản lý thuế; các tổ chức, cá nhân khác trong công tác quản lý thuế; đăng ký thuế, khai thuế, nộp thuế, hoàn thuế; không thu thuế, khoanh nợ tiền thuế, tiền chậm nộp, xoá nợ tiền thuế, tiền phạt, tiền chậm nộp; áp dụng hoá đơn, chứng từ điện tử; tổ chức kinh doanh dịch vụ đại lý thuế; thanh tra, kiểm tra thuế và các giải pháp nhằm nâng cao tính tuân phủ pháp luật thuế của người nộp thuế, chống xói mòn cơ sở tính thuế; hoàn thiện các quy định về quản lý nợ và cưỡng chế nợ thuế; xử lý vi phạm hành chính về quản lý thuế; hoàn thiện các quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết để phòng chống chuyển giá.
Do khối lượng nội dung sửa đổi, bổ sung lớn, Bộ Tài chính đã đề xuất Chính phủ sau khi hoàn thiện dự thảo trình Quốc hội xem xét, cho ý kiến tại kỳ họp thứ 6, Quốc hội khóa XIV (cuối năm 2018) và xem xét, thông qua tại kỳ họp thứ 7 (đầu năm 2019), dự kiến sau khi Quốc hội thông qua, Luật sẽ có hiệu lực vào đầu năm 2020.
Đọc nhiều
Thành phố Huế: Bài toán gia tăng giá trị từ du lịch tàu biển
Thương mại điện tử mở lối cho đặc sản Cao Bằng vươn xa
Chọn thức ăn cho thú cưng: Đừng chỉ dựa vào quảng cáo
Đà Nẵng tìm động lực tăng trưởng từ thương mại điện tử xuyên biên giới
Năm 2027, ít nhất 30% đề tài nghiên cứu phải gắn với doanh nghiệp
Chuyển đổi xe điện: Bài toán khó từ tầng hầm chung cư
Tổ chức Cuộc thi Tài năng múa học sinh, sinh viên toàn quốc năm 2026
Ứng dụng AI, giảm chi phí phát triển du lịch cộng đồng
Xuất khẩu tôm chậm lại, doanh nghiệp đối mặt thách thức gì?