



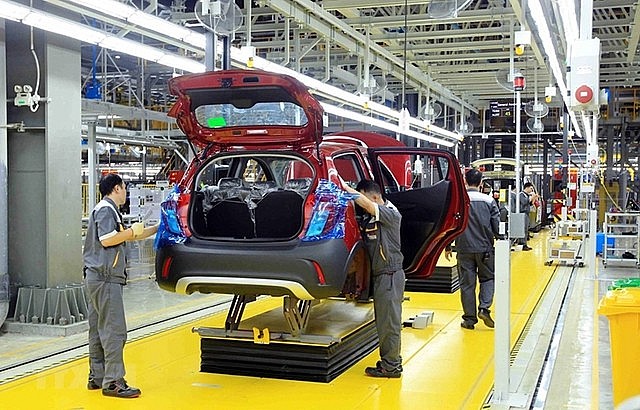
Gia hạn nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất hoặc lắp ráp trong nước
| Gia hạn thuế với ôtô trong nước giúp doanh nghiệp có thêm nguồn lựcGia hạn nộp thuế tiêu thụ đặc biệt ôtô sản xuất, lắp ráp trong nước |
Gia hạn thời hạn nộp thuế đối với số thuế tiêu thụ đặc biệtphải nộp phát sinh của kỳ tính thuếtháng 6, 7, 8, 9 năm 2023
Nghị định nêu rõ: Gia hạn thời hạn nộp thuế đối với số thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 6, tháng 7, tháng 8 và tháng 9 năm 2023 đối với ô tô sản xuất hoặc lắp ráp trong nước. Thời gian gia hạn kể từ ngày kết thúc thời hạn nộp thuế tiêu thụ đặc biệt theo quy định của pháp luật về quản lý thuế đến hết ngày 20 tháng 11 năm 2023, cụ thể như sau:
 |
a) Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 6 năm 2023 chậm nhất là ngày 20 tháng 11 năm 2023.
b) Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 7 năm 2023 chậm nhất là ngày 20 tháng 11 năm 2023.
c) Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 8 năm 2023 chậm nhất là ngày 20 tháng 11 năm 2023.
d) Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 9 năm 2023 chậm nhất là ngày 20 tháng 11 năm 2023.
Nghị định cũng quy định cụ thể đối với một số trường hợp:
Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ tính thuế được gia hạn dẫn đến làm tăng số thuế tiêu thụ đặc biệt phải nộp và gửi đến cơ quan thuế trước khi hết thời hạn nộp thuế được gia hạn thì số thuế được gia hạn bao gồm cả số thuế phải nộp tăng thêm do khai bổ sung.
Trường hợp người nộp thuế thuộc đối tượng được gia hạn thực hiện kê khai, nộp Tờ khai thuế tiêu thụ đặc biệt theo quy định của pháp luật hiện hành thì chưa phải nộp số thuế tiêu thụ đặc biệt phải nộp phát sinh trên Tờ khai thuế tiêu thụ đặc biệt đã kê khai trong thời gian được gia hạn.
Trường hợp doanh nghiệp có các chi nhánh, đơn vị trực thuộc thực hiện khai thuế tiêu thụ đặc biệt riêng với cơ quan thuế quản lý trực tiếp của chi nhánh, đơn vị trực thuộc thì các chi nhánh, đơn vị trực thuộc cũng thuộc đối tượng được gia hạn nộp thuế tiêu thụ đặc biệt. Trường hợp chi nhánh, đơn vị trực thuộc của doanh nghiệp không có hoạt động sản xuất hoặc lắp ráp ô tô thì chi nhánh, đơn vị trực thuộc không thuộc đối tượng được gia hạn nộp thuế tiêu thụ đặc biệt.
Trình tự, thủ tục gia hạn
Về trình tự, thủ tục gia hạn, Nghị định quy định: Người nộp thuế thuộc đối tượng được gia hạn gửi Giấy đề nghị gia hạn thời hạn nộp thuế tiêu thụ đặc biệt (bằng phương thức điện tử hoặc gửi bản giấy trực tiếp đến cơ quan thuế hoặc gửi qua đường bưu chính) theo Mẫu tại Phụ lục ban hành kèm theo Nghị định này cho cơ quan thuế quản lý trực tiếp một lần cho toàn bộ các kỳ được gia hạn cùng với thời điểm nộp hồ sơ khai thuế tiêu thụ đặc biệt theo quy định pháp luật về quản lý thuế. Trường hợp Giấy đề nghị gia hạn thời hạn nộp thuế tiêu thụ đặc biệt không nộp cùng với thời điểm nộp hồ sơ khai thuế tiêu thụ đặc biệt thì thời hạn nộp Giấy đề nghị gia hạn thời hạn nộp thuế tiêu thụ đặc biệt chậm nhất là ngày 20 tháng 11 năm 2023, cơ quan thuế vẫn thực hiện gia hạn thời hạn nộp thuế tiêu thụ đặc biệt theo quy định.
Người nộp thuế tự xác định và chịu trách nhiệm về việc đề nghị gia hạn đảm bảo đúng đối tượng được gia hạn theo Nghị định này.
Cơ quan thuế không phải thông báo cho người nộp thuế về việc chấp nhận gia hạn thời hạn nộp thuế tiêu thụ đặc biệt. Trường hợp trong thời gian gia hạn, cơ quan thuế có cơ sở xác định người nộp thuế không thuộc đối tượng được gia hạn thì cơ quan thuế có văn bản thông báo cho người nộp thuế về việc dừng gia hạn và người nộp thuế phải nộp đủ số tiền thuế và tiền chậm nộp trong khoảng thời gian đã thực hiện gia hạn vào ngân sách nhà nước. Trường hợp sau khi hết thời gian gia hạn, cơ quan thuế phát hiện qua thanh tra, kiểm tra người nộp thuế không thuộc đối tượng được gia hạn thời hạn nộp thuế tiêu thụ đặc biệt theo quy định tại Nghị định này thì người nộp thuế phải nộp số tiền thuế còn thiếu, tiền phạt và tiền chậm nộp do cơ quan thuế xác định lại vào ngân sách nhà nước.
Trong thời gian được gia hạn nộp thuế tiêu thụ đặc biệt, cơ quan thuế không tính tiền chậm nộp đối với số tiền thuế tiêu thụ đặc biệt được gia hạn. Trường hợp, cơ quan thuế đã tính tiền chậm nộp đối với các hồ sơ khai thuế tiêu thụ đặc biệt thuộc trường hợp được gia hạn theo quy định tại Nghị định này thì cơ quan thuế thực hiện điều chỉnh lại không tính tiền chậm nộp thuế tiêu thụ đặc biệt.
Nghị định này có hiệu lực kể từ ngày ký ban hành (21/6/2023) đến hết ngày 31/12/2023.
Sau thời gian gia hạn theo Nghị định này, việc nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất hoặc lắp ráp trong nước được thực hiện theo quy định hiện hành.
Đọc nhiều
AI đang thay đổi hành vi người tiêu dùng, ngân hàng cần thích ứng
Cần Thơ: Thị trường quà tặng 20/11 đa dạng, nhiều ưu đãi hút khách
Áp lực tiến độ các dự án hạ tầng trước ‘bài toán’ chi phí nhân công
Khai mạc Lễ hội Thiết kế Sáng tạo Hà Nội năm 2026: 'Thăng Long Kẻ Nghệ' – Kinh tế sáng tạo
Cao Bằng: Đánh thức giá trị di sản, mở rộng không gian phát triển kinh tế
Công bố giải pháp kiểm thử tấn công mạng giả lập và giám sát tác nhân AI
Đưa thương mại điện tử về xã: Từ bán hàng đến kiến tạo năng lực số
Vì sao 8 Làng trẻ em SOS được chuyển giao về địa phương?
Thái Lan thúc đẩy điện mặt trời, hoàn thiện chính sách phát triển lưới điện thông minh