

Ngân hàng vẫn phải cân nhắc cơ cấu nợ dù nợ xấu gia tăng
| Tín dụng khựng lại và nỗi lo nợ xấu2 năm giãn nợ trái phiếu sẽ làm gia tăng nợ xấu trong các ngân hàng |
Ngân hàng bắt đầu ngấm nợ xấu
Lãnh đạo nhiều ngân hàng thương mại cổ phần cho hay, nợ xấu đã tăng mạnh từ cuối năm 2022 và tiếp tục tăng trong nửa đầu năm nay.
Tại ĐHĐCĐ thường niên mới đây, ông Nguyễn Đức Vinh, Tổng giám đốc VPBank chia sẻ, tình hình khó khăn của nền kinh tế và doanh nghiệp thời gian qua đã phản ánh vào kết quả kinh doanh của ngân hàng. Quý I/2023, nợ xấu của VPBank tăng lên mức 2,6% (cuối năm 2022 là 2,19%). Dự kiến, nợ xấu ngân hàng còn tăng tiếp trong quý II, trước khi giảm nửa cuối năm 2023.
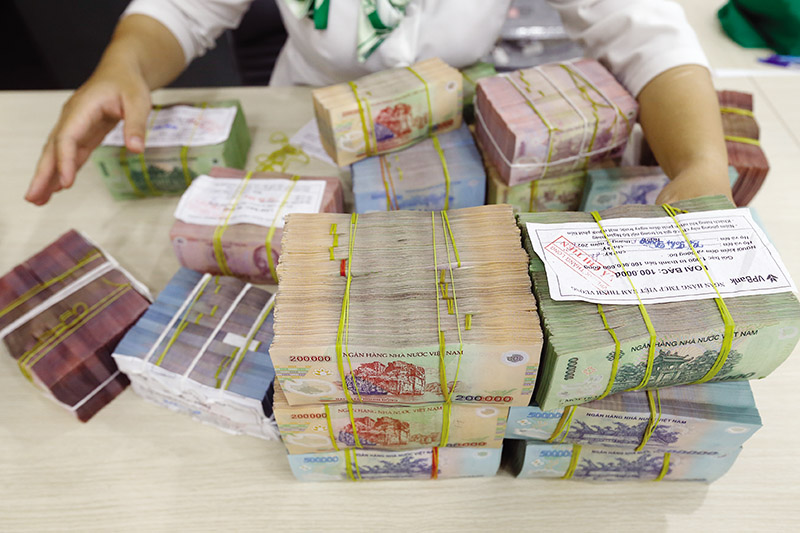 |
Nợ xấu của nhiều ngân hàng đã tăng mạnh từ cuối năm 2022 và vẫn tiếp tục tăng.Ảnh: Đức Thanh |
Con số nợ xấu tăng nhanh khiến lợi nhuận quý I/2023 của VPBank không đạt kỳ vọng, nguyên nhân là ngân hàng phải trích lập tới 2.600 tỷ đồng dự phòng rủi ro nợ xấu.
SHB cũng là ngân hàng đặt nặng trọng tâm xử lý nợ xấu năm nay để đối phó với tình trạng nợ xấu tăng mạnh thời gian qua. Bà Ngô Thu Hà, Tổng giám đốc SHB cho biết, nợ xấu của SHB cuối năm 2022 tăng mạnh. Giá trị tài sản đảm bảo của các khoản nợ xấu là rất lớn, nên ngân hàng tự tin có thể thu hồi được cả gốc và lãi của các khoản vay.
Cuối năm 2022, tỷ lệ nợ xấu nội bảng của hệ thống ngân hàng đã tăng từ 1,4% đầu năm, lên mức 1,6% cuối năm, tỷ lệ nợ nhóm 2 cũng tăng lên 1,8%. Chi phí tín dụng duy trì ở mức cao khi các ngân hàng tiếp tục tăng cường trích lập trước thời hạn cho các khoản nợ xấu tiềm tàng. Mặc dù vậy, tính tới cuối năm 2022, tỷ lệ bao phủ nợ xấu của ngân hàng lại có dấu hiệu giảm, chỉ còn 123% so với mức 142% của năm trước đó.
Theo các chuyên viên phân tích Công ty Chứng khoán Vietcombank, năm 2023, nợ xấu có xu hướng gia tăng do sự đóng băng thị trường bất động sản, do sức khỏe tài chính của doanh nghiệp và người vay tiền có xu hướng yếu đi vì lãi suất cao. Ngân hàng có rủi ro nợ xấu cao là các ngân hàng có tỷ lệ bao phủ nợ xấu thấp và các ngân hàng có tỷ trọng cho vay bất động sản và trái phiếu doanh nghiệp cao.
Cơ cấu nợ, ngân hàng có mặn mà?
Ngoài các khoản nợ đã chuyển nhóm thành nợ xấu, thì hiện có rất nhiều khoản nợ đang chuẩn bị nhảy nhóm, khiến doanh nghiệp hết sức lo lắng. Ông Phạm Văn Việt, Phó chủ tịch Hiệp hội Dệt may - Thêu đan TP.HCM cho hay, thời gian qua, đơn hàng giảm mạnh khiến doanh nghiệp không có hợp đồng, không có doanh thu, trong khi lại phải đối mặt với các khoản vay nợ cũ sắp đến hạn, nếu không có cơ chế để xử lý thì nhiều doanh nghiệp sẽ chuyển sang nợ xấu, kéo theo nhiều hệ lụy. Vì vậy, các doanh nghiệp dệt may đang mong ngóng từng ngày Ngân hàng Nhà nước (NHNN) ban hành chính sách cơ cấu nợ, giữ nguyên nhóm nợ.
| Việc cơ cấu thời hạn nợ và giữ nguyên nhóm nợ nếu được thực hiện sẽ giúp chất lượng tài sản trên báo cáo tài chính của các ngân hàng được duy trì dù chất lượng nợ đã suy giảm. Tuy nhiên, việc vẫn phải trích lập dự phòng như thông thường, dù đã được cơ cấu giữ nhóm, nên chi phí trích lập vẫn sẽ lớn và lợi nhuận các ngân hàng bị ảnh hưởng do trích lập khi tham gia tái cơ cấu, đặc biệt là các ngân hàng chưa trích lập thừa so với quy định. Ông Huỳnh Minh Tuấn, Giám đốc Công ty cổ phần FIDT |
Tuần qua, NHNN đã hoàn thành Dự thảo Thông tư quy định về việc tổ chức tín dụng, chi nhánh ngân hàng nước ngoài cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ nhằm hỗ trợ khách hàng gặp khó khăn trong sản xuất, kinh doanh. Thông tư này được cộng đồng doanh nghiệp hết sức hoan nghênh.
Theo đánh giá của NHNN, thông tư này nếu ban hành, sẽ có tác động tích cực trong tháo gỡ khó khăn về dòng tiền thông qua cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ tương tự như đã triển khai trong giai đoạn Covid-19.
Thông qua chính sách này, các doanh nghiệp khó khăn trong sản xuất, kinh doanh, chưa có khả năng trả nợ tổ chức tín dụng đúng thời hạn đã thỏa thuận, có thể được kéo dài thời gian trả nợ mà không phải chuyển nhóm nợ xấu. Mặc dù vậy, NHNN cũng cảnh báo, việc cơ cấu nợ, không chuyển nhóm nợ xấu tuy giúp khách hàng có điều kiện tiếp cận tín dụng, song cũng sẽ mở rộng quy mô dư nợ cấp tín dụng và làm gia tăng mức độ rủi ro tín dụng tập trung vào các khách hàng có mức độ rủi ro cao và tăng nguy cơ phát sinh nợ xấu.
Theo các chuyên gia phân tích, khi thông tư trên được ban hành, ngân hàng sẽ có thêm cơ chế hỗ trợ cho doanh nghiệp, giúp doanh nghiệp có thêm thời gian duy trì và xoay xở dòng tiền trả nợ trái phiếu. Mặc dù vậy, các ngân hàng sẽ chọn lọc kỹ đối tượng doanh nghiệp có khả năng phục hồi để cơ cấu nợ bởi các ngân hàng phải cơ cấu nợ bằng chính nguồn lực của mình. Theo Dự thảo, các ngân hàng đưa ra quyết định cơ cấu nợ dựa trên năng lực tài chính của mình, đồng thời đáp ứng trích lập dự phòng rủi ro 100% với các khoản nợ được cơ cấu. Điều này cũng có nghĩa, ngân hàng nào có lợi nhuận dồi dào mới có thể mạnh tay cơ cấu nợ.
Như vậy, nhiều khả năng, khách hàng của nhóm Big 4 và các ngân hàng TMCP tư nhân có tiềm lực lớn có nhiều hy vọng được cơ cấu nợ hơn là các khách hàng của các ngân hàng nhỏ đang chịu áp lực lớn về lợi nhuận, nợ xấu.
Tuy vậy, nếu bố trí được nguồn lực cơ cấu nợ, các ngân hàng có khả năng thu hồi nợ và hoàn nhập dự phòng cao. Số liệu của NHNN cho thấy, giai đoạn năm 2020-2021, khi thực hiện Thông tư 01/2020/TT-NHNN và các thông tư sửa đổi về cơ cấu nợ cho khách hàng bị ảnh hưởng bởi Covid-19, cho đến cuối tháng 6/2022 (thời điểm kết thúc chính sách), các tổ chức tín dụng đã thực hiện cơ cấu lại thời hạn trả nợ, giữ nguyên nhóm nợ với giá trị nợ lũy kế là 722.334 tỷ đồng cho hơn 1 triệu khách hàng.
Như vậy, chính sách cơ cấu nợ được thực hiện rất hiệu quả, hầu hết các khách hàng sau khi được cơ cấu nợ đều có khả năng trả nợ đúng hạn. Việc triển khai chính sách cơ cấu nợ thời gian tới là hết sức cần thiết.
Đọc nhiều
Ứng dụng AI, giảm chi phí phát triển du lịch cộng đồng
Xuất khẩu tôm chậm lại, doanh nghiệp đối mặt thách thức gì?
Dệt may Việt Nam cần gì để đón dòng dịch chuyển chuỗi cung ứng?
Bộ trưởng Bộ Tư pháp: Hoàn thiện đồng bộ thể chế đất đai, nhà ở để khơi thông nguồn lực
HCM City Export 2026 mở rộng kết nối, thúc đẩy xuất khẩu hàng Việt Nam
Infographic | 9 tháng, kim ngạch thương mại Việt Nam - Bỉ đạt 3,49 tỷ USD
EU cân nhắc tiết giảm năng lượng trước nguy cơ gián đoạn nguồn cung
Quảng Ninh: Hạ tầng khu công nghiệp tạo sức hút với dòng vốn FDI chất lượng cao
Dự án Luật Nhà ở (sửa đổi): Tạo đột phá phát triển nhà ở cho thuê