



Đề xuất áp thuế giá trị gia tăng 5% với mặt hàng phân bón: Người nông dân có được hưởng lợi?
| Xuất khẩu phân bón tăng mạnh, thu về 840 triệu USDGiá phân bón biến động không theo quy luật mùa vụViệc không áp thuế giá trị gia tăng cho phân bón là một ngoại lệ và bất cập lớn |
Nhiều bất cập khiến doanh nghiệp bị thiệt thòi
TS. Nguyễn Trí Ngọc - Phó Chủ tịch kiêm Tổng Thư ký Tổng hội Nông nghiệp và Phát triển Việt Nam - cho biết: Theo Luật Thuế số 71/2014/QH13 (có hiệu lực từ ngày 01/01/2015), phân bón, máy móc thiết bị chuyên dùng cho sản xuất nông nghiệp... là những mặt hàng không chịu thuế giá trị gia tăng (GTGT).
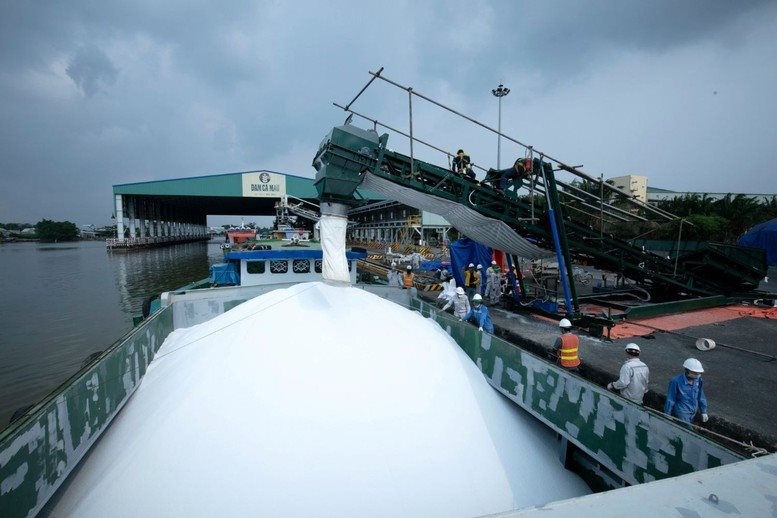 |
| Khi phân bón chịu thuế GTGT sẽ tạo ra môi trường cạnh tranh bình đẳng cho DN nội, qua đó mang lại lợi ích thiết thực cho nông dân, phát triển ngành nông nghiệp. Ảnh: ND |
Sau hơn 9 năm triển khai thực hiện việc chuyển mặt hàng phân bón từ đối tượng áp dụng thuế GTGT 5% sang đối tượng không chịu thuế GTGT, hàng loạt bất cập đã nảy sinh, ảnh hưởng đến ngành sản xuất phân bón trong nước, sụt giảm dự án đầu tư mới nhằm đổi mới công nghệ sản xuất phân bón và sản xuất các loại phân bón thế hệ mới, phân bón hiệu suất cao.
TS. Nguyễn Trí Ngọc chỉ ra, thứ nhất, toàn bộ thuế GTGT đầu vào của nguyên liệu, dịch vụ phục vụ cho sản xuất phân bón không được khấu trừ, phải hạch toán vào chi phí giá thành sản phẩm, làm tăng giá thành và giá bán phân bón. Theo thống kê của Bộ Tài chính, số thuế GTGT đầu vào không được khấu trừ, tính vào chi phí giá thành sản xuất phân bón từ năm 2015 đến năm 2022 đã lên tới gần 10.000 tỷ đồng.
Thứ hai, đầu tư của doanh nghiệp sản xuất kinh doanh phân bón trong nước sụt giảm do hai lý do: Một là do toàn bộ thuế GTGT đầu vào của hoạt động đầu tư đổi mới công nghệ không được khấu trừ, dẫn đến suất đầu tư tăng, giảm hiệu quả đầu tư; Hai là việc chuyển mặt hàng phân bón từ diện áp dụng thuế GTGT 5% sang không chịu thuế GTGT dẫn đến toàn bộ thuế GTGT đầu vào phục vụ cho sản xuất và kinh doanh phân bón không được khấu trừ và phải hạch toán vào chi phí, làm cho lợi nhuận của các doanh nghiệp sản xuất phân bón trong nước sụt giảm.
Điều này dẫn đến rủi ro cho sự phát triển của ngành phân bón trong nước, ảnh hưởng đến sự phát triển bền vững của ngành nông nghiệp Việt Nam khi công nghệ sản xuất phân bón trong nước lạc hậu do thiếu đầu tư, chi phí giá thành sản xuất phân bón trong nước cao do gánh phần thuế GTGT đầu vào, người tiêu dùng phụ thuộc vào phân bón nhập khẩu. Trước tháng 01/2025, khi Luật 71 có hiệu lực, tổng cộng các dự án đầu tư cho phân bón có công suất 3,5 triệu tấn/năm; sau thời điểm trên, tổng công suất đầu tư mới chỉ là 370.000 tấn.
Thứ ba, việc áp dụng phân bón không thuộc đối tượng chịu thuế GTGT dẫn đến sự cạnh tranh không công bằng giữa phân bón sản xuất trong nước và phân bón nhập khẩu khi phân bón nhập khẩu không có thuế GTGT đầu vào.
Việc đưa mặt hàng phân bón vào diện chịu thuế GTGT 5% là phù hợp với bản chất của thuế GTGT trên cơ sở kiểm soát chặt chẽ giữa thuế GTGT đầu vào và thuế GTGT đầu ra. Việc này cũng phù hợp với chủ trương chung của Việt Nam khi sửa đổi Luật Thuế GTGT (mở rộng phạm vi chịu thuế để đảm bảo tính hệ thống).
Theo số liệu thống kê của Hiệp hội Phân bón Việt Nam, từ năm 2015 khi thực hiện Luật thuế 71, giá thành phân đạm trong nước tăng 7,2 - 7,6%; phân DAP tăng 7,3 - 7,8%, phân supe lân tăng 6,5 - 6,8%; phân NPK và hữu cơ tăng 5,2 - 6,1%... so với những năm còn áp dụng thuế GTGT 5% đối với phân bón. Giá thành sản xuất tăng khiến các doanh nghiệp buộc phải đẩy vào giá bán. Thực tế, giá bán bình quân hầu hết các loại phân bón năm 2015 tăng 5-7% so với giá bán bình quân năm 2014. Như vậy, người tiêu dùng đã phải chịu mua phân bón với giá cao hơn.
Đặc biệt, việc đưa mặt hàng phân bón vào đối tượng không thuộc diện chịu thuế GTGT đã ảnh hưởng rất lớn đến hoạt động sản xuất phân bón trong nước.
Cụ thể, giai đoạn 2015-2020 (sau khi Luật thuế số 71 có hiệu lực), cùng với lượng cung phân bón trên thị trường thế giới dư thừa (tình trạng dư thừa này cũng dẫn đến hàng loạt nhà máy phân bón trên thế giới phải dừng sản xuất), phân bón nhập khẩu có lợi thế cạnh tranh về giá bán dẫn đến tình trạng nhập khẩu phân bón tăng, làm gia tăng nhập siêu trong giai đoạn 2015-2020, sản xuất phân bón trong nước phải thu hẹp quy mô, sản lượng sản xuất, các doanh nghiệp sản xuất phân bón đều có mức tăng trưởng âm, thậm chí một số đơn vị lỗ trầm trọng, có nguy cơ phá sản.
Áp thuế là cần thiết
Trước thực tế trên, các chuyên gia thống nhất kiến nghị Chính phủ và Quốc hội sửa Luật 71/2014/QH13, phần liên quan đến phân bón: Chuyển phân bón từ mặt hàng chịu thuế giá trị gia tăng sang mặt hàng chịu thuế giá trị gia tăng ở mức 5%.
Đồng thời, kiến nghị Chính phủ xem xét sửa đổi Nghị định 26/2023/NĐ-CP về thuế suất thuế xuất khẩu phân bón theo nguyên tắc: Áp dụng thuế suất thuế xuất khẩu 5% đối với loại phân bón trong nước chưa sản xuất được hoặc không đáp ứng đủ nhu cầu, phải giữ lại cho tiêu dùng trong nước và mức thuế suất thuế xuất khẩu 0% đối với loại phân bón trong nước đã sản xuất đủ hoặc dư thừa.
Liên quan đến nội dung này, TS. Trần Thị Hồng Thủy đưa ra bài phân tích định lượng cụ thể, trên cơ sở nghiên cứu các doanh nghiệp sản xuất phân bón trong nước. Theo phân tích này, đối với người nông dân sử dụng chủ yếu phân bón trong nước, giá bán các loại phân bón giữ nguyên hoặc giảm, sẽ giúp chi phí sử dụng phân bón trong nước ước giảm 453 tỷ đồng.
Phân tích cũng cho hay, định lượng tác động đối với doanh nghiệp sản xuất urê, giá bán thành phẩm có dư địa giảm 2%.
Có được điều này là nhờ, các doanh nghiệp sản xuất phân Urê sẽ được khấu trừ thuế giá trị gia tăng - GTGT (VAT) đầu vào lên tới 9,3%. Đối với doanh nghiệp sản xuất phân NPK sẽ được khấu trừ thuế VAT đầu vào 6,4%, nhưng giá bán thành phẩm có thể tăng 0,09%. Đối với doanh nghiệp sản xuất phân DAP, giá bán thành phẩm có dư địa giảm 1,13%, do được khấu trừ thuế VAT đầu vào ở mức 8,1%. Doanh nghiệp sản xuất phân lân, giá bán thành phẩm có dư địa giảm 0,87%, do được khấu trừ thuế VAT đầu vào 7,7%.
Khi được áp thuế GTGT đầu ra, doanh nghiệp sẽ được khấu trừ thuế GTGT đầu vào, từ đó giảm áp lực khi đầu tư, sửa chữa máy móc thiết bị, đầu tư công nghệ mới, xanh hóa sản xuất (thông thường thuế GTGT đầu vào khoảng 10%” - bà Thủy nói.
Cũng theo bà Thủy, với những doanh nghiệp nhập khẩu phân bón, giá bán sản phẩm có thể tăng 5%, do thuế nhập khẩu nhiều sản phẩm phân bón đang áp dụng ở mức 0% nên sẽ không có thuế đầu vào để khấu trừ.
Đối với Nhà nước, bà Thủy cho biết: Nếu thuế áp dụng thuế GTGT 5% thì điều này sẽ tăng thu ngân sách thêm 1.541 tỷ đồng, do thu thuế VAT đầu ra của phân bón lên tới 6.225 tỷ đồng, khấu trừ thuế VAT đầu vào là 4.713 tỷ đồng.
Hiện nhiều quốc gia trên thế giới (Trung Quốc, Brazil, Nga) đang áp thuế GTGT đối với mặt hàng phân bón và áp dụng mức thuế suất đối với mặt hàng phân bón thấp hơn mức thuế suất so với các mặt hàng thông thường khác, nhằm giảm chi phí sử dụng phân bón, thúc đẩy sự phát triển của ngành sản xuất phân bón nội địa.
Đơn cử như tại Trung Quốc, quốc gia sản xuất, tiêu thụ và xuất khẩu phân bón hàng đầu thế giới, phân bón đang áp dụng mức thuế GTGT 11%.
Tại Nga - một trong số các quốc gia sản xuất và xuất khẩu phân bón lớn nhất thế giới: Phân bón đang áp dụng mức thuế GTGT 20%. Nga cũng có chính sách ưu đãi thuế cho các doanh nghiệp sản xuất phân bón đầu tư công nghệ thân thiện môi trường, nâng cao hiệu quả sản xuất, trong đó có việc hỗ trợ miễn hoặc giảm thuế cho các dự án đầu tư vào công nghệ mới.
Bên cạnh đó, tại một số quốc gia như Trung Quốc, Brazil, Nga, Đức, nhiều chính sách được thực thi nhằm thúc đẩy sự phát triển của ngành phân bón, đặc biệt là các chính sách thúc đẩy nghiên cứu và phát triển, đầu tư các sản phẩm áp dụng công nghệ mới. Việc áp dụng thuế GTGT đối với mặt hàng phân bón cho phép các doanh nghiệp được khấu trừ thuế GTGT đầu vào (thông thường là 10%) có tác dụng nâng cao chất lượng và hiệu quả của dự án đầu tư đổi mới công nghệ sản xuất phân bón.
Đọc nhiều
Từ Lễ hội Cà phê Sơn La, mở rộng thị trường cho thương hiệu cà phê địa phương
Cảnh giác bẫy 'suất ngoại giao' khi mua nhà
Quảng Ninh tăng tốc thu hút FDI, mở rộng cơ hội phát triển công nghiệp
Cần Thơ tìm giải pháp chuyển đổi số, chuyển đổi xanh cho doanh nghiệp
Mộc Châu: Gia tăng giá trị nông sản từ du lịch trải nghiệm
Doanh nghiệp xuất khẩu thủy sản lưu ý gì khi vào thị trường Hoa Kỳ?
Nâng hiệu quả thu hút FDI, thúc đẩy doanh nghiệp Việt phát triển
Luật sư Lê Văn Lên: Gỡ vướng thủ tục thuế, mở đường cho doanh nghiệp 'rút lui' hợp pháp
Quảng Ninh kết nối doanh nghiệp với hệ thống bán lẻ hiện đại