



Có những ngân hàng đã chạm đích xử lý nợ xấu hậu M&A
Đẩy mạnh xử lý nợ xấu, về đích tái cơ cấu
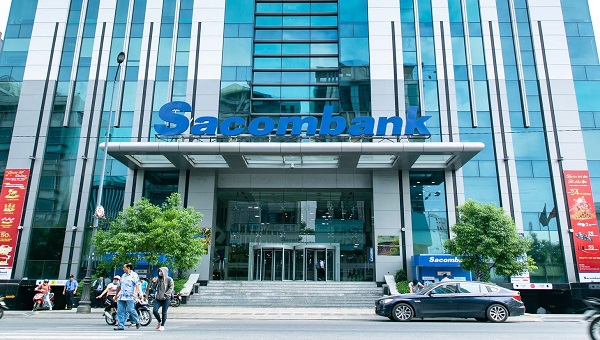
Tính đến hết quý III/2022, Sacombank tiếp tục duy trì tốc độ tăng trưởng ổn định với tổng tài sản đạt gần 564.200 tỷ đồng, tăng 8,3%; tổng huy động đạt 502.535 tỷ đồng, tăng 8,2%; dư nợ tín dụng đạt hơn 421.000 tỷ đồng, tăng 8,4% so với đầu năm; tỷ lệ nợ xấu 0,86%. Lợi nhuận trước thuế đạt 4.440 tỷ đồng, hoàn thành 84,1% kế hoạch, trong đó tỷ trọng thu ngoài lãi chiếm 39,4%. Để đạt được kết quả tăng trưởng trong những năm qua, Sacombank đã rất nỗ lực xử lý tồn đọng trong thời kỳ hậu sáp nhập.
Trước đó, Sacombank thực hiện sáp nhập với Ngân hàng Phương Nam vào năm 2015, trở thành ngân hàng lớn thứ 5 trong hệ thống, nhưng chất lượng tài sản lúc đó xuống dốc mạnh. Tổng dư nợ xấu và tài sản tồn đọng năm 2016 lên gần 97.000 tỷ đồng.
 |
Trong 5 năm qua, lãnh đạo Sacombank xử lý nợ xấu khá quyết liệt và năm 2021 đánh dấu cột mốc quan trọng, ghi nhận kết quả khả quan triển khai Đề án Tái cơ cấu sau sáp nhập. Lũy kế 5 năm qua (2017 - 2021), Sacombank đã thu hồi và xử lý được gần 72.000 tỷ đồng nợ xấu và tài sản tồn đọng, trong đó hơn 58.300 tỷ đồng là các khoản thuộc Đề án, đạt gần 68% kế hoạch tổng thể. Nhờ đó, quy mô lãi khoanh giảm 73,7%, tỷ trọng tài sản tồn đọng giảm từ 29,3% xuống còn 8%, tỷ lệ nợ xấu nội bảng giảm từ 6,81% xuống 1,47 % so với thời điểm cuối năm 2016.
Nhà băng này cũng đã trích 8.260 tỷ đồng chi phí dự phòng rủi ro và xử lý tài sản tồn đọng thuộc Đề án đến cuối năm 2021, từ đó mức lũy kế tăng lên 20.287 tỷ đồng, đạt 87,5% kế hoạch tổng thể của Đề án.
Bà Nguyễn Đức Thạch Diễm, Phó chủ tịch thường trực HĐQT, kiêm Tổng giám đốc Sacombank cho biết, Đề án cho phép Sacombank tái cấu trúc trong 10 năm, nhưng chỉ sau hơn 5 năm, khoảng cách đến vạch đích đã không còn xa. “Từ năm 1997 đến nay, chúng tôi đã thu hồi và xử lý được gần 76.000 tỷ đồng nợ xấu và tài sản tồn đọng, đưa tỷ lệ nợ xấu nội bảng giảm còn 0,86% vào cuối tháng 9/2022. Đó là nỗ lực rất lớn của ban điều hành cũng như sự chỉ đạo của Ngân hàng Nhà nước, Chính phủ. Với tốc độ này, dự kiến năm 2023, chúng tôi sẽ hoàn thành tái cấu trúc”, bà Diễm nói.
Trong khi đó, HDBank cũng công bố kết quả kinh doanh khả quan. Trong 9 tháng đầu năm 2022, lợi nhuận trước thuế của HDBank đạt 8.016 tỷ đồng, tăng 31,7% so cùng kỳ, hoàn thành 82% kế hoạch năm. Tại thời điểm 30/9, tổng nguồn vốn đạt trên 353.000 tỷ đồng, trong đó tiền gửi từ khách hàng tăng 13,4% so cuối năm 2021 và gấp 3 lần tốc độ tăng trưởng tiền gửi toàn ngành. Dư nợ tín dụng đạt xấp xỉ 252.000 tỷ đồng, tăng 18,1%. Nợ xấu riêng lẻ chỉ ở mức 1,1%.
Được biết, HDBank sáp nhập DaiABank vào cuối năm 2013 và xử lý tồn đọng...
Còn nhà băng khó khăn
Không phải nhà băng nào cũng gần đạt được mục đích xử lý nợ xấu và quá trình tái cơ cấu trong thời kỳ hậu M&A. Chẳng hạn với SCB, sau gần 10 năm hợp nhất 3 ngân hàng (SCB, Đệ Nhất, Tín Nghĩa) và đang trong giai đoạn hai của Đề án Tái cơ cấu, song nhà băng này lại rơi vào tình trạng bị kiểm soát đặc biệt vào giữa tháng 10/2022.
| Làn sóng M&A lĩnh vực tài chính - ngân hàng được dự báo còn sôi động trong thời gian tới. |
Trước đó, SCB công bố báo cáo tài chính hợp nhất quý II/2022 với lợi nhuận trước thuế 6 tháng đầu năm đạt 718 tỷ đồng, tăng gần 50% so với cùng kỳ năm 2021. Số dư nợ xấu sau 6 tháng của Ngân hàng giảm 4%, còn hơn 3.800 tỷ đồng, đưa tỷ lệ nợ xấu giảm từ 1,1% cuối năm trước về 0,98%. Nhưng SCB còn hơn 58.678 tỷ đồng nợ xấu tại VAMC, trong đó đã trích lập dự phòng được 14.798 tỷ đồng.
BIDV, Maritime Bank, SHB cũng là những ngân hàng đã có bước cải tổ mạnh mẽ trong thời kỳ hậu M&A, song vẫn còn khó khăn khi nợ xấu lớn.
Đơn cử, tại BIDV, trong 9 tháng đầu năm nay, lãi trước thuế đạt 17.005 tỷ đồng, tăng 71,7% so với cùng kỳ năm trước, riêng quý III/2022, lợi nhuận tăng gấp 2,7 lần. Tuy nhiên, số dư nợ xấu của ngân hàng này tăng gần 54%, với 18.877 tỷ đồng. Tỷ lệ nợ xấu trên tổng dư nợ cho vay của Ngân hàng tăng từ 0,93% lên 1,29%. Trong cơ cấu nhóm nợ, nợ có khả năng mất vốn (nợ nhóm 5) đã tăng gấp đôi so với cuối năm ngoái, lên 12.251 tỷ đồng và chiếm 64,8% tổng số dư nợ xấu của ngân hàng. Ngân hàng này đã tăng trích lập dự phòng rủi ro lên gần 42.000 tỷ đồng, tăng gần 50% so với cùng kỳ.
Trước đó, vào giữa năm 2015, BIDV sáp nhập ngân hàng MHB và cũng phải xử lý khối nợ xấu lớn trong thời kỳ hậu M&A.
Trong những năm qua, các ngân hàng cũng đã đẩy mạnh phát mãi tài sản đảm bảo để thu hồi nợ, song do tác động của đại dịch Covid-19, bất động sản khó khăn, nên đã phần nào ảnh hưởng đến tiến trình tái cơ cấu của một số nhà băng.
Làn sóng M&A lĩnh vực tài chính - ngân hàng được dự báo còn sôi động trong thời gian tới, như sau OceanBank và CBBank được MB và Vietcombank đón nhận để thực hiện tái cơ cấu giai đoạn tiếp theo, thì GPBank được cho là sẽ về với VPBank, HDBank tiếp quản thêm DongABank... Tất nhiên, M&A đi kèm với bài toán xử lý nợ tồn đọng ở các nhà băng yếu kém bị sáp nhập.
Đọc nhiều
Áp lực tiến độ các dự án hạ tầng trước ‘bài toán’ chi phí nhân công
Khai mạc Lễ hội Thiết kế Sáng tạo Hà Nội năm 2026: 'Thăng Long Kẻ Nghệ' – Kinh tế sáng tạo
Cao Bằng: Đánh thức giá trị di sản, mở rộng không gian phát triển kinh tế
Công bố giải pháp kiểm thử tấn công mạng giả lập và giám sát tác nhân AI
Đưa thương mại điện tử về xã: Từ bán hàng đến kiến tạo năng lực số
Vì sao 8 Làng trẻ em SOS được chuyển giao về địa phương?
Thái Lan thúc đẩy điện mặt trời, hoàn thiện chính sách phát triển lưới điện thông minh
Chip Việt Nam muốn vào chuỗi cung ứng Hàn Quốc, đâu là rào cản lớn nhất?
Infographic | 10 tháng, Việt Nam xuất khẩu sang Nhật Bản đạt 26,23 tỷ USD