



Hiệp định CPTPP: Thêm 3 nước được áp thuế xuất nhập khẩu ưu đãi
| Bổ sung quy định áp dụng Biểu thuế xuất nhập khẩu ưu đãi theo Hiệp định CPTPPÁp dụng hơn 12.000 dòng thuế xuất nhập khẩu ưu đãi đặc biệt theo CPTPP |
Bộ Công Thương cho biết Malaysia, Chile và Brunei đã phê chuẩn Hiệp định CPTPP. Hiệp định CPTPP chính thức có hiệu lực với Malaysia vào tháng 11/2022, Chile vào tháng 2/2023 và Brunei tháng 7/2023.
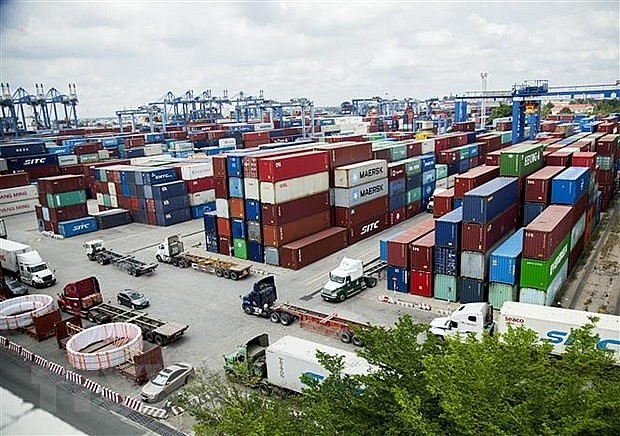
Theo Nghị định số 68/2023/NĐ-CP vừa được Chính phủ ban hành, bổ sung Malaysia, Chile và Brunei áp dụng thuế xuất khẩu ưu đãi, thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương giai đoạn 2022-2027.
 |
Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương (Hiệp định CPTPP) ký ngày 8/3/2018 tại Santiago (Chile) và được Quốc hội phê chuẩn tại Nghị quyết số 72/2018/QH14.
Hiệp định đã có hiệu lực đối với các nước Australia, Canada, Nhật Bản, Mexico, New Zealand, Singapore và Peru.
Chính phủ đã ban hành Nghị định số 115/2022/NĐ-CP ngày 30/12/2022 ban hành Biểu thuế xuất khẩu ưu đãi, Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định CPTPP giai đoạn 2022-2027, và áp dụng đối với các nước gồm Australia, Canada, Nhật Bản, Mexico, New Zealand, Singapore và Peru.
Bộ Công Thương cho biết 3 nước Malaysia, Chile và Brunei đã phê chuẩn Hiệp định CPTPP. Hiệp định CPTPP chính thức có hiệu lực đối với Malaysia vào tháng 11/2022, với Chile vào tháng 2/2023 và Brunei vào tháng 7/2023.
Chính vì vậy, ngày 7/9/2023, Chính phủ đã ban hành Nghị định số 68/2023/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 115/2022/NĐ-CP ngày 30/12/2022 của Chính phủ ban hành Biểu thuế xuất khẩu ưu đãi, Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định CPTPP giai đoạn 2022-2027.
Nghị định số 68/2023/NĐ-CP bổ sung thêm Malaysia, Chile và Brunei được áp dụng thuế xuất khẩu ưu đãi, thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định CPTPP giai đoạn 2022- 2027.
Nghị định số 68/2023/NĐ-CP có hiệu lực thi hành kể từ ngày ký ban hành (ngày 7/9/2023).
Nghị định số 68/2023/NĐ-CP nêu rõ, đối với các tờ khai hải quan của hàng hóa xuất khẩu từ Việt Nam vào Malaysia hoặc nhập khẩu vào Việt Nam từ Malaysia đăng ký từ ngày 29/11/2022 đến trước ngày 7/9/2023;
Đối với các tờ khai hải quan của hàng hóa xuất khẩu từ Việt Nam vào Cộng hòa Chile hoặc nhập khẩu vào Việt Nam từ Cộng hòa Chile đăng ký từ ngày 21/2/2023 đến trước ngày 7/9/2023;
Đối với các tờ khai hải quan của hàng hóa xuất khẩu từ Việt Nam vào Brunei hoặc nhập khẩu vào Việt Nam từ Brunei đăng ký từ ngày 12/7/2023 đến trước ngày 7/9/2023, nếu đáp ứng đủ các điều kiện để được hưởng thuế xuất khẩu ưu đãi, thuế nhập khẩu ưu đãi đặc biệt quy định tại Nghị định số 115/2022/NĐ-CP ngày 30/12/2022 của Chính phủ, Nghị định 68/2023/NĐ-CP và đã nộp thuế theo mức thuế cao hơn thì được cơ quan Hải quan xử lý tiền thuế nộp thừa theo quy định của pháp luật về quản lý thuế.
Đọc nhiều
Cần Thơ đặt mục tiêu kinh tế số chiếm tối thiểu 30% GRDP vào năm 2030
Liên kết nhà khoa học và doanh nghiệp để phát huy sáng kiến
Infographic | Top 10 ô tô bán chạy nhất tháng 9: VinFast VF 3 dẫn đầu
Phát động cuộc thi sáng tác văn học, nghệ thuật về đề tài thương binh, liệt sĩ
Thúc đẩy sử dụng xe điện trong giao nhận, vận chuyển hàng hóa
Food Code 2026: Những điểm mới doanh nghiệp xuất khẩu thủy sản cần biết
Nghị quyết số 10-NQ/TW: Kết nối FDI, nâng tầm công nghiệp hỗ trợ
Hạ tầng số trở thành nền tảng cho hợp tác công nghệ Việt Nam - Hoa Kỳ
Xây dựng văn hóa doanh nghiệp: Trao cơ hội cho người trẻ phát huy năng lực