



Quy định mới thuế nhập khẩu linh kiện ô tô
Chính phủ ban hành Nghị định số 57/2020/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 122/2016/NĐ-CP ngày 1/9/2016 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan và Nghị định số 125/2017/NĐ-CP ngày 16/11/2017 sửa đổi, bổ sung một số điều của Nghị định số 122/2016/NĐ-CP.
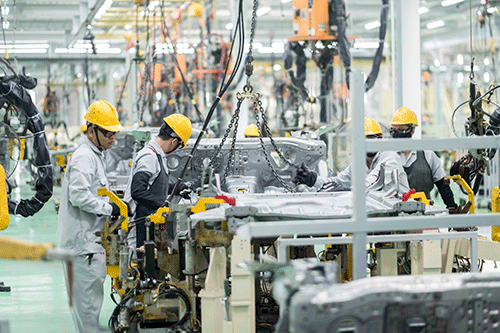 |
| Ảnh minh họa |
Trong đó, Nghị định số 57/2020/NĐ-CP bổ sung Điều 7b về thuế suất thuế nhập khẩu ưu đãi đối với nguyên liệu, vật tư, linh kiện để sản xuất, gia công (lắp ráp) các sản phẩm công nghiệp hỗ trợ ưu tiên phát triển cho ngành sản xuất, lắp ráp ô tô giai đoạn năm 2020 - năm 2024 (Chương trình ưu đãi thuế CNHT ô tô) vào Nghị định số 122/2016/NĐ-CP.
Cụ thể, quy định thuế suất thuế nhập khẩu ưu đãi 0% đối với nguyên liệu, vật tư, linh kiện trong nước chưa sản xuất được để sản xuất, gia công (lắp ráp) các sản phẩm hỗ trợ ưu tiên phát triển cho ngành sản xuất, lắp ráp ô tô (sản phẩm CNHT ô tô).
Tại thời điểm đăng ký tờ khai, người khai hải quan thực hiện kê khai, tính thuế đối với nguyên liệu, vật tư, linh kiện nhập khẩu theo mức thuế suất thuế nhập khẩu thông thường hoặc mức thuế suất thuế nhập khẩu ưu đãi hoặc mức thuế suất thuế nhập khẩu ưu đãi đặc biệt theo quy định, chưa áp dụng mức thuế suất 0%.
Việc áp dụng mức thuế suất thuế nhập khẩu ưu đãi 0% đối với nguyên liệu, vật tư, linh kiện của Chương trình ưu đãi thuế CNHT ô tô thực hiện theo quy định tại Nghị định này.
Đối tượng áp dụng bao gồm các doanh nghiệp sản xuất, gia công (lắp ráp) linh kiện, phụ tùng ô tô; các doanh nghiệp sản xuất, lắp ráp ô tô tự sản xuất, gia công (lắp ráp) linh kiện, phụ tùng ô tô.
Doanh nghiệp sản xuất, gia công (lắp ráp) linh kiện, phụ tùng ô tô phải đáp ứng các điều kiện sau: 1- Có hợp đồng mua bán sản phẩm CNHT ô tô với các doanh nghiệp sản xuất, lắp ráp xe ô tô có Giấy chứng nhận đủ điều kiện sản xuất, lắp ráp ô tô do Bộ Công Thương cấp; 2- Giấy chứng nhận đầu tư hoặc Giấy chứng nhận đăng ký đầu tư hoặc Giấy chứng nhận đăng ký doanh nghiệp hoặc Giấy chứng nhận đăng ký kinh doanh nêu rõ mục tiêu dự án hoặc ngành nghề kinh doanh trong đó có sản xuất phụ tùng và bộ phận phụ trợ cho xe ô tô và xe có động cơ khác; 3- Có quyền sở hữu hoặc quyền sử dụng cơ sở sản xuất, gia công (lắp ráp) và máy móc, thiết bị tại cơ sở sản xuất, gia công (lắp ráp) trên lãnh thổ Việt Nam.
Doanh nghiệp sản xuất, lắp ráp ô tô tự sản xuất, gia công (lắp ráp) linh kiện, phụ tùng ô tô phải có Giấy chứng nhận đủ điều kiện sản xuất, lắp ráp ô tô do Bộ Công Thương cấp.
Nguyên liệu, vật tư, linh kiện nhập khẩu phải đáp ứng các điều kiện sau: 1- Nguyên liệu, vật tư, linh kiện nhập khẩu (bao gồm cả nguyên liệu, vật tư, linh kiện đã nhập khẩu kể từ ngày Nghị định này có hiệu lực còn tồn kho tại các kỳ ưu đãi trước chuyển sang để sản xuất, gia công (lắp ráp) sản phẩm CNHT ô tô tại các kỳ ưu đãi sau; không bao gồm nguyên liệu, vật tư, linh kiện đưa vào sử dụng nhưng bị hỏng, bị lỗi) để sản xuất, gia công (lắp ráp) sản phẩm CNHT ô tô có tên trong Danh mục sản phẩm công nghiệp hỗ trợ ưu tiên phát triển cho ngành sản xuất, lắp ráp ô tô quy định tại mục IV Phụ lục ban hành kèm theo Nghị định số 111/2015/NĐ-CP ngày 03/11/2015 của Chính phủ về phát triển công nghiệp hỗ trợ và văn bản sửa đổi, bổ sung (nếu có). Trường hợp sản phẩm chỉ được lắp ráp đơn thuần với nhau bằng những thiết bị đơn giản như vít, bu-lông, ê-cu, bằng đinh tán và không trải qua quá trình sản xuất, gia công nào để thành sản phẩm hoàn thiện thì không được áp dụng Chương trình ưu đãi thuế CNHT ô tô; 2- Nguyên liệu, vật tư, linh kiện nhập khẩu thuộc loại trong nước chưa sản xuất được do doanh nghiệp quy định tại khoản 2 Điều này trực tiếp nhập khẩu hoặc uỷ thác nhập khẩu hoặc ủy quyền nhập khẩu. Việc xác định nguyên liệu, vật tư, linh kiện trong nước chưa sản xuất được căn cứ theo quy định của Bộ Kế hoạch và Đầu tư về danh mục nguyên liệu, vật tư, bán thành phẩm trong nước đã sản xuất được.
Doanh nghiệp đáp ứng các quy định trên và quy định tại Nghị định này thì được áp dụng mức thuế suất thuế nhập khẩu ưu đãi 0% đối với nguyên liệu, vật tư, linh kiện nhập khẩu để sản xuất, gia công (lắp ráp) sản phẩm CNHT ô tô trong kỳ xét ưu đãi.
Kỳ xét ưu đãi thuế tối đa không quá 06 tháng tính từ ngày 01/01 đến ngày 30/6 hoặc từ ngày 01/7 đến ngày 31/12 hàng năm.
Nghị định có hiệu lực thi hành từ ngày 10/7/2020.
Đọc nhiều
Ngân hàng tìm lối mới trong cuộc đua hút vốn
Phát triển phòng lab dùng chung, thúc đẩy đào tạo nhân lực công nghiệp bán dẫn
Điện cần đi trước một bước để tạo đà tăng trưởng
Nâng cao nhận thức về an toàn thông tin số, bảo mật dữ liệu
Trường Cao Thắng đột phá đào tạo nhân lực kỹ thuật
Phát triển thương mại điện tử, khơi dậy tiềm năng từ cấp xã
Đưa hàng Việt sang thị trường Israel: Nhận diện rủi ro
Hoàn thiện chính sách, thúc đẩy thị trường hàng hóa phái sinh Việt Nam
Làng Văn hóa - Du lịch các dân tộc Việt Nam hướng về ngày hội văn hóa