

Cần sớm có các chính sách khả thi để phát triển tài chính xanh
Tài chính xanh có thể được hiểu là những hỗ trợ về tài chính hướng đến tăng trưởng xanh thông qua việc cắt giảm khí phát thải nhà kính và ô nhiễm môi trường một cách có ý nghĩa. Việc phát triển hệ thống tài chính xanh trên thế giới hiện có hai xu hướng: Lấy Chính phủ, định chế tài chính lớn làm trọng tâm hoặc lấy tổ chức tài chính vi mô làm trọng tâm.
Phát triển tài chính xanh hiện là vấn đề còn mới mẻ ở Việt Nam nhưng ngày càng trở thành câu chuyện quan trọng trong tăng trưởng xanh ở Việt Nam. Hiện khung pháp lý và thể chế liên quan đến tín dụng xanh, ngân hàng xanh đã ngày càng được hoàn thiện nhưng còn mang tính chung chung, chưa có yêu cầu cụ thể với các tổ chức tín dụng về đánh giá yếu tố môi trường và xã hội khi thẩm định tín dụng.
Mới đây, nhóm chuyên gia thuộc trường Đại học Kinh tế quốc dân đã đề xuất một số giải pháp nhằm phát triển tín dụng xanh ở Việt Nam trong thời gian sắp đến nhằm đưa các luồng tín dụng xanh phát huy tác dụng, góp phần hỗ trợ doanh nghiệp Việt Nam đáp ứng được các tiêu chuẩn thâm nhập thị trường, đặc biệt là khu vực thị trường EU.
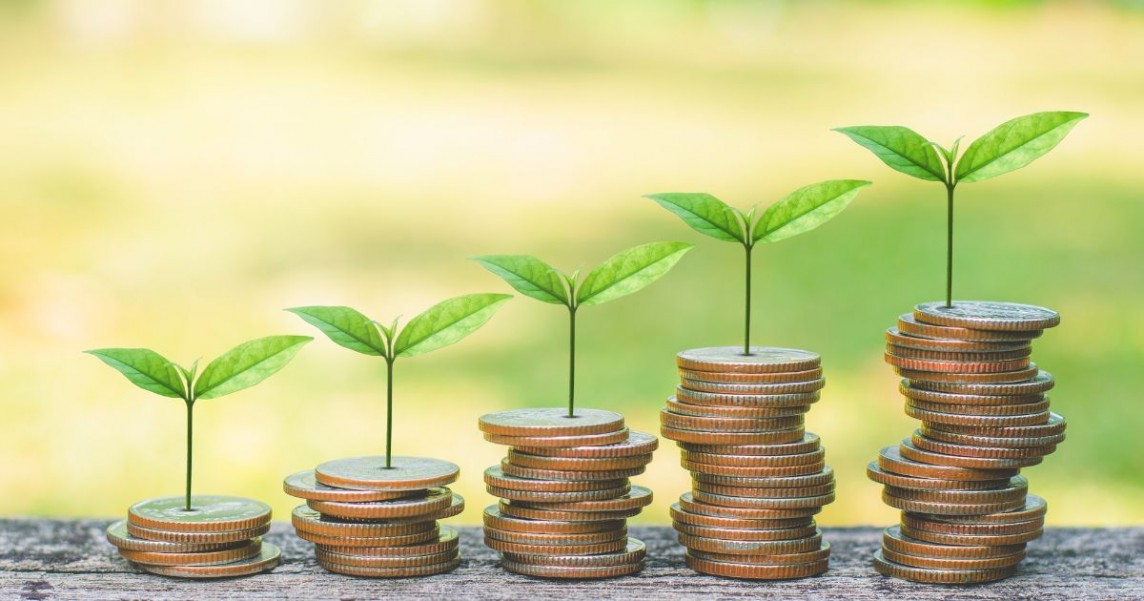 |
| Việt Nam cần sớm có các chính sách khả thi để phát triển tài chính xanh. Ảnh minh hoạ. |
Liên quan đến hoàn thiện khuôn khổ pháp lý cho hoạt động tín dụng xanh, theo các chuyên gia cần có những quy định rõ ràng, chính xác về các vấn đề liên quan đến tín dụng xanh. Hiện các văn bản quy phạm pháp luật thường chỉ đưa ra các quy định khung, ít quy định cụ thể, chi tiết về các vấn đề liên quan đến hoạt động tín dụng xanh của các tổ chức tín dụng.
Điều cần thiết nhất ở đây là sớm có hướng dẫn về danh mục xanh và tiêu chí xác định dự án như thế nào là xanh, và cần có đánh giá phù hợp với từng phân ngành kinh tế của Việt Nam. Đây là cơ sở để các tổ chức tín dụng căn cứ lựa chọn, thẩm định, đánh giá và giám sát khi thực hiện cấp tín dụng xanh cho các dự án.
Bên cạnh đó, cần thống nhất các quy định, định nghĩa cụ thể về các danh mục, ngành lĩnh vực xanh có thể áp dụng chung trên cả nước. Điều này cũng sẽ giảm khó khăn cho các tổ chức tín dụng trong việc lựa chọn, thẩm định, đánh giá và giám sát khi thực hiện cấp tín dụng xanh xác định các lĩnh vực xanh, dự án xanh để thẩm định cho vay.
Xây dựng lộ trình cụ thể cho việc thực hiện các cơ chế, chính sách hỗ trợ các lĩnh vực, ngành xanh về thuế, phí, vốn, kỹ thuật, thị trường, quy hoạch, chiến lược phát triển... của từng ngành, lĩnh vực một cách đồng bộ nhằm thu hút và phát huy hiệu quả của nguồn vốn tín dụng xanh. Cơ chế hỗ trợ có thể thực hiện là cho phép bảo lãnh các khoản tín dụng xanh hoặc thành lập định chế tài chính đặc biệt trong cấp tín dụng xanh vào các dự án trọng điểm.
Cùng đó nghiên cứu cơ chế và chính sách hỗ trợ phát triển thị trường vốn xanh. Nguồn vốn cho các hoạt động xanh của ngân hàng hiện nay còn khá hạn chế. Hiện có một thực tế là các dự án bảo vệ môi trường, phát triển bền vững thường có thời gian thu hồi vốn chậm, trong khoảng thời gian dài. Trong khi đó, nguồn vốn huy động của các ngân hàng thương mại là vốn ngắn hạn, huy động theo chi phí vốn thương mại trên thị trường nên dẫn đến hiện tượng chi phí cao.
Do vậy điều cần thiết là có chính sách hỗ trợ các tổ chức tín dụng tiếp cận các nguồn vốn dài hạn, với lãi suất ưu đãi, đồng thời kêu gọi nguồn lực quốc tế cho việc cung ứng vốn cho các dự án xanh. Có thể cân nhắc cho phép không tính nguồn vốn để cho vay các dự án xanh vào tỷ lệ sử dụng vốn ngắn hạn cho vay trung dài hạn và ưu đãi tái cấp vốn, tái chiết khấu, giảm tỷ lệ dự trữ bắt buộc đối với phần nguồn vốn ngân hàng huy động để tài trợ cho các dự án tín dụng xanh.
Tăng giới hạn tăng trưởng tín dụng cho các ngân hàng đạt tiêu chuẩn ngân hàng xanh để hướng đến tài trợ cho các dự án xanh nhằm đạt mục tiêu phát triển bền vững mà Chính phủ và Ngân hàng Nhà nước đã đặt ra.
Để tín dụng xanh trở thành một trong nền tảng cho sự phát triển ổn định của các tổ chức tín dụng cần phát triển và đa dạng hóa các sản phẩm tín dụng xanh. Đây là một cơ sở quan trọng cho việc nâng cao tính cạnh tranh giữa các tổ chức tín dụng trong lĩnh vực tín dụng xanh.
Theo đó chủ động lựa chọn các sản phẩm dịch vụ mà các quốc gia đi trước đã thực hiện thành công, tiến hành điều chỉnh phù hợp thực tiễn của Việt Nam và tổ chức mình để xây dựng thành danh mục sản phẩm dịch vụ riêng của tổ chức; liên kết hợp tác với công ty nghiên cứu thị trường có uy tín, thực hiện công tác khảo sát thị trường để có thể đánh giá chính xác nhu cầu và xu hướng sử dụng sản phẩm dịch vụ tín dụng xanh tại Việt Nam ở hiện tại và trong tương lai.
Chính phủ có thể nghiên cứu thành lập Quỹ Hỗ trợ phát triển bền vững cho các dự án xanh trên cơ sở tham khảo kinh nghiệm của các nước và rà soát lại hệ thống các chính sách hiện hành để bảo đảm tập trung, tránh phân bổ nguồn lực dàn trải. |
Đọc nhiều
Người dân, doanh nghiệp quan tâm, mong đợi chính sách giảm lãi suất
Khi tài sản lớn vẫn đối mặt rủi ro tài chính tuổi già
Bán dẫn, AI: Dư địa hợp tác mới giữa Việt Nam và Hàn Quốc
9 tháng, Việt Nam xuất siêu 2,722 tỷ USD sang Ba Lan
Xuất khẩu gỗ sang Ấn Độ: Cần chiến lược dài hạn
Xây dựng quỹ tiết kiệm năng lượng từ kinh nghiệm quốc tế
Tháo gỡ rào cản tín dụng, thúc đẩy đầu tư vào công nghiệp hỗ trợ
Quỹ Toyota Việt Nam bàn giao công trình nước sạch tại Cao Bằng
Điện mặt trời giúp châu Âu giảm phụ thuộc vào khí đốt