
Chứng khoán hướng tới cung ứng 5,4 triệu tỷ đồng vốn dài hạn
Sau 9 tháng, doanh nghiệp huy động gần 564.600 tỷ đồng qua chứng khoán. Tuy nhiên, để đạt mục tiêu, thị trường cần thêm doanh nghiệp tốt, vốn ngoại và minh bạch hơn.

Khoảng cách lớn giữa tiết kiệm và đầu tư
Gửi tiết kiệm ngân hàng vẫn là lựa chọn quen thuộc của phần lớn người dân. Tính đến cuối năm 2025, tiền gửi ngân hàng đạt khoảng 16,5 triệu tỷ đồng. Trong khi đó, tài sản ròng của các quỹ đầu tư chỉ khoảng 99.000 tỷ đồng. Như vậy, nguồn tiền gửi ngân hàng lớn gấp hơn 160 lần quy mô vốn được đầu tư qua các quỹ.
Chia sẻ tại Tọa đàm “30 năm ngành Chứng khoán Việt Nam: Động lực mới, Vị thế mới, Sức bật mới” do Tạp chí Kinh tế - Tài chính (Bộ Tài chính) tổ chức sáng 21/10 tại Hà Nội, bà Lương Thị Mỹ Hạnh, Giám đốc Quản lý tài sản, Khối trong nước của Dragon Capital cho rằng, khoảng cách này phản ánh dư địa phát triển còn lớn của ngành quản lý tài sản. Tuy nhiên, nguồn tiết kiệm không tự động chuyển hóa thành vốn đầu tư.
Yêu cầu khơi thông nguồn lực này càng trở nên cấp thiết trong bối cảnh nhu cầu vốn của nền kinh tế tăng mạnh. Giai đoạn 2026 - 2030, tổng nhu cầu vốn đầu tư của Việt Nam dự kiến khoảng 1.460 tỷ USD, gần gấp đôi giai đoạn 2021 - 2025. Theo bà Hạnh, điều này đặt ra yêu cầu đa dạng hóa các kênh huy động vốn. Phát triển thị trường vốn không nhằm thay thế tín dụng ngân hàng, mà để bổ sung thêm nguồn vốn dài hạn cho nền kinh tế.
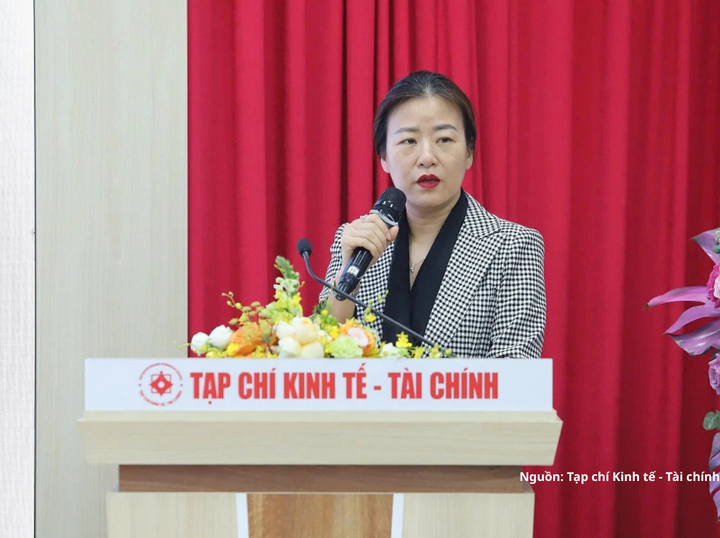
Bà Lương Thị Mỹ Hạnh, Giám đốc Quản lý tài sản, Khối trong nước Dragon. Capital.
Bà Hạnh phân tích, tiền gửi ngân hàng và đầu tư qua quỹ phục vụ những nhu cầu khác nhau. Tiền gửi đáp ứng nhu cầu thanh khoản của người dân. Trong khi đó, quỹ đầu tư giúp người dân tiếp cận danh mục được quản lý chuyên nghiệp, với nhiều mức độ rủi ro và thời hạn đầu tư. Vì vậy, mục tiêu không phải là dịch chuyển tiền gửi sang chứng khoán bằng mọi giá, mà là mở rộng lựa chọn để người dân phân bổ tài sản phù hợp với nhu cầu và khả năng chấp nhận rủi ro.
Thực tế, quy mô người tham gia đầu tư qua quỹ còn hạn chế. Đến tháng 9/2026, cả nước có hơn 700.000 người nắm giữ chứng chỉ quỹ. Tài sản quỹ của Việt Nam mới tương đương 0,8% tổng sản phẩm trong nước, trong khi tỷ lệ này tại Thái Lan là 34,1%.
Theo bà Hạnh, một trong những nguyên nhân nằm ở thói quen đầu tư. Khi quyết định đầu tư chủ yếu dựa trên biến động giá ngắn hạn, dòng tiền thường gia tăng lúc thị trường thuận lợi và rút ra khi rủi ro xuất hiện. Do đó, việc mở rộng nhà đầu tư quỹ cần gắn với mục tiêu tài chính, thời gian nắm giữ và mức độ chấp nhận rủi ro, thay vì chỉ tập trung vào kỳ vọng lợi nhuận trước mắt.
Để khơi thông dòng tiền tiết kiệm, Dragon Capital đưa ra ba nhóm đề xuất.
Thứ nhất là xây dựng cơ chế khuyến khích đầu tư dài hạn. Dragon Capital đề xuất nghiên cứu ưu đãi thuế thu nhập cá nhân đối với khoản đầu tư vào quỹ mở được nắm giữ tối thiểu 5 năm. Một phương án là giới hạn khoản đầu tư được hưởng ưu đãi ở mức 15% tiền lương. Đây là đề xuất chính sách, chưa phải quy định đang có hiệu lực.
Thứ hai là mở rộng kênh phân phối. Dragon Capital đề xuất xem xét cho phép ngân hàng thương mại phân phối quỹ mở trong khuôn khổ pháp lý phù hợp, hoặc giới thiệu khách hàng cho các công ty quản lý quỹ. Với mạng lưới rộng và quan hệ sẵn có với người gửi tiền, ngân hàng có thể giúp sản phẩm quỹ tiếp cận nhóm khách hàng chưa có nhiều kinh nghiệm đầu tư. Kinh nghiệm tại Thái Lan cho thấy, các công ty quản lý quỹ thuộc ngân hàng chiếm 80,6% thị phần. Tuy nhiên, theo bà Hạnh, việc mở rộng phân phối cần đi kèm yêu cầu cung cấp thông tin đầy đủ, tư vấn phù hợp và phân định rõ trách nhiệm giữa tổ chức phân phối và đơn vị quản lý quỹ.
Thứ ba là đẩy mạnh giáo dục tài chính thông qua trường học, nền tảng số và mạng xã hội. Kinh nghiệm tại Ấn Độ cho thấy, mô hình đầu tư định kỳ giúp người dân tham gia bằng những khoản tiền nhỏ theo thời gian, kể cả tại các đô thị cấp 2, cấp 3.
Thực tế này cho thấy, yếu tố then chốt để chuyển hóa tiết kiệm thành đầu tư là niềm tin của người dân. Niềm tin ấy được hình thành từ sản phẩm phù hợp và chính sách khuyến khích. Song, khi phần lớn hoạt động giao dịch đã chuyển lên môi trường số, niềm tin còn phụ thuộc vào mức độ an toàn, minh bạch của từng giao dịch.
An toàn giao dịch là điều kiện để giữ niềm tin
Ở góc độ hạ tầng số, bà Nguyễn Thị Sơn Bình, Phó Giám đốc Trung tâm Giải pháp doanh nghiệp số, Tổng Công ty Viễn thông Viettel cho biết, doanh nghiệp chứng khoán đang đối mặt với ba nhóm rủi ro. Đó là rủi ro về an toàn thông tin, rủi ro về chứng thực giao dịch và rủi ro trong vận hành nội bộ. Theo bà Bình, đây là những rủi ro rất lớn nhưng có thể dự đoán trước và ứng phó.
Vấn đề thứ nhất là an toàn thông tin. Dẫn số liệu của Công ty An ninh mạng Viettel, bà Bình cho biết năm 2025 có 552 nghìn cuộc tấn công mạng. Trong đó, 41,18% nhắm vào ngành ngân hàng, tài chính, chứng khoán và bảo hiểm. Khoảng 8,5 triệu tài khoản tài chính, ngân hàng Việt Nam bị lộ lọt. Ở khâu điều tra sự cố, công nghệ trí tuệ nhân tạo do Viettel áp dụng có thể giúp giảm từ 50% đến 70% thời gian điều tra thủ công.
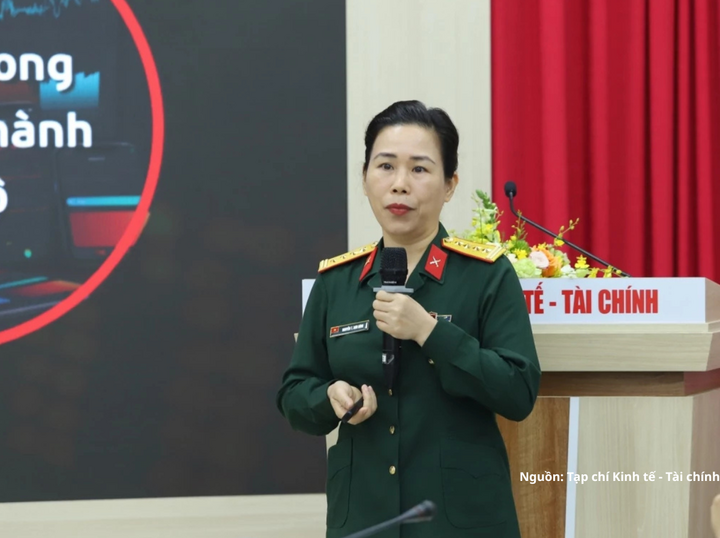
Bà Nguyễn Thị Sơn Bình, Phó Giám đốc Trung tâm Giải pháp doanh nghiệp số, Tổng Công ty Viễn thông Viettel.
Vấn đề thứ hai là quy trình giao dịch chưa được số hóa đầy đủ. Theo bà Bình, hiện đã có Luật Giao dịch điện tử, còn Luật Định danh và Xác thực điện tử đang được dự thảo. Tuy nhiên, các giao dịch chứng khoán chưa được số hóa toàn trình, vẫn còn những bước làm thủ công. Mô hình vận hành không giấy tờ chưa được áp dụng triệt để tại các tổ chức chứng khoán.
Vấn đề thứ ba nằm ở hiệu quả xác thực. Bà Bình so sánh, với hình thức xác thực bằng mã gửi qua tin nhắn, người dùng phải nhận và nhập mã thủ công, mất khoảng 10 - 30 giây, tỷ lệ đăng nhập thành công đạt 85%. Trong khi đó, giải pháp xác thực dựa trên tín hiệu viễn thông có tốc độ dưới 1 giây, tỷ lệ thành công trên 98%.
Từ các vấn đề trên, bà Bình đưa ra bốn kiến nghị.
Thứ nhất, sử dụng dịch vụ tin cậy như chữ ký số, chứng thực thông điệp dữ liệu và dấu thời gian, giúp bảo đảm tính toàn vẹn và giá trị pháp lý của dữ liệu trên môi trường số.
Thứ hai, từng bước số hóa toàn trình giao dịch chứng khoán, giảm dần các khâu thủ công.
Thứ ba, kết hợp thế mạnh của nhà mạng về hạ tầng số, dữ liệu lớn và dịch vụ số để hỗ trợ xác minh, xác thực khách hàng.
Thứ tư, sử dụng dịch vụ hỗ trợ khách hàng đa kênh 24/7 và tổng đài định danh tin cậy.
Điều đó đồng nghĩa, an toàn và minh bạch trong giao dịch không chỉ là yêu cầu kỹ thuật của doanh nghiệp chứng khoán. Đây còn là điều kiện để người dân yên tâm đưa tiền tiết kiệm vào thị trường, nhất là những người lần đầu tham gia đầu tư qua quỹ.
Nhìn tổng thể, với hơn 16,5 triệu tỷ đồng tiền gửi, Việt Nam không thiếu nguồn lực cho vốn dài hạn. Vấn đề nằm ở việc tạo đủ niềm tin để nguồn lực đó chuyển dịch. Muốn vậy, cần đồng thời có chính sách khuyến khích đầu tư dài hạn, kênh phân phối thuận tiện, kiến thức tài chính cho người dân và hạ tầng giao dịch an toàn, minh bạch. Khi các điều kiện này được cải thiện đồng bộ, thị trường chứng khoán sẽ có thêm nền tảng vốn ổn định, góp phần đáp ứng nhu cầu vốn cho phát triển kinh tế.