

Bất động sản quý III/2026: Giá hạ nhiệt, giao dịch có dấu hiệu phục hồi
Thị trường bất động sản quý III/2026 ghi nhận giá rao bán tiếp tục điều chỉnh, trong khi giao dịch có dấu hiệu cải thiện, chung cư là phân khúc thu hút sự quan tâm lớn nhất.


Thanh khoản giảm, giá thứ cấp điều chỉnh
Theo báo cáo tiêu điểm thị trường bất động sản Hà Nội quý III/2026 do CBRE Việt Nam công bố, thị trường nhà ở Hà Nội đang trải qua chu kỳ tái cân bằng sau khoảng hai năm tăng trưởng liên tục. Nguồn cung căn hộ mới tiếp tục được bổ sung, tuy nhiên thanh khoản suy giảm trong bối cảnh lãi suất vay mua nhà ở mức cao và người mua thận trọng hơn.
Trong quý III/2026, thị trường căn hộ chung cư Hà Nội ghi nhận khoảng 6.200 căn mở bán mới, giảm 28% so với quý trước và 40% so với cùng kỳ năm 2025. Một số chủ đầu tư chủ động lùi thời điểm mở bán các giỏ hàng mới sang những quý tiếp theo, thay vì đẩy mạnh nguồn cung khi thanh khoản thị trường còn nhiều thách thức.
Lũy kế 9 tháng đầu năm 2026, tổng nguồn cung căn hộ mở bán mới tại Hà Nội đạt khoảng 22.820 căn, tăng 8% so với cùng kỳ năm 2025 và tăng 20% so với cùng kỳ năm 2024.
Trong quý III, hơn 50% nguồn cung mới đến từ các dự án đại đô thị tại Văn Giang, Hưng Yên, khu vực giáp ranh Hà Nội. Tính chung 9 tháng đầu năm, tỷ trọng này đạt khoảng 40%.
Thị trường bất động sản Hà Nội ghi nhận những điều chỉnh về giá bán và thanh khoản trong quý III/2026. Ảnh: Nam Nguyễn
Về giá bán, mặt bằng giá chào bán sơ cấp bình quân toàn thị trường trong quý III đạt 86 triệu đồng/m² thông thủy, chưa bao gồm thuế giá trị gia tăng, kinh phí bảo trì và chiết khấu, giảm 9% so với quý trước và 6% so với cùng kỳ năm ngoái. Riêng các dự án căn hộ tại khu vực nội đô Hà Nội, giá bán sơ cấp bình quân đạt 102 triệu đồng/m², giảm 6% theo quý và 3% theo năm.
Thanh khoản thị trường suy giảm rõ rệt. Lượng căn hộ bán được trong quý III đạt hơn 3.900 căn, giảm 33% so với quý trước và 66% so với cùng kỳ năm 2025. Đây là mức hấp thụ theo quý thấp nhất kể từ quý I/2024.
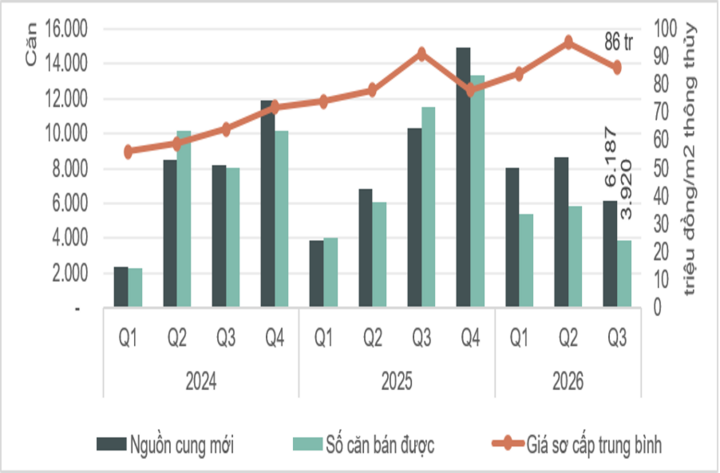
Diễn biến nguồn cung mới, số căn hộ bán được và giá bán sơ cấp căn hộ chung cư tại Hà Nội giai đoạn 2024-2026. Nguồn: CBRE Việt Nam, quý III/2026.
Theo CBRE, lãi suất thả nổi tại một số ngân hàng thương mại ở mức 13 - 15%/năm đã tạo rào cản đáng kể đối với nhóm người mua sử dụng đòn bẩy tài chính. Để duy trì thanh khoản, một số chủ đầu tư triển khai các gói lãi suất cố định kéo dài đến 5 năm, thậm chí áp dụng sau thời điểm bàn giao, nhằm giảm thiểu rủi ro chi phí vốn ngắn hạn cho người mua.
Trên thị trường thứ cấp, giá chào bán căn hộ bình quân đạt khoảng 60 triệu đồng/m², giảm 5% theo quý và 8% theo năm. Giá thứ cấp đã bắt đầu điều chỉnh từ quý I/2026, nhưng quý III là lần đầu tiên giá bán ghi nhận mức giảm theo năm sau hai năm tăng trưởng nóng.
CBRE cho biết, áp lực giảm giá chủ yếu đến từ nhóm nhà đầu tư sử dụng đòn bẩy tài chính cao, buộc phải hạ giá chào bán để tăng khả năng hấp thụ khi chi phí lãi vay vượt khả năng chịu đựng trong trung hạn. Dù xuất hiện nguồn cung thứ cấp với mức giá cạnh tranh hơn, thanh khoản nhìn chung vẫn hạn chế do tâm lý thận trọng, kể cả ở nhóm người mua để ở thực.
Đối với phân khúc bất động sản gắn liền với đất, nguồn cung mở bán mới trong quý III đạt 1.517 căn, tăng 37% so với quý trước và 144% so với cùng kỳ năm ngoái. Phần lớn nguồn cung tập trung tại các vị trí có hạ tầng kết nối tốt, đặc biệt dọc hành lang Vành đai 3 và Vành đai 3.5.
Giá chào bán sơ cấp bình quân biệt thự, liền kề đạt 247 triệu đồng/m² đất, tăng 18% theo quý và 33% theo năm. Tuy nhiên, tổng số căn bán được trong quý chỉ đạt hơn 500 căn, tương đương khoảng 30% nguồn cung mới. Phần lớn giao dịch đến từ các dự án đã mở bán trong những quý trước và còn hàng tồn sơ cấp.
Ở thị trường thứ cấp, giá chào bán biệt thự, liền kề bình quân đạt khoảng 183 triệu đồng/m² đất, giảm 6% so với quý trước và 4% so với cùng kỳ năm ngoái, trở về mức tương đương quý II/2025. Theo CBRE, sự điều chỉnh này phản ánh áp lực thanh khoản đối với nhóm nhà đầu tư nắm giữ biệt thự, liền kề trong bối cảnh lãi suất duy trì ở mức cao.
Thị trường phân hóa, nguồn cung tiếp tục tăng
Trao đổi với phóng viên Báo Công Thương về thị trường nhà ở Hà Nội, bà Nguyễn Hoài An, Giám đốc cấp cao CBRE Chi nhánh Hà Nội, nhận định: “Nhìn lại toàn cảnh năm 2026 đến nay, thị trường nhà ở Hà Nội đang trải qua một chu kỳ tái cân bằng sau khoảng hai năm tăng trưởng liên tục. Nguồn cung năm nay dồi dào hơn, nhưng thanh khoản phân hóa sâu hơn. Chỉ những sản phẩm thực sự đáp ứng nhu cầu ở thực, hoặc có lợi thế vị trí và chính sách bán hàng cạnh tranh, mới duy trì được sức tiêu thụ tốt”.
Bà Nguyễn Hoài An, Giám đốc cấp cao CBRE Chi nhánh Hà Nội.
Theo bà Nguyễn Hoài An, áp lực lãi suất đang thúc đẩy quá trình phân hóa giữa các chủ đầu tư có năng lực thực thi mạnh và những đơn vị hạn chế về tính linh hoạt tài chính. Trong quý cuối cùng của năm, diễn biến lãi suất và quyết định mở bán của các chủ đầu tư lớn sẽ là hai yếu tố chính quyết định khả năng cải thiện thị trường trong những tháng cuối năm 2026 và xu hướng bước sang năm 2027.
Đối với phân khúc căn hộ, CBRE dự báo nguồn cung mới trong quý IV có thể tăng trở lại nếu các chủ đầu tư đưa ra thị trường những giỏ hàng đã trì hoãn trong quý III. Tuy nhiên, trong bối cảnh lãi suất chưa có tín hiệu hạ nhiệt rõ rệt và các chủ đầu tư tiếp tục thận trọng với quyết định mở bán, tổng nguồn cung căn hộ mới cả năm 2026 dự kiến đạt khoảng 30.000 - 32.000 căn, tương đương 83 - 88% so với năm 2025.
Với bất động sản gắn liền với đất, quý IV có thể ghi nhận nguồn cung từ các đại đô thị lớn vùng ven Hà Nội, trong đó có Vinhomes Ocean Park 3, Alluvia City và Vinhomes Olympic Ngọc Hồi. Nguồn cung mới của phân khúc này trong 9 tháng đầu năm 2026 đã vượt quy mô cả năm 2025. Tổng nguồn cung mở bán mới cả năm 2026 dự kiến đạt khoảng 5.000 căn, phụ thuộc phần lớn vào tiến độ và quy mô mở bán của các dự án lớn.
Theo CBRE, các sản phẩm có tính độc bản, vị trí tốt và chính sách bán hàng linh hoạt được kỳ vọng tiếp tục thu hút nhóm khách hàng có năng lực tài chính vững. Diễn biến điều chỉnh của thị trường thứ cấp cũng có thể mở ra cơ hội cho người mua không phụ thuộc vào vốn vay và lựa chọn được thời điểm giao dịch phù hợp.
Trong thời gian tới, các công trình hạ tầng kết nối đang triển khai, gồm Vành đai 3.5, Vành đai 4 và các cầu vượt sông Hồng như Tứ Liên, Trần Hưng Đạo, Mễ Sở, Thượng Cát, được kỳ vọng cải thiện khả năng tiếp cận và sức hút của các khu vực đang phát triển tại Hà Nội và vùng ven. Bên cạnh đó, các định hướng chính sách về nhà ở giá hợp lý và những điều chỉnh pháp luật cũng được dự báo tiếp tục tác động đến thị trường bất động sản.
Thị trường bán lẻ Hà Nội đón gần 58.000 m² diện tích cho thuê thuần mới trong 9 tháng đầu năm, nâng tổng nguồn cung lên khoảng 1,26 triệu m². CBRE dự báo giai đoạn 2027 - 2028, thị trường có thể đón thêm hơn 150.000 m² nguồn cung bán lẻ mới, chủ yếu tại khu vực phía Tây; giá thuê mặt bằng trung tâm thương mại dự kiến tăng khoảng 3 - 5% mỗi năm.
Đối với bất động sản công nghiệp miền Bắc, diện tích hấp thụ nhà xưởng xây sẵn trong quý III đạt khoảng 0,5 triệu m², mức cao kỷ lục theo báo cáo của CBRE. Tỷ lệ lấp đầy bình quân tăng 4 điểm phần trăm so với quý trước, lên 90,2%. Diện tích hấp thụ đất khu công nghiệp tại các thị trường cấp 1 miền Bắc đạt hơn 101 ha, tăng 30,1% so với cùng kỳ năm trước.
Trong quý IV/2026, diễn biến lãi suất và kế hoạch mở bán của các chủ đầu tư lớn sẽ tiếp tục chi phối thị trường bất động sản Hà Nội. Theo CBRE, nếu mặt bằng lãi suất chưa có tín hiệu điều chỉnh rõ rệt, thanh khoản và giá chào bán nhà ở nhiều khả năng duy trì ở mức tương đối ổn định. Nguồn cung mới trong những tháng cuối năm được dự báo phụ thuộc vào tiến độ triển khai các kế hoạch mở bán đã trì hoãn, trong khi sức mua tiếp tục chịu tác động từ chi phí vay vốn và khả năng tài chính của người mua.