



Kiểm soát chặt tín dụng vào bất động sản đầu cơ
Tỷ trọng tín dụng vào bất động sản không cao
Dư nợ tín dụng vào lĩnh vực bất động sản vẫn tăng trưởng trong các năm qua, nhưng được cho là không quá “nóng”. Theo báo cáo của Ngân hàng Nhà nước (NHNN), tính đến ngày 31/3/2022, dư nợ tín dụng đối với hoạt động kinh doanh bất động sản đạt 783.942 tỷ đồng, tăng khoảng 84.000 tỷ đồng so với thời điểm cuối năm 2021 (tương ứng mức tăng 12%). Trong đó, tỷ trọng cho vay kinh doanh bất động sản chiếm khoảng 7% tổng dư nợ tín dụng - mức đã được duy trì từ cuối năm ngoái đến nay và được đánh giá là an toàn.
 |
Ông Nguyễn Mạnh Quân, quyền Tổng Giám đốc ABBank cho hay, tỷ lệ cho vay bất động sản của Ngân hàng chỉ khoảng 6%; cho mua nhà ở khoảng 17%. Nợ xấu liên quan đến bất động sản và xây dựng cũng ở mức 0,1-0,15%, được theo dõi và giám sát chặt chẽ nên không gặp khó khăn về rủi ro tiềm ẩn.
Theo bà Nguyễn Đức Thạch Diễm, Tổng giám đốc Sacombank, dư nợ cho vay bất động sản của ngân hàng này chỉ chiếm khoảng 22% tổng dư nợ, trong đó cho vay người dân tiêu dùng xây, sửa nhà chiếm đến 60%. Cho vay doanh nghiệp bất động sản chỉ chiếm khoảng 20%, tương đương khoảng 30.000 tỷ đồng, rất nhỏ so với tổng dư nợ gần 400.000 tỷ đồng của Sacombank.
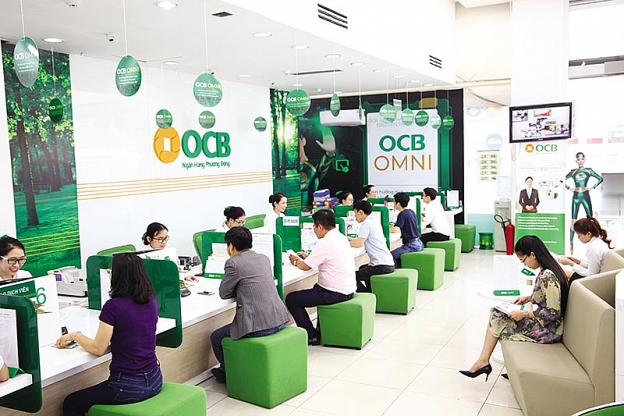
Với OCB, tính đến cuối 2021, tổng dư nợ bất động sản cả kinh doanh và tiêu dùng/mua nhà ở là 32%, trong đó 72% là cho vay để mua nhà, 9% cho vay liên quan đến các dự án bất động sản. Theo ông Nguyễn Đình Tùng, Tổng giám đốc Ngân hàng, bản chất các dự án bất động sản mà OCB cho vay là phần lớn các dự án của đối tác, muốn tạo nguồn hàng để tiếp tục cho vay bán lẻ. Chiến lược của OCB là tập trung cho khách hàng cá nhân vay mua nhà có giá tầm trung khoảng 1 - 2 tỷ đồng.
Trong khi đó, đối với Techcombank, ông Hồ Hùng Anh, Chủ tịch HĐQT Ngân hàng khẳng định, 5 năm qua, Techcombank không có một vấn đề nào với các khoản vay bất động sản, nợ xấu gần như bằng 0 đối với cho vay bất động sản.
Thực tế, NHNN đang siết đối với tín dụng bất động sản, nhưng khuyến khích đối với tín dụng cho cá nhân vay mua nhà, nhất là đối với những người có thu nhập trung bình. Trong khi đó, phân khúc này đang bị nhiều nơi bỏ quên, nên các nhà băng vẫn tin rằng, đây sẽ là phân khúc tiềm năng với tăng trưởng cho vay. Tuy nhiên, tín dụng chảy vào bất động sản đầu cơ được cho là rủi ro tiềm ẩn lớn và cần thiết “siết” mạnh hơn để tránh quả “bom” nợ xấu.
Kiểm soát chặt
TS. Trần Du Lịch, chuyên gia kinh tế - tài chính đưa ra nhận định, khi nói đến “siết” dòng vốn tín dụng vào bất động sản, cần hiểu rõ dòng vốn đó vào phân khúc nào của thị trường. Nếu vốn tín dụng ngân hàng vào phân khúc khách hàng cá nhân có nhu cầu thực sự về nhà ở cũng như các dự án chủ đầu tư hướng vào phân khúc này, có đầu ra tốt, thì ngân hàng sẵn sàng cho vay. Ngược lại, cần thiết kiểm soát dòng tiền vào bất động sản kinh doanh, đầu cơ để hạn chế rủi ro nợ xấu.
Thực tế cho thấy, nhiều năm qua, chủ trương của Chính phủ và NHNN là tiếp tục thực hiện các giải pháp nhằm kiểm soát quy mô tín dụng, gắn với nâng cao chất lượng tín dụng; đồng thời chỉ đạo tổ chức tín dụng tăng trưởng tín dụng an toàn, hiệu quả, tập trung tín dụng vào các lĩnh vực sản xuất, lĩnh vực ưu tiên theo chủ trương của Chính phủ; kiểm soát chặt chẽ tín dụng vào các lĩnh vực tiềm ẩn rủi ro như bất động sản, chứng khoán, các dự án BOT, BT giao thông; tăng cường quản lý rủi ro đối với cho vay phục vụ nhu cầu đời sống, tín dụng tiêu dùng; tạo điều kiện thuận lợi cho doanh nghiệp và người dân tiếp cận vốn tín dụng ngân hàng.
Phó thống đốc NHNN Đào Minh Tú cũng cho hay, kiểm soát tín dụng không có nghĩa là dòng tiền không vào bất động sản, mà chỉ hạn chế vào những phân khúc đầu cơ, những dự án rủi ro lớn… Còn các ngân hàng vẫn xét duyệt hồ sơ có nhu cầu vay vốn chính đáng của người dân về nhu cầu ở, mua nhà ở xã hội, các hợp đồng vay đúng chuẩn, đúng quy định.
Xét về con số tuyệt đối, các ngân hàng vẫn có dư địa cho bất động sản, bởi tổng dư nợ tín dụng tính đến cuối năm 2021 vào khoảng 10,44 triệu tỷ đồng, trong đó tín dụng bất động sản chiếm 20%, tương đương 2,09 triệu tỷ đồng.
Mới đây, NHNN công bố, tín dụng tính đến cuối tháng 4/2022 tăng 6,75%, nên khả năng kế hoạch tăng trưởng tín dụng năm 2022 ở mức 14% hoàn toàn có thể đạt được. Tức là các ngân hàng sẽ bơm thêm vào nền kinh tế 1,461 triệu tỷ đồng, lên 11,9 triệu tỷ đồng. Tỷ trọng tín dụng bất động sản giữ nguyên 20%, tương ứng 2,38 triệu tỷ đồng, tăng gần 300.000 tỷ đồng so với thời điểm cuối năm 2021, nhưng chủ yếu cho cá nhân vay mua nhà.
Dù NHNN cho rằng, không siết tín dụng ở lĩnh vực bất động sản, nhưng đã giảm dần tỷ lệ vốn ngắn hạn cho vay trung, dài hạn và nâng hệ số rủi ro. Cụ thể, từ ngày 1/10/2021 đến 30/9/2022, tỷ lệ vốn ngắn hạn cho vay trung, dài hạn giảm về 37%; từ ngày 1/10/2022 đến 30/9/2023 còn 34% và giảm xuống 30% từ ngày 1/10/2023. Đồng thời, từ ngày 1/1/2020, hệ số rủi ro với các khoản vay bất động sản tăng từ mức 150% lên 200%. NHNN cũng áp dụng hệ số rủi ro từ 50% đến 150% đối với các khoản cho vay cá nhân phục vụ nhu cầu mua nhà dưới 4 tỷ đồng.
Đọc nhiều
Bản đồ số định hình năng lực thương mại điện tử cấp xã
Lâm Đồng tìm động lực tăng trưởng mới từ công nghiệp chế biến
Ông Trần Quốc Tuấn: Bốn yếu tố tạo nên thành công của xã thương mại điện tử
Thị trường chất kết dính Việt Nam hướng mốc 530 triệu USD
Phát triển trung tâm công nghiệp - năng lượng: Phải hình thành lớp lõi đủ mạnh
Kết nối logistics, mở hướng phát triển mới cho Quảng Trị
Ứng dụng AI trong logistics, Ninh Bình hướng tới làm chủ dữ liệu
200 thương hiệu tiêu biểu sẽ được trao Giải thưởng Sao Vàng đất Việt 2026
Tây Ninh đón dự án nhà máy chế biến thực phẩm hơn 1.558 tỷ đồng